再購入条項とは、投資家が取得した株式を一定期間内または特定条件下で企業側に買い戻させる権利・義務を規定する契約条項である。
概要
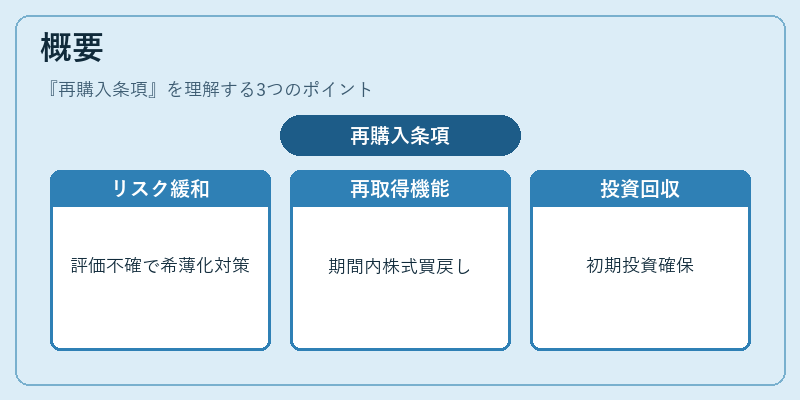
スタートアップのシードラウンドやシリーズAなどで投資家と創業者が資本関係を確立する際、将来の株式価値変動に対するリスク管理手段として再購入条項が設けられる。特に、SAFE(Simple Agreement for Future Equity)やコンバーチブルノートのように将来的な株式転換を前提とした投資形態では、初期投資時点での評価額(pre‑money valuation)が不確定であるため、後続ラウンドで発生する希薄化リスクを緩和する目的が大きい。企業側は創業者や従業員に対して株式を保有させつつ、一定期間内に売却された株式を再取得できることで、資本構成の安定性を図る。一方投資家は、初期投資の回収機会を確保し、将来の価値上昇に対するリスクヘッジを実現する。
役割と機能
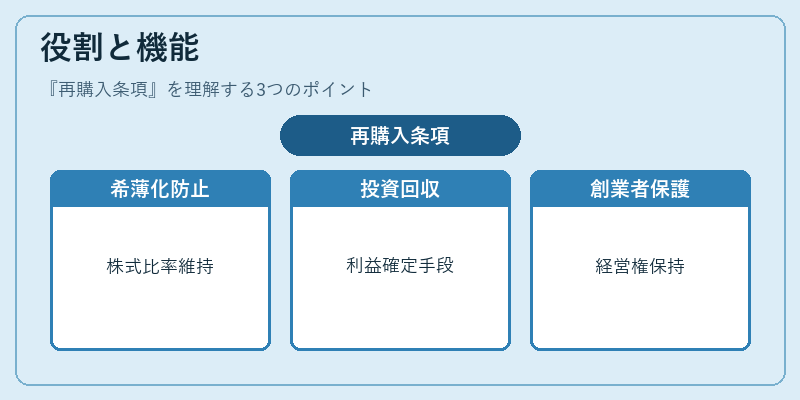
- 希薄化防止 – シリーズA以降で発行される新株が既存株主の持分比率を下げる際、再購入条項により一定期間内の売却株式を買戻すことで持分構成を維持できる。
- 投資回収機会 – 投資家は、企業が上場やM&Aなどで価値が高まった場合に、事前に設定された価格または市場価格で株式を売却し、利益確定の手段となる。
- 創業者保護 – 創業メンバーが途中で株式を売却した際に企業側が再取得できれば、経営権や意思決定力の分散を防止できる。
- 資金調達戦略 – 企業は再購入条項を活用して投資家へのリターン保証を提示し、より有利な条件で資金調達を実現することが可能になる。
特徴
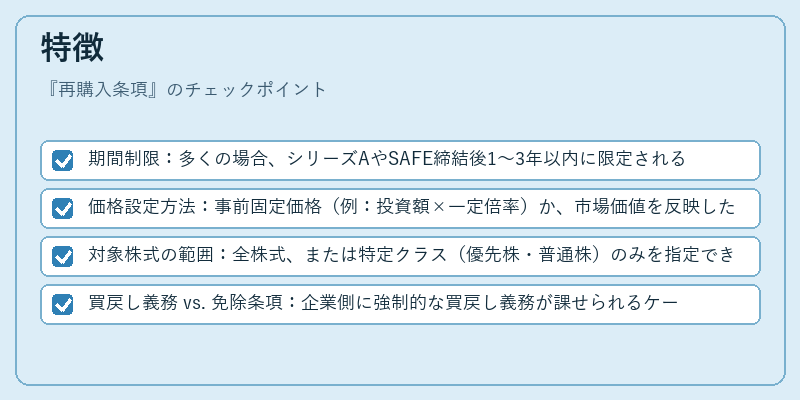
- 期間制限:多くの場合、シリーズAやSAFE締結後1〜3年以内に限定される。
- 価格設定方法:事前固定価格(例:投資額×一定倍率)か、市場価値を反映した公正評価(例:DCFや同業他社比較)で決定する。
- 対象株式の範囲:全株式、または特定クラス(優先株・普通株)のみを指定できる。
- 買戻し義務 vs. 免除条項:企業側に強制的な買戻し義務が課せられるケースと、投資家の同意が必要となるケースがある。
再購入条項は、株式市場で一般的に見られる「買い戻し権」や「株主優先権」と類似するものの、スタートアップ特有のリスクプロファイルと資本構成を前提として設計されている点が差別化要因となる。
現在の位置づけ
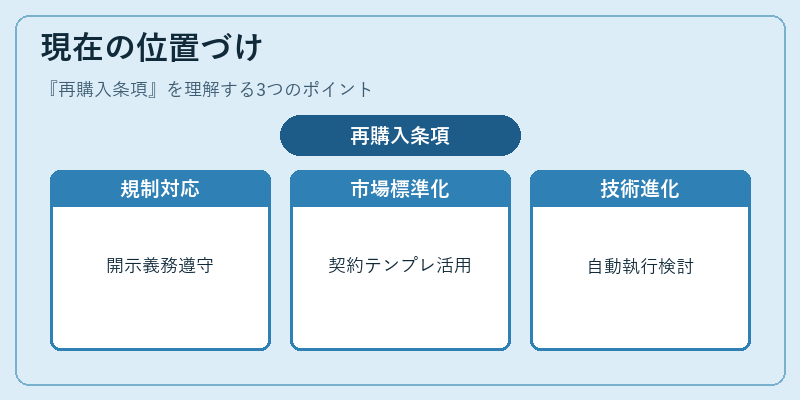
近年のベンチャー投資環境では、企業価値の高速上昇と同時に資金調達ラウンドが頻繁に行われるため、株式希薄化リスクは依然として重要課題である。再購入条項は、その対策として多くのVCファンドやエンジェル投資家によって採用されている。
- 規制面:証券取引法上の開示義務を満たす必要があり、特にIPO前後では株主構成の透明性確保が求められる。
- 市場動向:大手投資家は再購入条項を含む契約書を標準化し、交渉時のテンプレートとして活用するケースが増加している。
- 技術的進化:ブロックチェーンやスマートコントラクトを利用した自動執行機能が検討されており、将来的には再購入手続きの効率化が期待される。
総じて、再購入条項はスタートアップにとって資本構成の安定性を保ちつつ投資家へのリターン保証を両立させる重要な機能であり、今後もベンチャー金融の標準的な契約要素として位置づけられる。
続きを読むには確認が必要です