返戻金減額調整係数とは、保険契約において解約時の返戻金を算定する際に適用される係数であり、保険会社が予想損害率や再保険費用等を考慮して返還金額を調整するために使用されるものです。
概要
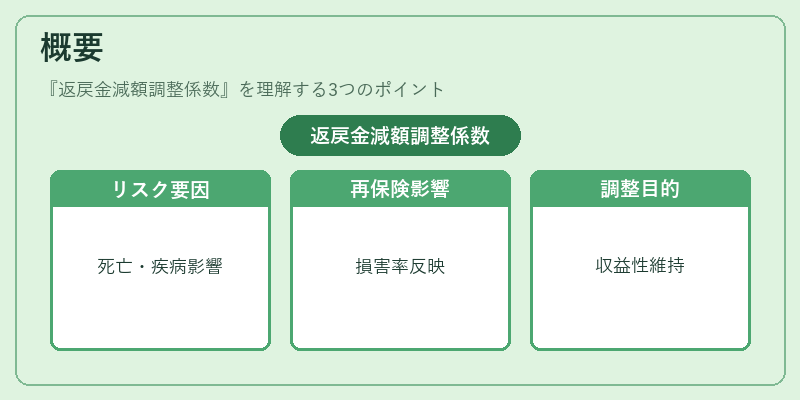
終身保険・養老保険などの収入保障型商品では、契約期間中に発生する死亡・疾病給付や経済的負担が将来の返戻金に影響を与える。返戻金減額調整係数は、これらのリスク要因と再保険プールでの損害率を定量化し、契約者に還元する金額を実態に即した水準へ修正する役割を担う。
この係数が導入された背景には、保険会社が長期的な収益性と保険金支払義務のバランスを取る必要性がある。特に再保険市場の変動や規制強化(ソルベンシーマージン等)により、単純な予定利率だけではリスクカバーが不十分となったため、実際の損害率を反映した調整係数が不可欠になった。
役割と機能
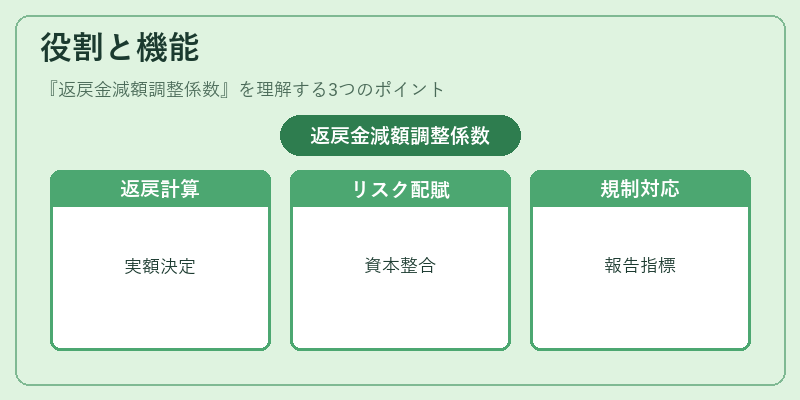
返戻金減額調整係数は、以下のように具体的な場面で活用される。
1. 解約返戻金計算:基本返戻金額(契約残高 × 予定利率)に対し、この係数を掛けて実際の還元金を決定する。
2. 再保険費用配賦:再保険で負担した損害リスク分を、返戻金額へ反映させることで、保険会社のキャッシュフローとリスク資本に整合性を持たせる。
3. 規制対応:ソルベンシーマージン計算時に、実際の損害率を考慮した返戻金額が必要となり、係数は監督当局への報告資料でも重要な指標となる。
4. 商品設計・価格設定:新規契約時に将来のリスク予測と合わせて係数を見積もることで、保険料水準や解約条件を最適化する。
特徴
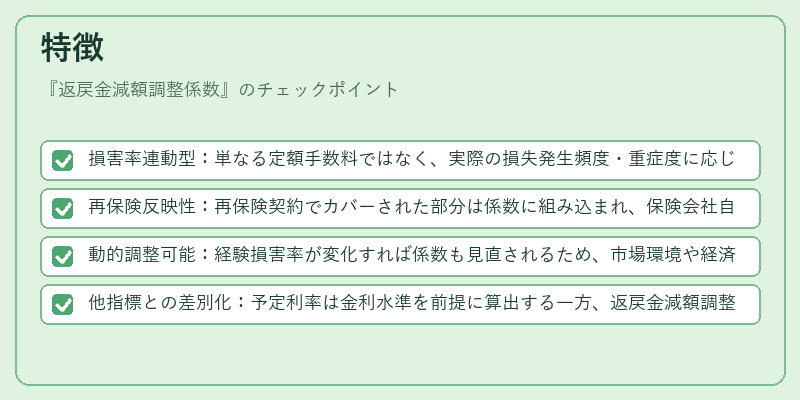
- 損害率連動型:単なる定額手数料ではなく、実際の損失発生頻度・重症度に応じて係数が変動し、リスクと還元金のバランスを取る。
- 再保険反映性:再保険契約でカバーされた部分は係数に組み込まれ、保険会社自身の資本負担を軽減する。
- 動的調整可能:経験損害率が変化すれば係数も見直されるため、市場環境や経済状況への迅速な適応が図れる。
- 他指標との差別化:予定利率は金利水準を前提に算出する一方、返戻金減額調整係数は実際の損害発生と再保険コストを直接反映し、よりリスク感応的である。
現在の位置づけ
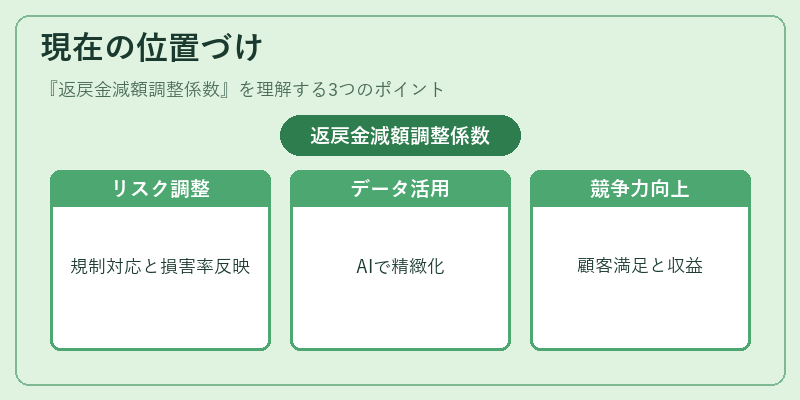
近年の保険業界では、低金利環境や再保険市場の価格変動が顕著化している。その結果、返戻金減額調整係数は単なる計算補正を超えて、リスク管理と収益性確保の両立ツールとして位置づけられている。
- 規制強化への対応:ソルベンシー・IIや国内外の資本充足基準において、実際損害率を考慮した返戻金計算が求められるため、係数は監督機関への報告資料で重要視される。
- データ活用の進展:ビッグデータやAIによる経験損害予測モデルの導入により、係数設定がさらに精緻化し、個別契約レベルでの最適化が可能となっている。
- 市場競争力:返戻金額を実際リスクに即した水準へ調整することで、顧客満足度と保険会社の収益性を両立させる商品設計が進む。
以上より、返戻金減額調整係数は現代保険業務において不可欠なリスク調整手段であり、再保険コストや実際損害率と連動した返還金算定を通じて、契約者保護と企業の健全経営を両立させる重要指標となっている。
続きを読むには確認が必要です