インデックスファンドのリスク調整指標とは、投資成果をその伴うリスクで割り換えることで、異なるファンド間や市場環境における実効的なパフォーマンス比較を可能にする統計量である。
目次
概要
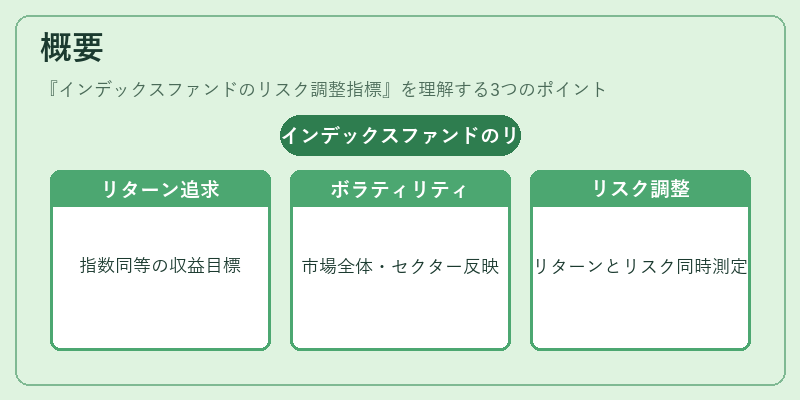
インデックスファンドは指数の構成銘柄と同等のリターンを目指す投資商品である。指数自体には市場全体やセクター別のボラティリティが反映されているため、単純なリターンだけでは実際の投資家の経験するリスクが把握できない。そこで、リスク調整指標はリターンと同時にリスクを定量化し、ファンドの真の価値を測る手段として体系化された。
役割と機能
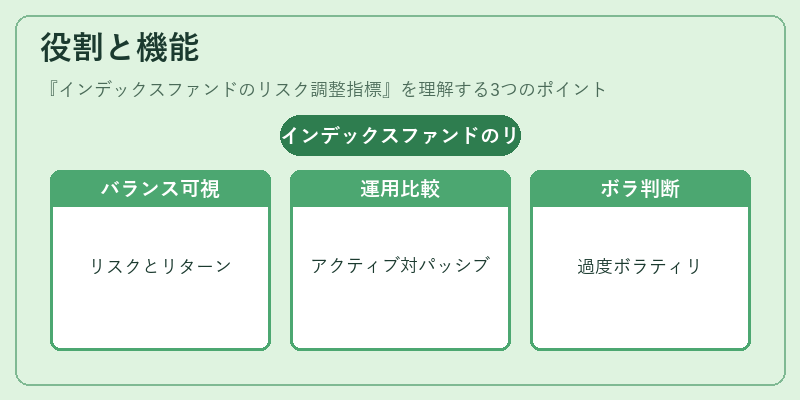
リスク調整指標は投資判断において「リスク対リターン」のバランスを可視化する。アクティブ運用とパッシブ運用の比較、同一指数内でのファンドオブファンズやスマートベータ商品間の評価など、多様な場面で使用される。投資家はこれら指標により、期待リターンが高いものでも過度なボラティリティを伴うかどうかを判断できる。
特徴
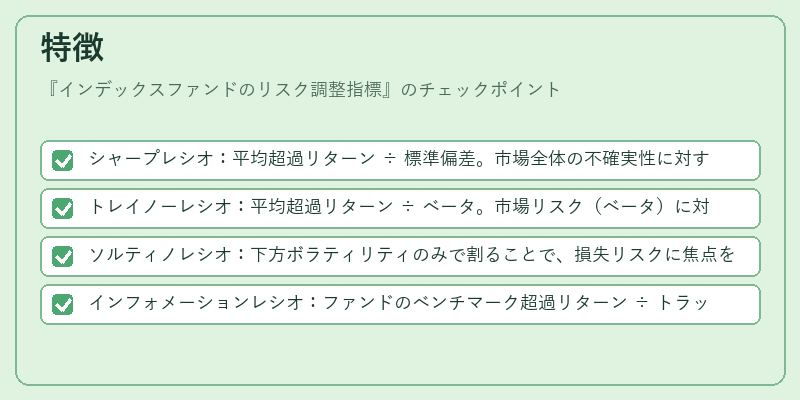
- シャープレシオ:平均超過リターン ÷ 標準偏差。市場全体の不確実性に対するリターン効率を示す。
- トレイノーレシオ:平均超過リターン ÷ ベータ。市場リスク(ベータ)に対する追加リターンを評価。
- ソルティノレシオ:下方ボラティリティのみで割ることで、損失リスクに焦点を当てた指標。
- インフォメーションレシオ:ファンドのベンチマーク超過リターン ÷ トラッキングエラー。指数追従性とアクティブ価値を同時に測定。
これらはすべて、単純なリターンよりも投資家が直面する実際のリスク要因を反映している点で共通し、インデックスファンドのパフォーマンス評価に不可欠となっている。
現在の位置づけ
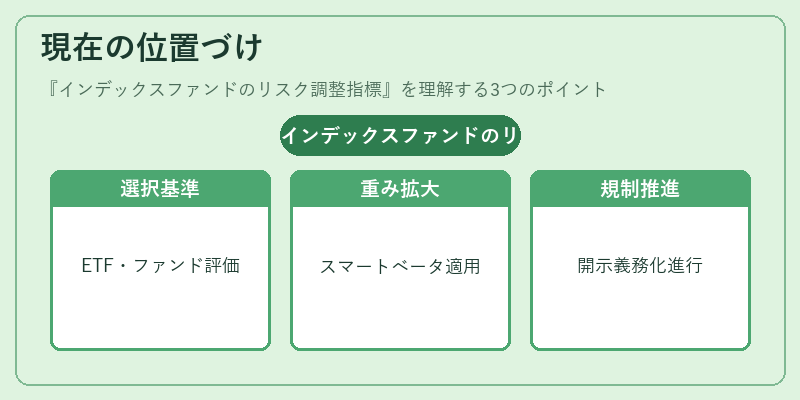
低金利・高ボラティリティ環境下では、安定したリターンを求める投資家が増加しており、リスク調整指標はETF選択やファンドオブファンズ構築において重要な評価基準となっている。さらにスマートベータ商品では、従来の市場価値重み付けに代わり、リスク・バランスを考慮した重み付けが行われるため、指標の適用範囲が拡大している。また、規制当局も投資家保護の観点から、ファンドの開示資料においてこれら指標の提示を推奨・義務化する動きが進んでいる。
×
続きを読むには確認が必要です