リスクマージン指針とは、保険会社が将来のキャッシュフローに対する不確実性を定量化し、技術的準備金や資本要件を算定する際に用いる基準である。
概要
リスクマージン指針は、保険業界における健全な経営と市場の信頼確保を目的として策定された。終身保険・養老保険・収入保障保険等の長期商品では、契約者が支払うプレミアムや将来受取予定金額に対し、死亡率・再発行リスク・投資リターンなど多様な不確実性が存在する。これらを単なる平均値で評価すると、予想外の損失が生じた際に保険会社の支払能力を過小評価してしまう恐れがある。したがって、業界は「リスクマージン」という概念を導入し、将来キャッシュフローの不確実性を定量的に捉える指針を設けた。
役割と機能
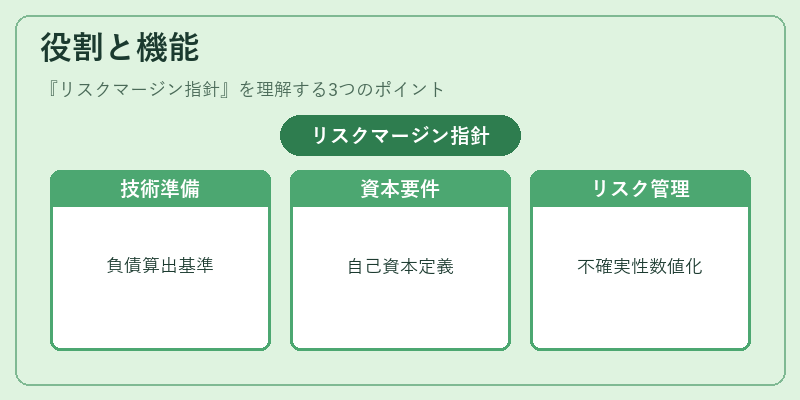
リスクマージン指針は、主に以下の場面で活用される。
1. 技術的準備金(Technical Provisions)の算出 – 保険契約に対して必要な最低限の負債額を決定する際、将来キャッシュフローの期待値とそのばらつきを反映させるためにリスクマージンが加味される。
2. 資本要件(Capital Requirement)の計算 – ソルベンシーマージン等の規制枠組みでは、保険会社が自己資本でカバーすべきリスクを定義するためにリスクマージン指針が基盤となる。
3. 内部リスク管理 – リスクマージンは経営層や監査役に対し、将来の不確実性を数値化した情報を提供し、資本配分や投資戦略の決定に寄与する。
4. 再保険契約の設計 – 再保険プールでのリスク転移を検討する際、元保険会社が負担すべきリスクマージンと再保険側が引き受けるリスクマージンを比較し、公平な料金設定に利用される。
特徴
-
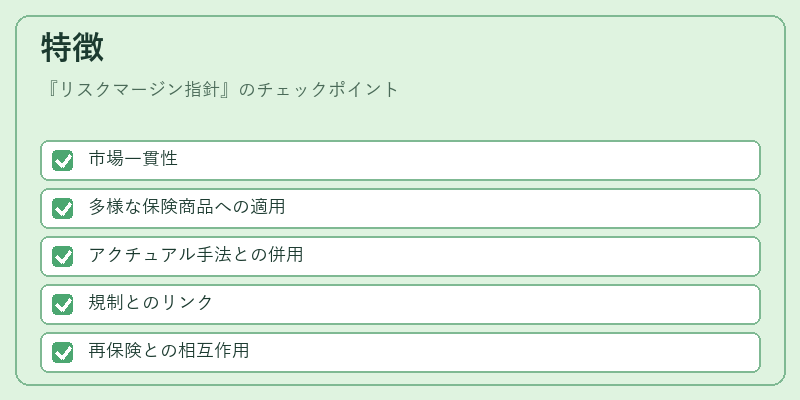
市場一貫性
リスクマージン指針は、投資市場の期待収益率や金利水準と連動した「市場一貫性」原則に基づく。従来の確定的算出方法から脱却し、将来キャッシュフローを確率分布で表現する点が特徴だ。 -
多様な保険商品への適用
終身保険・養老保険・収入保障保険など、契約期間や保証内容が異なる商品群に対しても同一の指針を適用できる。これにより、企業全体として統一的なリスク評価が可能となる。 -
アクチュアル手法との併用
リスクマージンは「期待値」だけでなく、シミュレーションやモンテカルロ法を用いた確率分布を前提とする。結果として、リスクの下限・上限が明示され、経営者に具体的なリスク許容度を提示できる。 -
規制とのリンク
ソルベンシーマージンや日本の保険業法における資本要件と緊密に結びついている。指針が変更されれば、同時に資本計算基準も更新されるため、規制遵守の観点から不可欠なツールである。 -
再保険との相互作用
再保険契約におけるリスクマージンは、元保険会社と再保険会社間での価格設定やリスク転移戦略を決定する際に重要。特に大数の法則が働くプール型再保険では、個別リスクよりも集団リスクが重視される。
現在の位置づけ
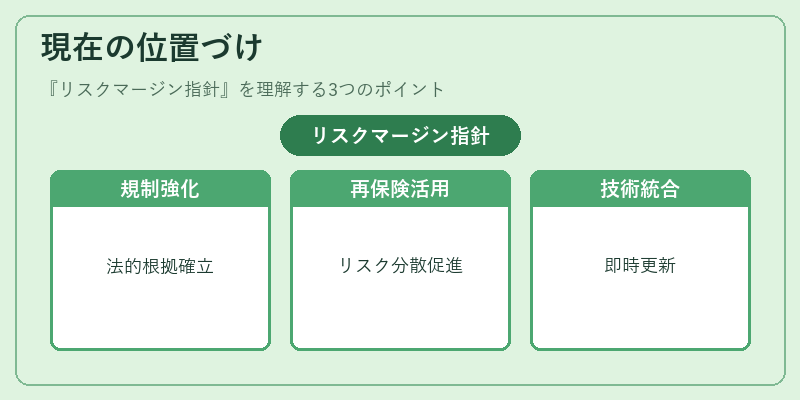
近年、金融市場の変動性や投資環境の多様化に伴い、リスクマージン指針はさらに重要性を増している。
- 規制強化 – ソルベンシー・II の導入以降、保険会社は市場一貫性とリスクベースの資本計算を義務付けられた。これにより、リスクマージン指針は法的根拠を持つ基準として位置づけられる。
- 再保険プールの活用 – 大規模な自然災害リスクや長期保証リスクを分散するために、再保険プールが活発化している。指針は各参加者間で公平なリスク負担を確立する鍵となる。
- 内部統制の強化 – ESG(環境・社会・ガバナンス)要件やサステナビリティへの関心が高まる中、保険会社は将来キャッシュフローに対する不確実性を透明かつ定量的に示す必要がある。リスクマージン指針はその手段として不可欠である。
- 技術革新との融合 – データ解析やAIによるアクチュアルモデリングの進展により、リスクマージン指針はより精緻な確率モデルへと発展している。将来的にはリアルタイムで更新される動的指針が主流になる可能性もある。
以上を総合すると、リスクマージン指針は保険業界におけるリスク管理の中枢を担い、規制遵守・資本計算・再保険設計など多岐にわたる場面で不可欠なツールとして機能している。
続きを読むには確認が必要です