再保険プールリスクキャップ設定とは、複数の保険会社が共同で設立する再保険プールにおいて、各社が負担すべき最大損失額を事前に上限(キャップ)として定める仕組みである。
目次
概要
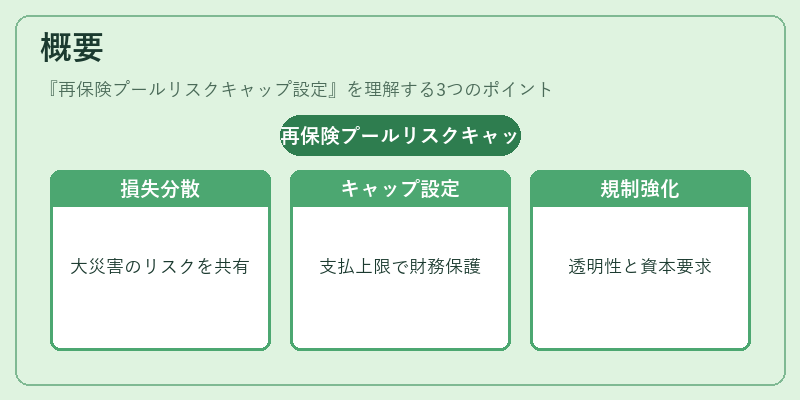
再保険プールは、大規模災害や特定リスクの集中によって生じる巨額損失を、参加会社間で分散させるために設立される。リスクキャップ設定は、その分散機能を補強するために導入された。キャップは、プール全体が被害を受けた際に各社が支払う金額の上限を定め、予測不能な損失から企業固有の財務基盤を守る役割を果たす。設立当初から、再保険市場は「大数の法則」に頼りつつも、極端なリスクに対しては不十分であると認識されてきたため、キャップ設定が実務化された背景には、ソルベンシーマージン強化や規制上の透明性要求がある。
役割と機能
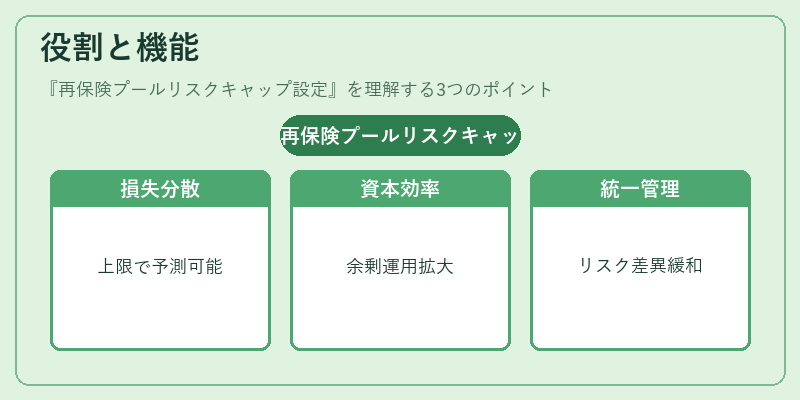
- 損失分散の補完 – 通常の再保険契約(例:ストップロス)では損失が一定割合で配分されるが、キャップは各社に対し上限を設け、極端な損失時でも予測可能な負担額を保証する。
- 資本効率の向上 – 事前に最大負担額が決まっているため、保険会社は必要最低限のソルベンシーマージンを確保でき、余剰資本の運用余地が拡大する。
- リスク管理の統一化 – プール参加社全体で同一のキャップ基準を採用することで、個別企業間のリスク評価差異を緩和し、監督当局への報告も統一的に行える。
特徴
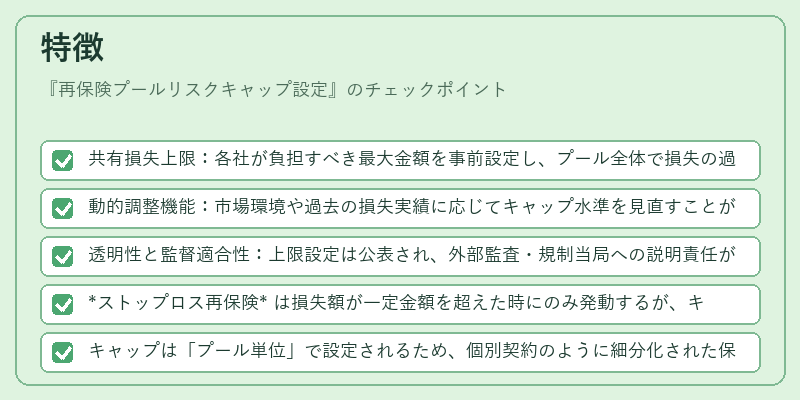
- 共有損失上限:各社が負担すべき最大金額を事前設定し、プール全体で損失の過度な集中を防止する。
- 動的調整機能:市場環境や過去の損失実績に応じてキャップ水準を見直すことができる。
- 透明性と監督適合性:上限設定は公表され、外部監査・規制当局への説明責任が明確になる。
追加解説
- ストップロス再保険 は損失額が一定金額を超えた時にのみ発動するが、キャップはその上限自体を設定し、全社的なリスク制御を実現する点で差異がある。
- キャップは「プール単位」で設定されるため、個別契約のように細分化された保険商品ではなく、大規模災害や特定業種(例:地震保険)に対して適用されることが多い。
現在の位置づけ
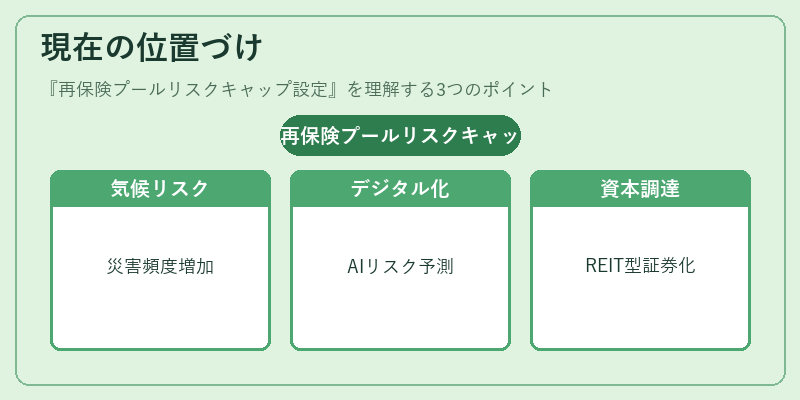
近年、気候変動による極端な自然災害頻度の増加とともに、再保険プールはより重要視されている。特に日本では「大規模災害リスク」への備えとして、政府・自治体が推奨する再保険プール設立が進む一方で、ソルベンシーII等の国際基準と連動したキャップ設定が求められている。
デジタル化の波により、損失データのリアルタイム分析やAIによるリスク予測モデルを活用して、キャップ水準の定期的な再評価が行われている。また、プール内での資本調達手段として、再保険証券化(REIT型)と組み合わせた新しい金融商品も試験的に導入されつつある。
これらの動向は、再保険プールリスクキャップ設定を単なるリスク分散ツールから、資本効率最適化や規制対応の中心的要素へと位置づけ直す可能性を示している。
×
続きを読むには確認が必要です