損害頻度の大数の法則とは、保険契約において発生する損害件数が十分なサンプルサイズで統計的安定性を示す原理である。
目次
概要
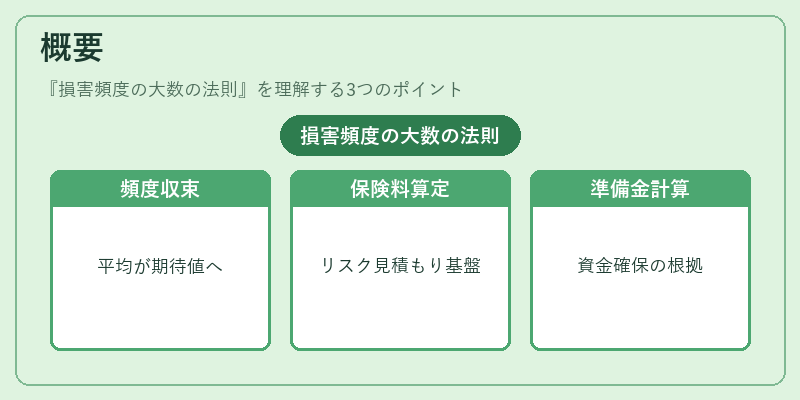
損害頻度の大数の法則は、保険業界が長期的にリスクを見積もる際に不可欠な基盤となった。契約者一人ひとりから生じる事故や死亡などのイベントは個別では予測しづらいものの、一定期間内に集計すればその平均頻度が期待値へ収束するという性質を示す。この法則は、従来の確率論的枠組みである大数の法則を損害件数に適用したものであり、保険料設定や準備金計算の根拠となる。
役割と機能
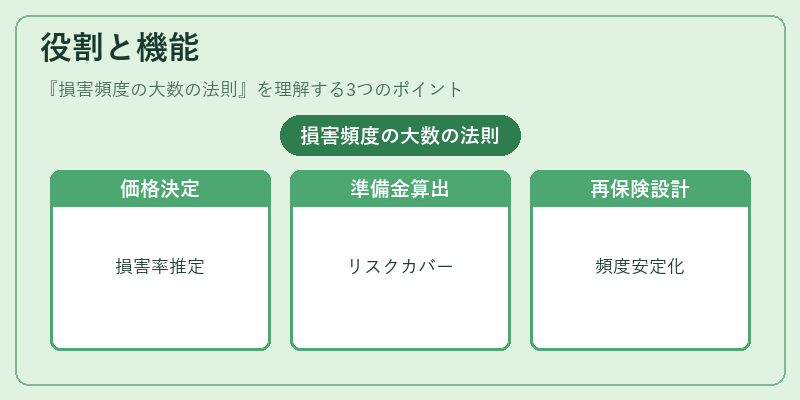
- 価格決定:期待頻度が確定すると、損害率(損害額/プレミアム)を推定しやすくなる。
- 準備金計算:保険会社は将来の支払義務をカバーするために、頻度と重み付けされた平均損害額から必要準備金を算出する。
- 再保険プール設計:多数の契約を集約しリスクを分散させる際、頻度が安定するとプール全体の損害分布が予測可能になる。
- ソルベンシーマージン算定:規制上の資本要件は、予測される損害頻度と重み付けされたリスクに基づいて決定される。
特徴
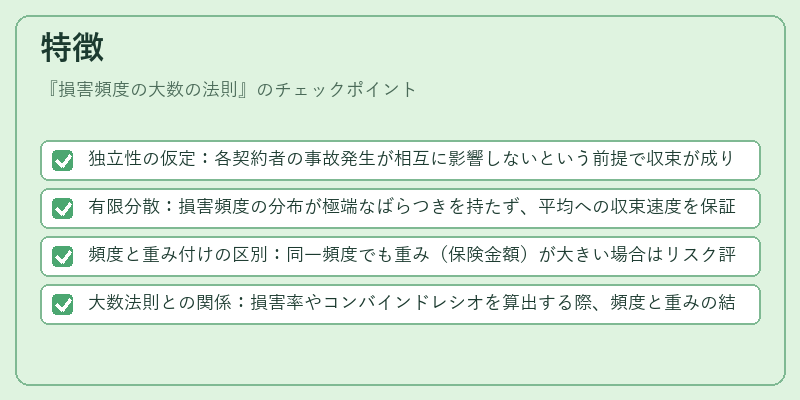
- 独立性の仮定:各契約者の事故発生が相互に影響しないという前提で収束が成り立つ。
- 有限分散:損害頻度の分布が極端なばらつきを持たず、平均への収束速度を保証する。
- 頻度と重み付けの区別:同一頻度でも重み(保険金額)が大きい場合はリスク評価に差異が生じる。
- 大数法則との関係:損害率やコンバインドレシオを算出する際、頻度と重みの結合が重要である。
現在の位置づけ
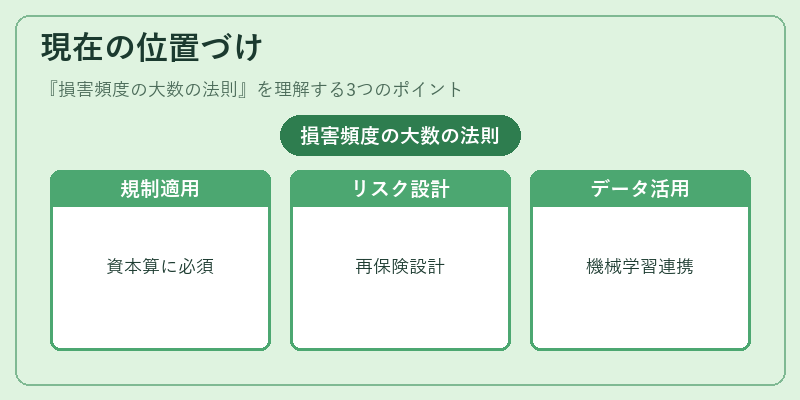
近年の保険市場では、ソルベンシーIIなどの規制枠組みが導入され、損害頻度の大数の法則は資本計算やリスク管理に不可欠な要素となっている。再保険プールの設計やストレステストでも、頻度の安定性を前提としたシナリオが多用される。また、地震保険や自賠責保険など、極端イベントが発生しやすい分野では、法則に基づく予測精度向上のためにモデルリスク管理が強化されている。さらに、データドリブンなアプローチの進展により、頻度推定は機械学習アルゴリズムと結合されるケースも増えている。
×
続きを読むには確認が必要です