歳入構成比率とは、政府が得る歳入(主に税収)を各種源泉別に分解し、その割合を示す指標である。
目次
概要
歳入構成比率は国の財政健全性や政策効果を把握するために用いられる。所得税・法人税・消費税など、主要な課税項目ごとの収入比率を算出し、時系列で比較することで税制変更や景気変動が歳入構成に与える影響を定量化できる。国際的にはOECD諸国の財政統計と比較され、税負担の公平性や効率性を評価する基準ともなる。
役割と機能
- 政策立案支援:歳入構成比率の変化は税制改革や社会保障拡充の影響を示すため、予算編成時に重要な指標となる。
- 財政健全性評価:構成比率が偏り過ぎている場合、特定の課税源への依存度が高く、景気変動に脆弱であると判断される。
- 国際比較:同一指標を用いて他国との歳入バランスや税負担の相対性を測定でき、政策レポートや学術研究で引用される。
特徴
- 構成要素は多様:所得税・法人税・消費税・関税・地方税・非課税収入などが含まれ、国ごとに項目の細分化度合いが異なる。
- 時系列変動性:景気拡大期には所得税や法人税が増加し、減速期には消費税比率が高くなる傾向がある。
- 政策反映性:税制改正(例えば税率変更)や社会保障支出増加は構成比率に直ちに影響を与えるため、短期的な財政動向を把握できる。
現在の位置づけ
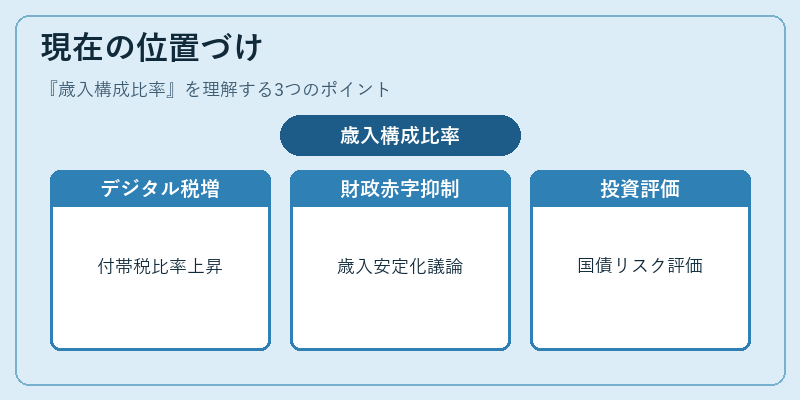
近年ではデジタル経済の拡大に伴い付帯税(消費税や取引所手数料)の比率が上昇しつつある。さらに、低金利環境での財政赤字増加を抑制するため、歳入構成比率を安定化させる政策議論が進行中である。金融機関や投資家はこの指標を用いて国債発行リスクや将来税収見通しを評価し、ポートフォリオ調整に活用している。
×
続きを読むには確認が必要です