リボ払残高減少率の影響要因とは、個人がクレジットカードやカードローン等のリボ払いにおいて、一定期間内に残高をどれだけ減らせるかを決定する要素である。
目次
概要
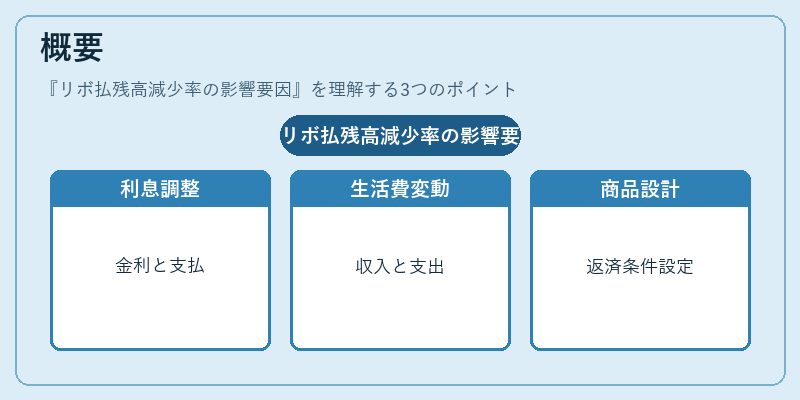
リボ払残高は、利用額から最低返済金額(通常は残高×固定率)を差し引いた残高が次期の支払い対象となる仕組みである。減少率は、実際に支払われる金額と利息負担のバランスによって左右されるため、個人の収入構造や生活費の変動、金融商品自体の設計が重要な影響要因となる。
役割と機能
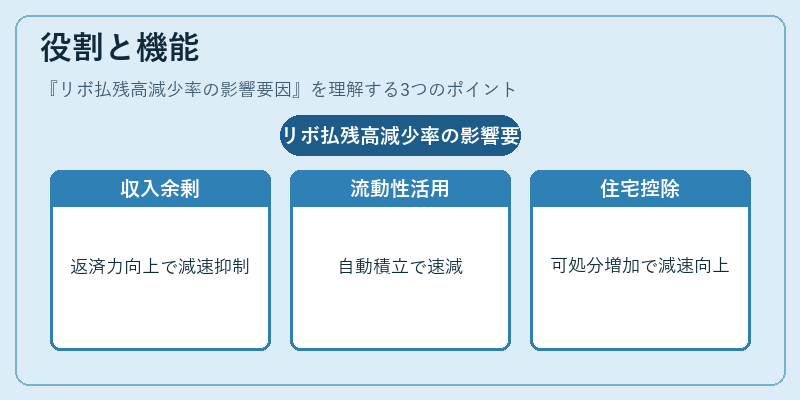
リボ払残高減少率は、家計管理における負債削減スピードを測る指標として利用される。例えば、可処分所得や固定費の比率が高いほど返済余力が低下し、減少率は鈍化する。一方、流動性比率が高く、余剰資金が多ければ自動積立や繰上げ返済を行うことで速やかな残高削減が可能となる。住宅ローン控除の影響で可処分所得が増加すると、リボ払いへの支出比率が低下し、結果として減少率は向上する。
特徴
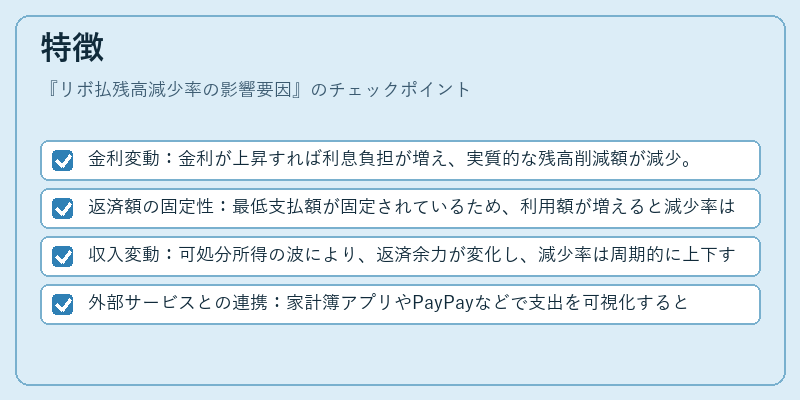
- 金利変動:金利が上昇すれば利息負担が増え、実質的な残高削減額が減少。
- 返済額の固定性:最低支払額が固定されているため、利用額が増えると減少率は低下する。
- 収入変動:可処分所得の波により、返済余力が変化し、減少率は周期的に上下する。
- 外部サービスとの連携:家計簿アプリやPayPayなどで支出を可視化すると、過剰利用を抑制でき、結果として残高減少率が向上する。
現在の位置づけ
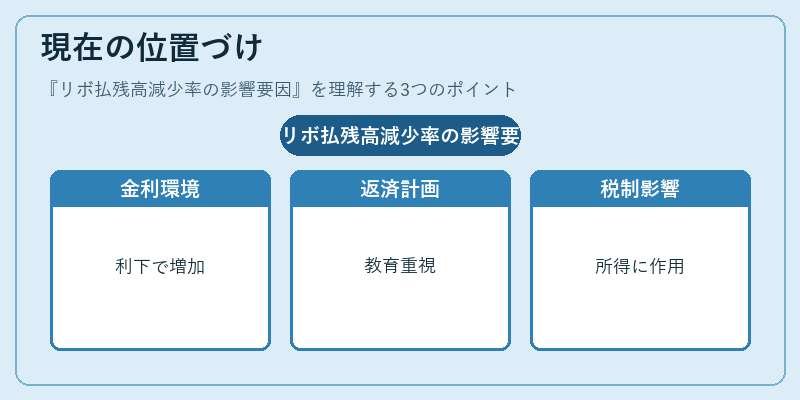
近年は低金利環境下でリボ払い商品が増加し、消費者教育や金融庁の指導により返済計画の重要性が強調されている。また、FIRE(Financial Independence, Retire Early)を目指す層では、残高減少率を最大化するためにカードローンからリボ払いへ移行しない選択や、定期的な繰上げ返済の実践が一般化している。さらに、住宅ローン控除など税制優遇策が可処分所得に与える影響も大きく、個人財務計画全体におけるリボ払残高減少率は重要な指標として位置づけられている。
×
続きを読むには確認が必要です