シードラウンドの投資家の投資期間とは、スタートアップが初期段階で資金調達を行う際に、投資家(エンジェルやVC)が出資した後、株式またはコンバーチブル・ノート等を保有し続ける期間を指す。
目次
概要
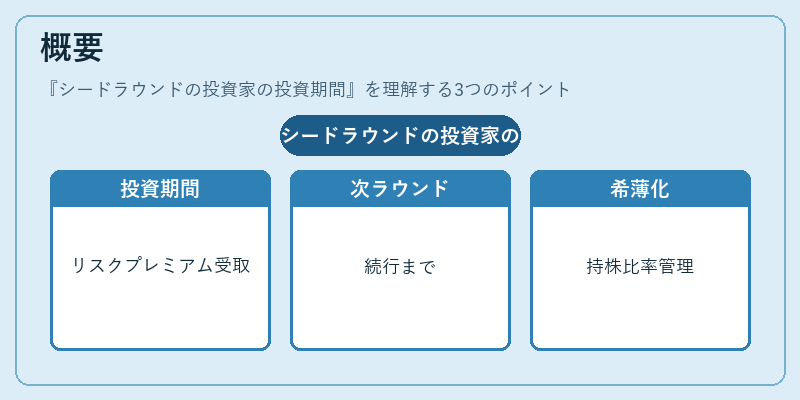
シードラウンドは、製品開発や市場検証が未完成の段階で実施される資金調達である。投資家は将来性に対するリスクプレミアムを受け取る代わりに、出資後一定期間会社に留まることを求められる。この「投資期間」は、投資契約(株式発行、コンバーチブル・ノート、SAFE等)の条項や企業の成長段階によって定義され、通常は次のファイナンスラウンドまたはエグジットまで続く。投資期間を設けることで、投資家は持株比率の希薄化リスクと流動性リスクを管理し、創業者側も長期的な経営判断に集中できるようになる。
役割と機能
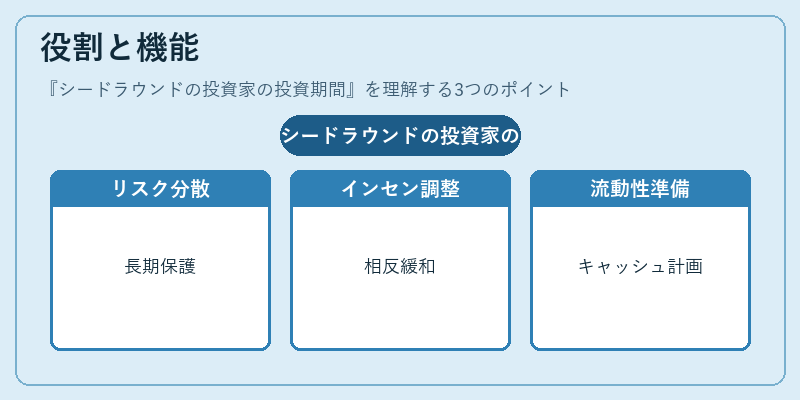
- リスク分散:投資期間が長いほど、企業の成長過程で発生する不確実性に対して投資家は一定の保護を得られる。
- インセンティブ調整:期間中に株式や権利を保持させることで、創業者と投資家間の利益相反を緩和し、共同で価値創造に注力できる。
- 流動性イベントへの準備:IPOやM&Aなどのエグジット時に、投資期間が終了しているかどうかが株式売却条件に直結するため、タイミング管理が重要となる。
- キャッシュフロー計画:投資期間を明確に設定すると、企業は将来の資金調達スケジュールや配当方針を予測しやすくなる。
特徴
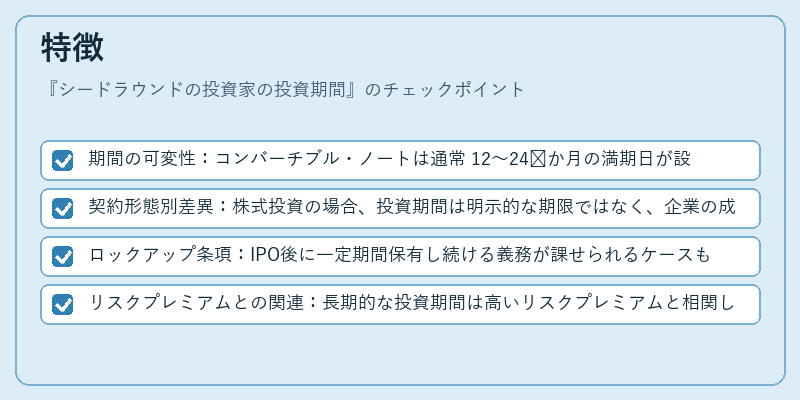
- 期間の可変性:コンバーチブル・ノートは通常 12〜24 か月の満期日が設定される一方、SAFE は満期日を設けず次回ラウンド時に自動転換する。
- 契約形態別差異:株式投資の場合、投資期間は明示的な期限ではなく、企業の成長フェーズ(シリーズA・Bなど)やエグジットまでとされる。
- ロックアップ条項:IPO後に一定期間保有し続ける義務が課せられるケースも多く、投資家側の短期売却圧力を軽減する。
- リスクプレミアムとの関連:長期的な投資期間は高いリスクプレミアムと相関し、投資家はその分高利回りを期待できる。
現在の位置づけ
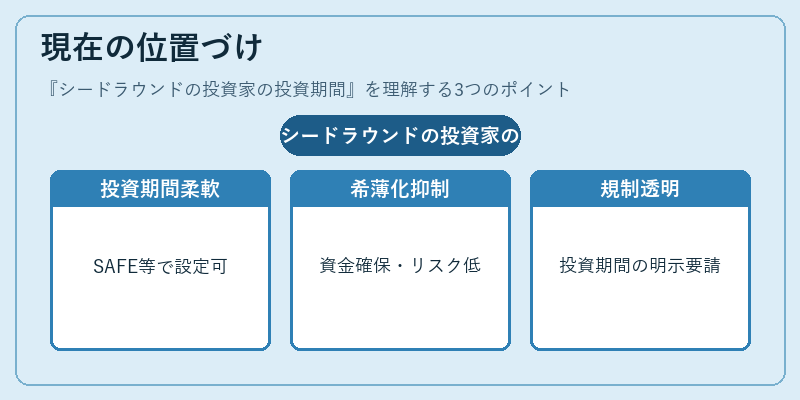
近年では、シード段階での資金調達が多様化しており、SAFEやコンバーチブル・ノートの利用が増加している。これらのツールは投資期間を柔軟に設定できるため、スタートアップ側は早期資金確保と同時に後続ラウンドでの希薄化リスクを抑制しやすい。また、規制環境も変化しており、投資家保護の観点から投資期間に関する透明性が求められるケースが増えている。結果として、シードラウンドの投資期間はスタートアップと投資家双方にとって重要な契約要素であり、今後も市場動向や法制度の変化に応じてその形態は進化し続ける。
×
続きを読むには確認が必要です