財政赤字拡大要因とは、政府の歳入と歳出の差が増加する原因を示すマクロ経済指標である。
目次
概要
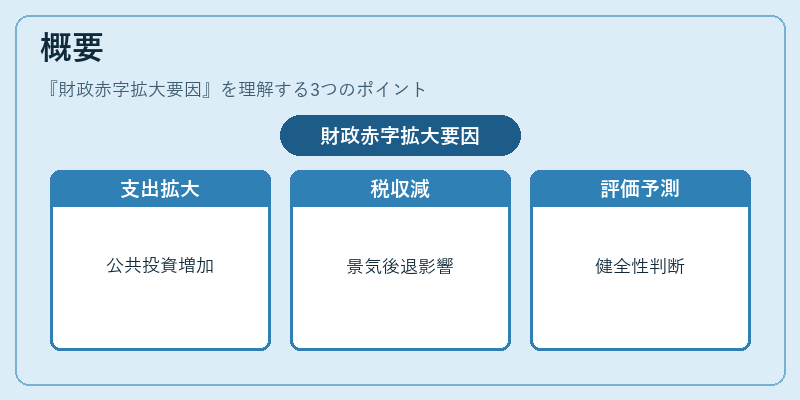
財政赤字は国の収支構造を表し、公共投資や社会保障費用の増大、税収減少などが組み合わさることで拡大する。赤字拡大要因は、これらの変動要素を定量化・分類したもので、財政健全性評価や将来予測に不可欠である。特に景気後退期には歳出増が優先される一方、好況時は税収拡大によって抑制されるケースが多い。
役割と機能
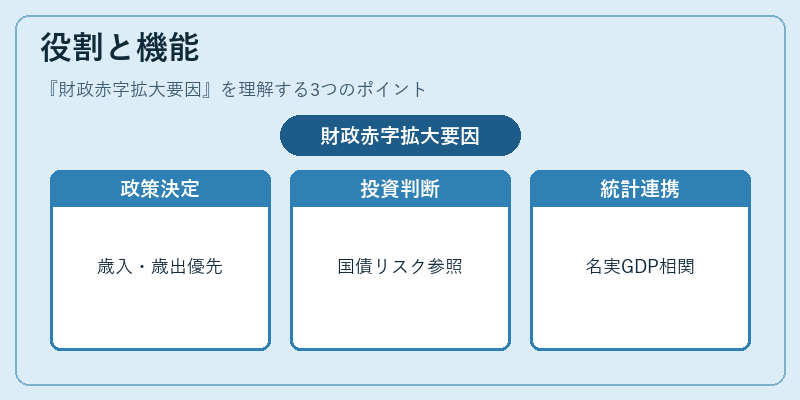
- 政策立案:財政赤字の拡大要因を把握することで、歳入増加策や歳出削減策の優先順位を決定できる。
- 市場評価:投資家は国債リスクを判断する際に赤字拡大要因を参照し、金利設定や信用格付けに影響を与える。
- 統計連携:名目GDP・実質GDPとの相関分析で、経済成長と財政負担のバランスを測定する。
特徴
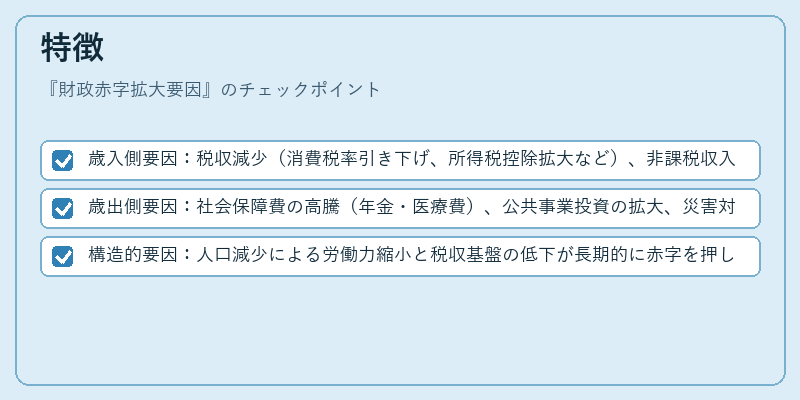
- 歳入側要因:税収減少(消費税率引き下げ、所得税控除拡大など)、非課税収入増。
- 歳出側要因:社会保障費の高騰(年金・医療費)、公共事業投資の拡大、災害対策費用。
- 構造的要因:人口減少による労働力縮小と税収基盤の低下が長期的に赤字を押し上げる。
現在の位置づけ
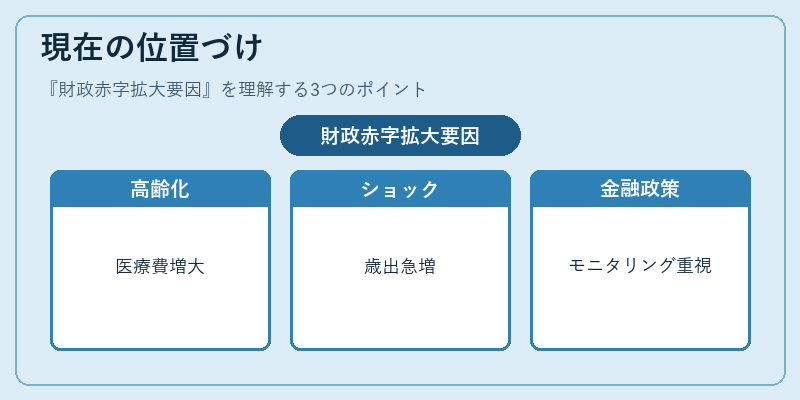
近年は高齢化社会と医療費増大、突発的な経済ショック(パンデミック)への対応で歳出が急増。政府は税制改正や支出統制を進めつつも、短期的財政拡張策を継続している。金融市場では、赤字拡大要因の変動が国債金利に直接反映されるため、日銀の公開市場操作やテーパリング政策と連携したモニタリングが重要視されている。
×
続きを読むには確認が必要です