経常利益の財務費用とは、企業が営業活動以外に負担する金利や手数料等の支出であり、損益計算書上では営業外費用として計上されるものである。
目次
概要
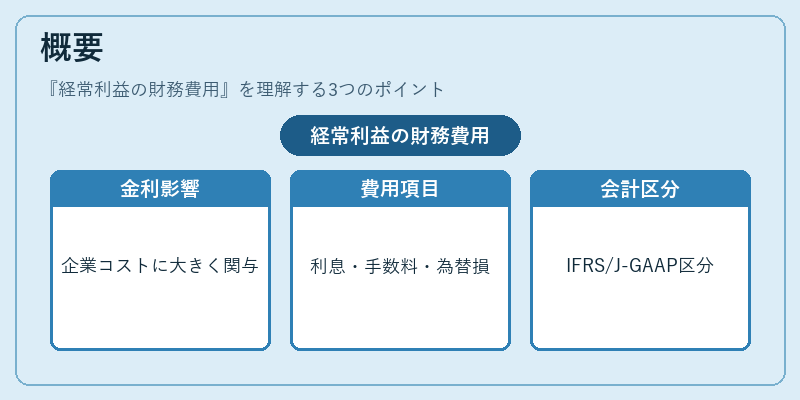
金融機関から借入れを行う際に発生する金利は、企業活動全体のコスト構造に大きく影響する。経常利益の財務費用は、営業利益に加算されたその他の営業外収益(受取配当・為替差益等)から控除される項目であり、最終的に経常利益を決定する重要な要素となる。
この費用は「利息支払額」や「手数料」「為替損失」などが含まれ、企業の資金調達戦略や負債構造と密接に結びついている。国際財務報告基準(IFRS)や日本の会計基準(J-GAAP)では、これらの費用を「営業外費用」または「利息費用」として明確に区分し、投資家に対して企業の負債コストを透明化することが求められる。
役割と機能
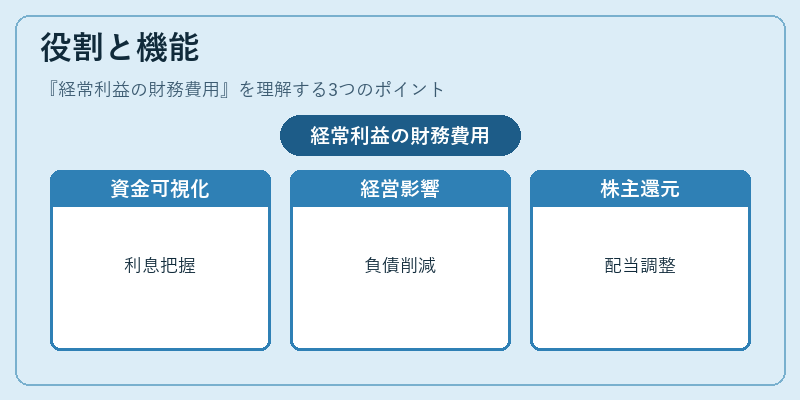
経常利益の財務費用は、以下のような場面で重要な指標となる。
- 資金調達コストの可視化:企業が外部から調達した資金に対して支払う利息を把握し、借入れ条件や金利リスクを評価するために用いられる。
- 経営判断への影響:財務費用が増加すると経常利益が圧迫されるため、投資計画の見直しや負債削減策の検討に繋がる。
- 株主還元とのバランス:配当や自己株式取得など株主還元を行う際、財務費用を考慮した上でキャッシュフローを最適化する必要がある。
これらの機能は、企業の資本構成と経営戦略に直結し、投資家や金融機関からの信頼度評価にも影響を与える。
特徴
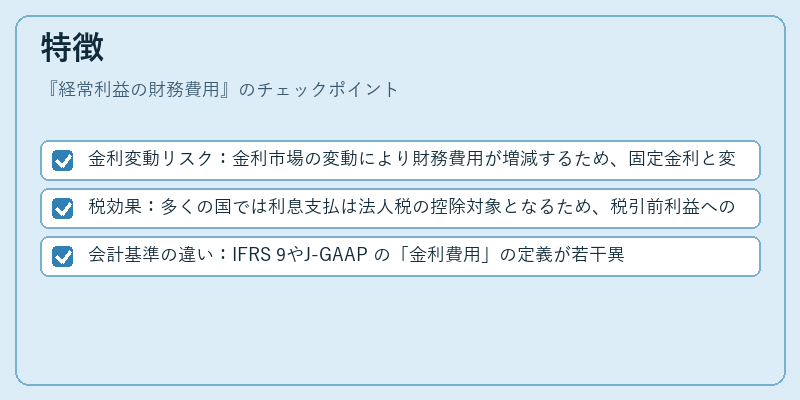
- 金利変動リスク:金利市場の変動により財務費用が増減するため、固定金利と変動金利のバランスが重要である。
- 税効果:多くの国では利息支払は法人税の控除対象となるため、税引前利益への影響は限定的だが、税後利益には大きな差を生む。
- 会計基準の違い:IFRS 9やJ-GAAP の「金利費用」の定義が若干異なるため、国際比較では調整が必要となる。
これらはすべて、企業が負債管理を行う上で不可欠な要素であり、財務費用の適切な計算と報告が求められる。
現在の位置づけ
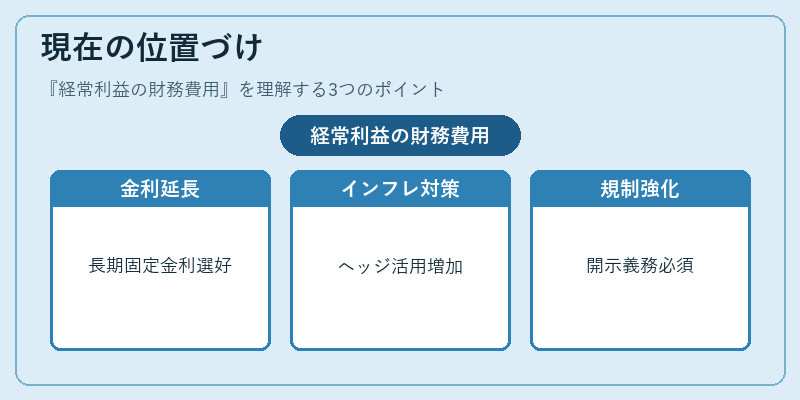
近年では低金利環境からインフレーション圧力へのシフトに伴い、企業は借入れ条件を再検討するケースが増えている。経常利益の財務費用は、以下のような動向を示す重要指標となっている。
- 低金利時代の延長:多くの先進国で金利が極めて低いまま推移しており、企業は長期固定金利借入れを選好する傾向にある。
- インフレーション対策:金利上昇局面では財務費用が増大し、経常利益の圧縮要因となるため、ヘッジ手法(金利スワップ等)の活用が広まっている。
- 規制強化と報告義務:国際的にリスク管理体制の充実を求める動きが進み、財務費用の詳細な開示や内部統制評価が必須となっている。
結果として、経常利益の財務費用は企業価値評価や投資判断における不可欠な指標であり、今後も金融市場の変動とともにその重要性は増大していく見通しである。
×
続きを読むには確認が必要です