財政赤字算定基準とは、国の歳入と歳出を比較し、差額がマイナスの場合にそれを赤字として計上するための会計・統計的枠組みである。
概要
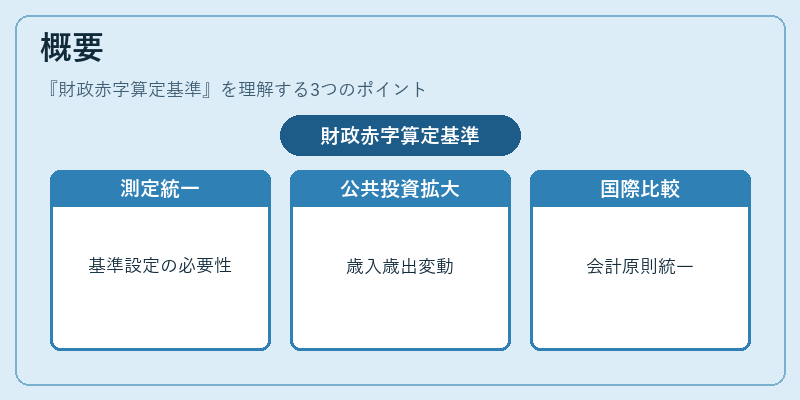
財政赤字算定基準は、政府の財政状態を一貫して測定する必要性から生まれた。戦後の高度経済成長期において、公共投資が拡大し、歳入と歳出のバランスが頻繁に変動したため、統計的な基準設定が急務となった。また、国際比較を可能にするため、会計原則や統計手法を標準化する動きも背景にある。算定基準は、歳入・歳出の構成要素(税収、社会保障費、補助金等)と、それらを集計する方法論を明文化し、政府間で共通理解を確立する役割を担う。
役割と機能
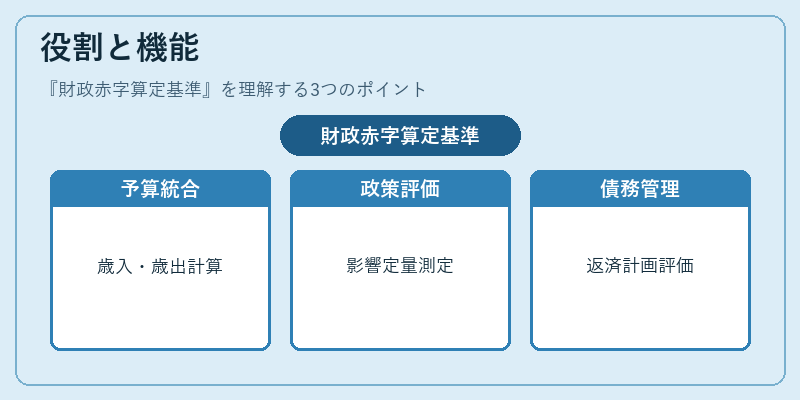
財政赤字算定基準は、以下のような場面で重要な機能を果たす。
1. 予算編成:各省庁が提出する歳入・歳出計画を統合し、国全体としての赤字額を算出できる。
2. 政策評価:金融政策や税制改正などが財政バランスに与える影響を定量的に測定するための基礎データとなる。
3. 債務管理:将来予想される赤字と国債発行額を照合し、返済計画や金利リスクを評価できる。
4. 国際報告:G20・IMF等の国際機関への財政統計提出に必要な指標として採用されている。
特徴
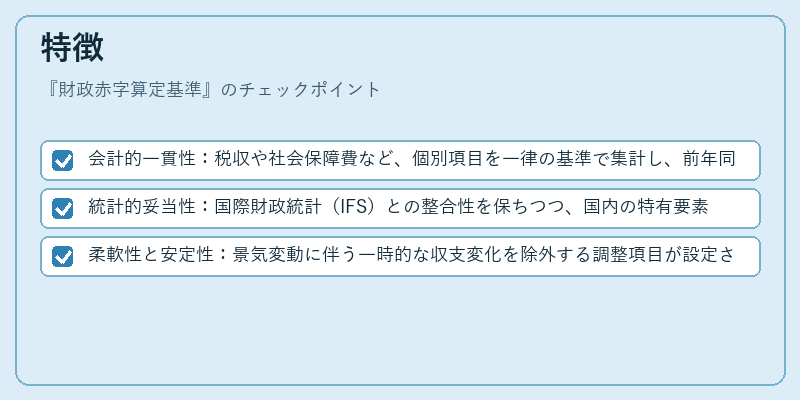
- 会計的一貫性:税収や社会保障費など、個別項目を一律の基準で集計し、前年同月比や時系列比較が可能である。
- 統計的妥当性:国際財政統計(IFS)との整合性を保ちつつ、国内の特有要素(地方交付税等)も反映できるよう設計されている。
- 柔軟性と安定性:景気変動に伴う一時的な収支変化を除外する調整項目が設定され、長期トレンドを読み取りやすい。
これらの特徴は、単なる会計処理ではなく、マクロ経済政策の意思決定に不可欠な情報源として機能する点で他の財政指標と差別化されている。
現在の位置づけ
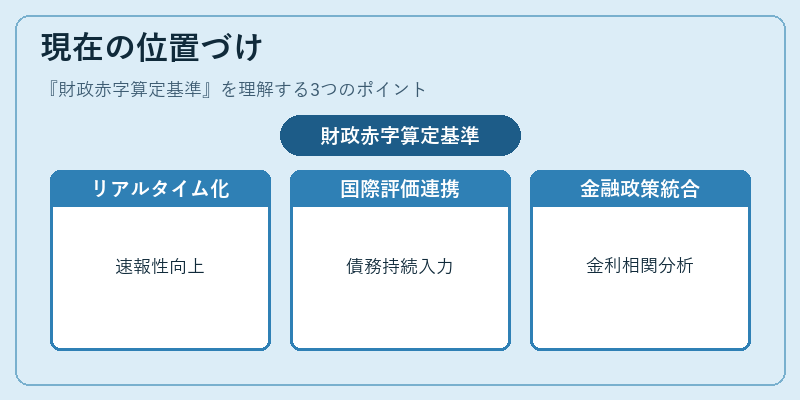
近年、デジタル政府や統計改革の進展に伴い、算定基準はよりリアルタイムかつ透明性を高める方向へ移行している。特に新型コロナウイルス感染症の拡大による緊急財政支出が増加した際には、赤字額の計測精度と速報性が重視された。また、国際的な債務持続可能性評価(例えばIMFの「Debt Sustainability Analysis」)においても、算定基準は重要な入力データとなっている。さらに、金融政策との連携を強化するため、財政赤字と金利・通貨供給量の相関分析が進められている。これらの動向から、財政赤字算定基準は今後もマクロ経済分析の中核的指標として位置づけられることが予想される。
続きを読むには確認が必要です