事業承継税制における評価資産の減価償却除外特例の適用期間とは、事業承継時に取得した評価資産について、一定期間減価償却費を課税所得から除外できる制度上の時間枠である。
概要
事業承継税制は、中小企業の経営者が退職や死亡等で事業を後継者に移転する際、相続税・贈与税負担を軽減しつつ、事業継続性を確保するために設けられた制度群である。評価資産とは、承継時点で市場価値や帳簿価額に基づき定められる有形固定資産(機械装置・建物等)を指し、通常は取得原価の減価償却が課税所得計算上認められる。しかし、事業承継税制下では、後継者が経営を再開する際に初期投資負担を緩和する目的で、評価資産の減価償却費を一定期間除外できる特例が設けられている。この適用期間は、制度設計上、税務当局が事業継続の安定化と税収確保のバランスを取るために設定されており、取得時点から概ね10年以内に限定されるケースが多い。
役割と機能
減価償却除外特例は、以下のような場面で具体的に機能する。
1. 税負担軽減 – 後継者は当初数年間にわたり、評価資産から計上される減価償却費を所得控除対象とせず、課税所得が抑えられるため、キャッシュフローの圧迫を緩和できる。
2. 事業継続支援 – 減価償却費の除外は、設備投資や運転資金の確保に寄与し、経営再建期におけるリスクヘッジとして機能する。
3. 税収調整 – 除外期間を限定することで、一時的な税負担軽減と長期的な税収確保とのバランスが図られる。
実務上は、後継者が事業承継税制の適用申請を行い、評価資産の取得日や種類に応じて除外期間が決定される。税務署から発行される「減価償却除外証明書」によって正式に認められる。
特徴
- 限定的な対象:減価償却除外は評価資産のみに適用され、株式や不動産(土地・建物以外)には基本的に適用されない。
- 期間制限:取得日から最大で約10年間といった時間枠が設けられ、その後は通常通り減価償却費を計上する必要がある。
- 条件付き除外:除外対象となるためには、承継者が事業を継続し、一定の経営要件(従業員数・売上規模等)を満たすことが求められる。
- 税務監査の対象:期間終了後に減価償却費を計上する際は、過去の除外処理と整合性が取れているかどうかが税務調査で重点チェックされる。
現在の位置づけ
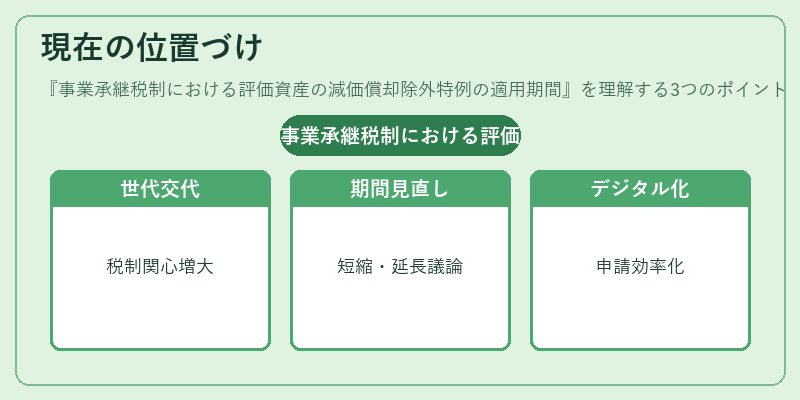
近年、少子高齢化や経営者世代交代の加速に伴い、事業承継税制全体への関心は増大している。減価償却除外特例も、後継者が初期投資負担を軽減しつつ事業を安定的に運営できるよう設計されており、中小企業の経営再建支援策として重要視されている。
一方で、税制改正や財政状況の変化により、除外期間の上限が見直される可能性もある。例えば、減価償却除外期間を短縮し税収確保を図る動きや、逆に延長して事業継続支援を強化する方向で議論が行われている。
また、デジタル化の進展により、評価資産の取得・減価償却計算プロセスがIT化され、申請手続きや監査対応が効率化されつつある。これに伴い、除外特例の適用範囲や期間設定についても、税務署と事業者間で情報共有が進むことで、実務上の透明性が向上している。
続きを読むには確認が必要です