参加型固定利回り優先株とは、一定の配当率を保証しつつ、会社が設定した利益水準を超えた場合に追加で配当を受け取る権利を有する優先株式である。
目次
概要
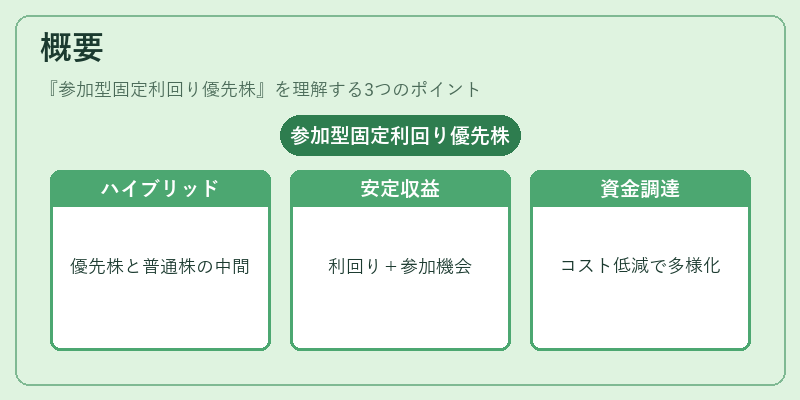
参加型固定利回り優先株は、従来の優先株と普通株の中間的な位置づけを持つハイブリッド証券として登場した。企業が資本コストを抑えながら投資家に対して安定した収益性と上乗せ利益への参加機会を提供することで、資金調達手段の多様化を図る目的で設計された。日本では証券取引所の上場規程や金融商品取引法の改正に伴い、優先株の発行形態が拡充され、参加型固定利回り優先株も一般投資家向けに流通し始めた。
役割と機能
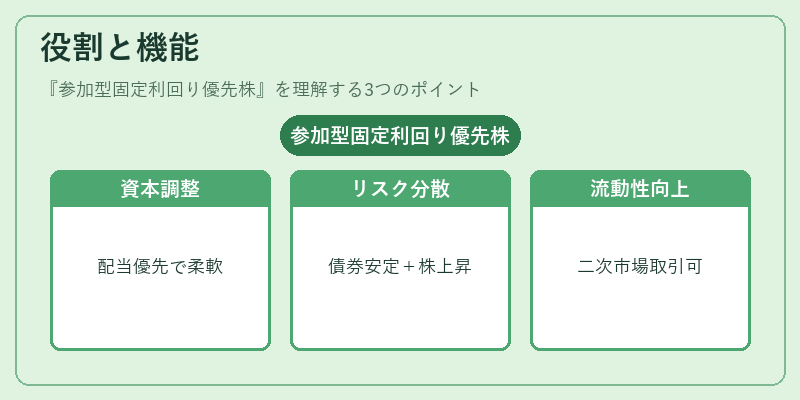
- 資本調達の柔軟化:企業は普通株より優先的な配当を設定しつつ、利益が好転した際には追加配当で投資家の満足度を高めることができる。
- リスク分散機能:固定利回りにより債券的安定性を確保し、参加権により株式的な上昇余地を提供するため、投資ポートフォリオのバランス調整に利用される。
- 流動性向上:市場で取引可能な証券として設計されているため、企業は発行後も二次市場で売買が可能であり、資本構成を柔軟に変更できる。
特徴
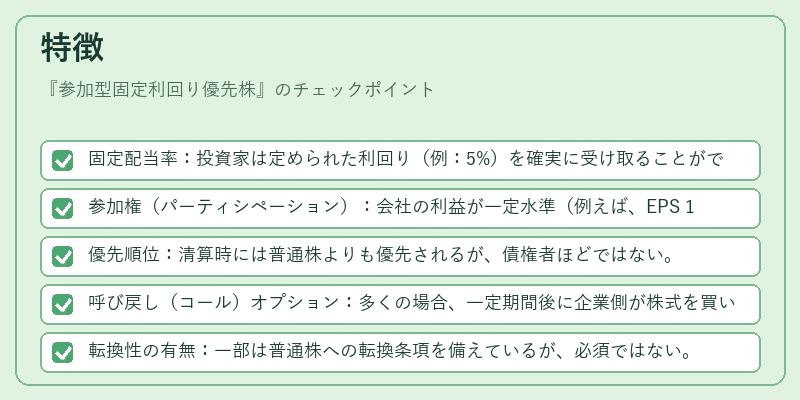
- 固定配当率:投資家は定められた利回り(例:5%)を確実に受け取ることができる。
- 参加権(パーティシペーション):会社の利益が一定水準(例えば、EPS 1,000円超)を突破した場合に、追加配当や利益分配を受けられる。
- 優先順位:清算時には普通株よりも優先されるが、債権者ほどではない。
- 呼び戻し(コール)オプション:多くの場合、一定期間後に企業側が株式を買い戻す権利を持つ。
- 転換性の有無:一部は普通株への転換条項を備えているが、必須ではない。
現在の位置づけ
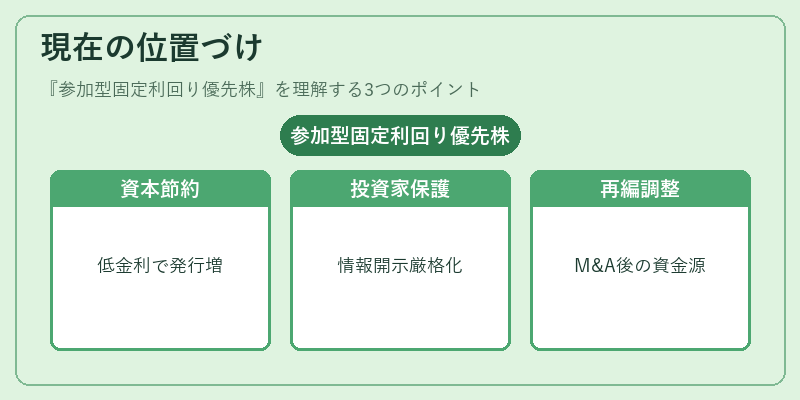
近年の低金利環境下で企業は資本コスト削減とリスク分散を求め、参加型固定利回り優先株の発行が増加している。証券取引所では上場規程に「優先株」カテゴリが設けられ、投資家保護のための情報開示要件が厳格化されている。投資家側は固定利回りと参加権を組み合わせたリターンを期待できる一方で、呼び戻しリスクや将来の株式希薄化リスクに留意する必要がある。金融市場では、企業再編・M&A後の資本構造調整手段としても利用されており、特に日本国内の中堅企業においては重要な資金源となっている。
×
続きを読むには確認が必要です