連結税務損金算入適用条件とは、親会社が連結財務諸表において子会社の税務上の損失を損金として計上できるために満たすべき法定要件である。
概要
日本の法人税法は、法人単位での課税を前提とするが、連結会計を採用する企業グループでは、親会社と子会社間で発生した損失を統合して税金対策に活用できるように規定されている。これらの条件は、税務上の利益調整と財務諸表の一貫性を確保するために設けられたものであり、連結会計基準(J-IFRS・日本版GAAP)との整合性を図る役割を果たす。さらに、税務損金算入は、企業グループ全体の税負担削減策として重要であるため、内部統制やコンプライアンスにおける監査対象となっている。
役割と機能
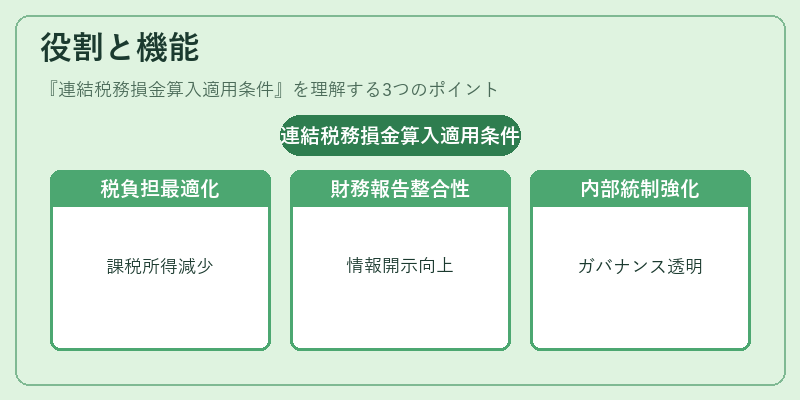
連結税務損金算入適用条件は、以下のような場面で活用される。
1. 税負担最適化:親会社が子会社の損失を利用して課税所得を減少させ、法人税額を抑制する。
2. 財務報告の整合性確保:会計上の連結損益と税務上の課税所得を一致させることで、投資家への情報開示品質を向上させる。
3. 内部統制の強化:適用条件を満たすために必要な取締役会・監査役会の承認プロセスが設けられ、ガバナンス体制の透明性を担保する。
4. 規制遵守:SOX法や日本版内部統制報告書(ICFR)と連動し、税務上のリスク管理を企業全体で統括できるようにする。
特徴
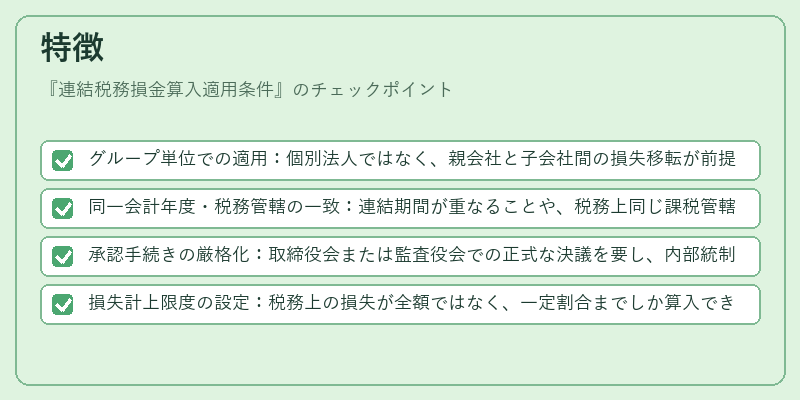
- グループ単位での適用:個別法人ではなく、親会社と子会社間の損失移転が前提。
- 同一会計年度・税務管轄の一致:連結期間が重なることや、税務上同じ課税管轄に属する必要性。
- 承認手続きの厳格化:取締役会または監査役会での正式な決議を要し、内部統制フレームワークに組み込まれる。
- 損失計上限度の設定:税務上の損失が全額ではなく、一定割合までしか算入できないケースもある。
現在の位置づけ
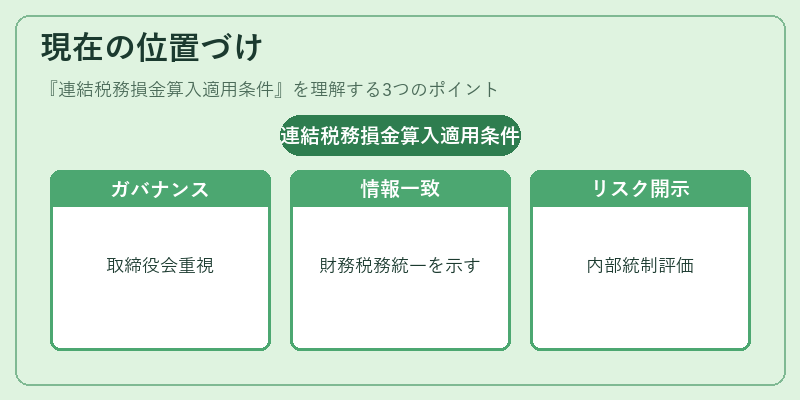
近年の税制改革や国際的な会計基準統一(IFRS採用)に伴い、連結税務損金算入適用条件は企業ガバナンスの重要指標として注目されている。特に、統合報告書の作成が求められる中で、財務情報と税務情報の一貫性を示すために、取締役会・監査役会はこの条件の遵守状況を定期的にレビューすることが期待されている。加えて、SOX法に準じた内部統制報告書では、税務損金算入プロセスのリスク評価と対策実施状況が開示対象となり、投資家や規制機関からの監視強化につながっている。
続きを読むには確認が必要です