スチュワードシップリスク管理とは、投資家や企業がスチュワードシップ活動を実施する際に発生し得る財務・非財務上のリスクを特定・評価し、適切な対策を講じる枠組みである。
目次
概要
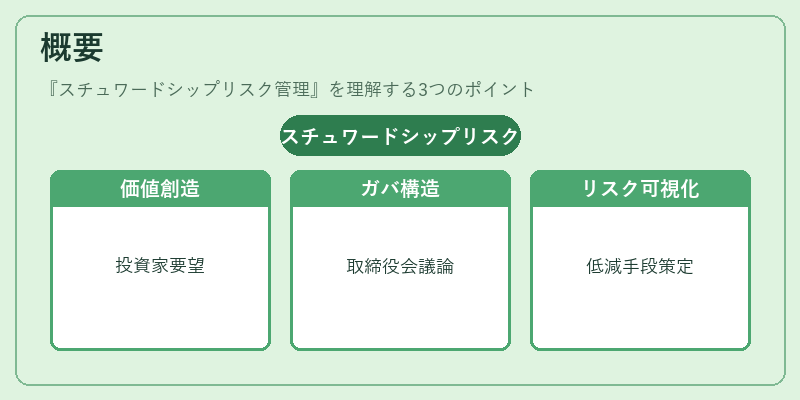
スチュワードシップコードの普及に伴い、投資家は企業への影響力行使を通じて長期的価値創造を求めるようになった。この過程で、株主提案権の行使や委任状勧誘による意思決定、敵対的買収防衛策の検討などが企業活動に影響を与える。これらは社外取締役・指名委員会・監査役会といったコーポレートガバナンス構造内で議論され、統合報告書や内部統制(SOX法等)との整合性が求められる。スチュワードシップリスク管理は、そのような多様なステークホルダー間の相互作用を踏まえ、企業価値に対する潜在的影響を可視化し、リスクを低減させるための手段として位置付けられる。
役割と機能
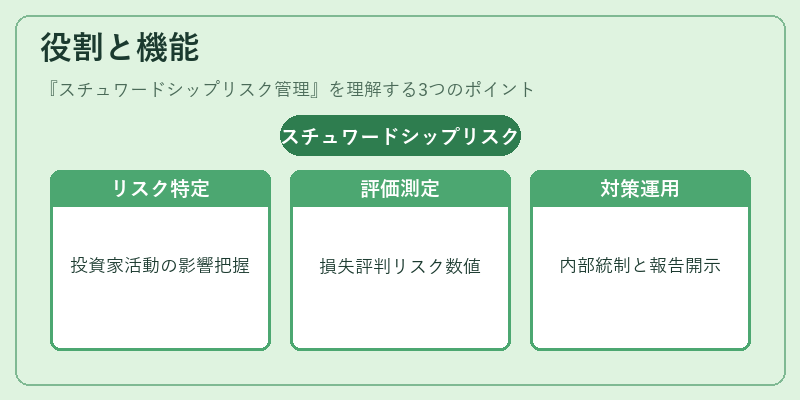
- リスク特定:投資家の提案活動が取締役会決議や株主総会に与える影響を把握。
- 評価・測定:リスク発生時の財務損失、評判リスク、ガバナンス構造への摩擦度合いを数値化。
- 対策設計:内部統制強化、委任状勧誘プロセスの透明性確保、敵対的買収防衛策の見直しなど。
- モニタリング:指名委員会・監査役会で定期レビューを行い、リスク管理方針の適合性を検証。
- 報告・開示:統合報告書においてスチュワードシップ活動と関連リスクを開示し、投資家との情報共有を促進。
特徴
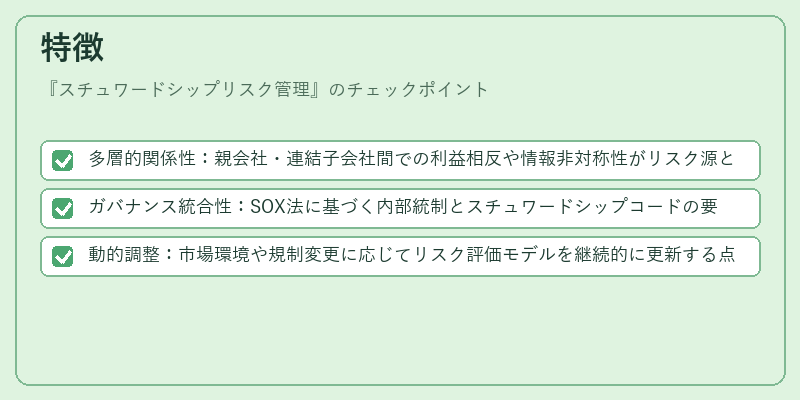
- 多層的関係性:親会社・連結子会社間での利益相反や情報非対称性がリスク源となる。
- ガバナンス統合性:SOX法に基づく内部統制とスチュワードシップコードの要件を同時に満たす必要がある。
- 動的調整:市場環境や規制変更に応じてリスク評価モデルを継続的に更新する点が特徴。
現在の位置づけ
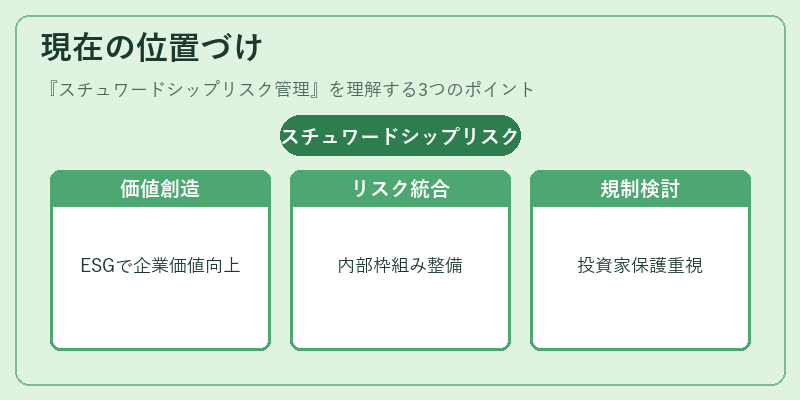
近年、ESG投資の拡大とともにスチュワードシップ活動は企業価値創造の重要手段として認識されるようになった。その結果、リスク管理の観点からも企業内部で体系的な枠組みが求められる。多くの上場企業では指名委員会や監査役会にスチュワードシップリスク担当者を配置し、統合報告書内で開示するケースが増加している。また、規制当局は投資家保護と市場安定性を両立させるため、スチュワードシップ関連リスクの報告義務化を検討中である。これにより、企業はガバナンス構造全体を通じてリスク管理を実装し、長期的な株主価値向上へと結びつける動きが加速している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事