社外取締役の報酬委員会評価とは、企業が設置する報酬委員会において、社外取締役(独立した取締役)の報酬・インセンティブを対象とし、その妥当性・適正性を検討・決定するプロセスである。
目次
概要
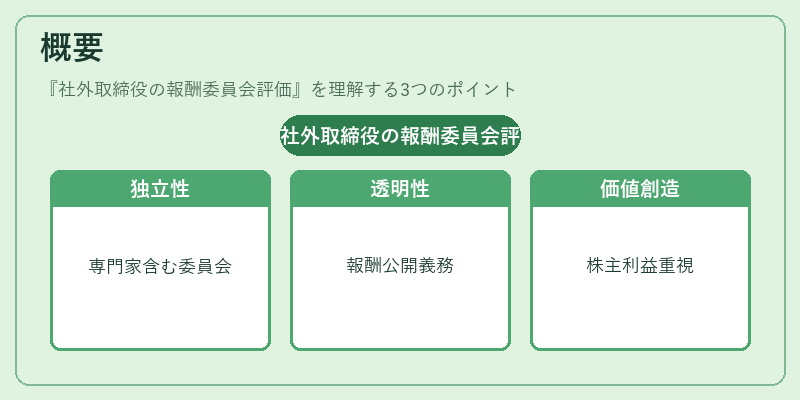
企業のコーポレートガバナンス体制において、社外取締役は経営判断への客観的な監督機能を担う。報酬委員会評価は、その独立性と専門性を維持するために不可欠である。上場企業では証券取引所のコーポレートガバナンス・コードや、国際標準であるISO 26000等により、社外取締役報酬の透明性が求められる。評価は、報酬委員会が独立した専門家を含む構成で行い、株主価値創造とリスク管理の観点から設計される。
役割と機能
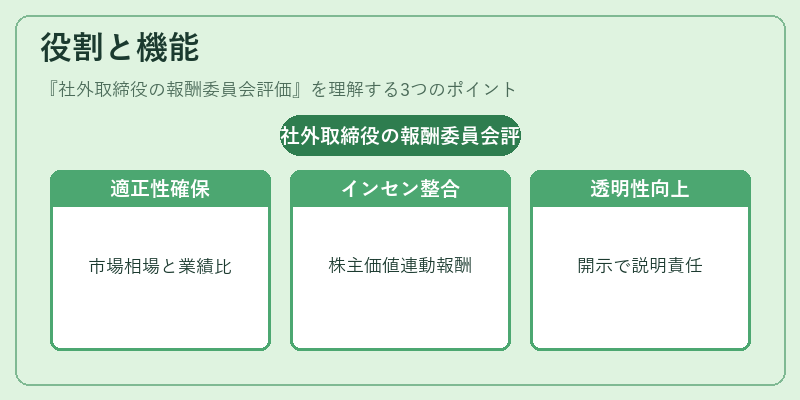
- 適正性の確保:社外取締役の報酬水準が市場相場や企業業績に対して妥当かを判断する。
- インセンティブ整合性:長期的な株主価値創造と連動した報酬構成(ストックオプション・パフォーマンスベース報酬)を設計し、取締役の行動を企業戦略に合わせる。
- 透明性の向上:評価プロセスや結果を開示することで株主への説明責任を果たす。
- リスク管理:過度な報酬が経営判断に影響を与えるリスクを抑制し、監査役会・指名委員会と連携して内部統制を強化する。
特徴
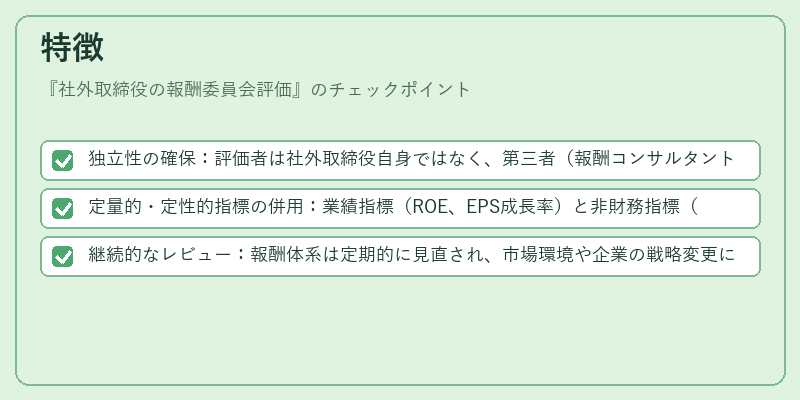
- 独立性の確保:評価者は社外取締役自身ではなく、第三者(報酬コンサルタント等)を起用し、公正さを担保。
- 定量的・定性的指標の併用:業績指標(ROE、EPS成長率)と非財務指標(ESGパフォーマンス)を組み合わせることで総合評価を実施。
- 継続的なレビュー:報酬体系は定期的に見直され、市場環境や企業の戦略変更に応じて調整が行われる。
現在の位置づけ
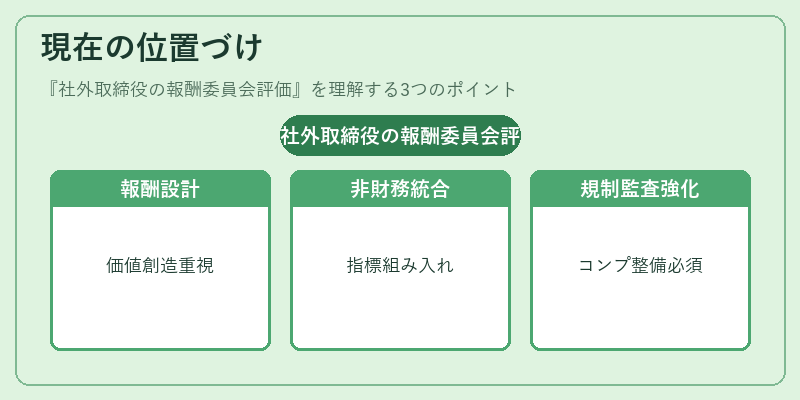
近年、グローバル化とESG投資の拡大を背景に、社外取締役報酬評価は単なる給与決定から「価値創造インセンティブ設計」へと進化している。日本では、東京証券取引所の上場企業コードが改訂され、報酬委員会の独立性・透明性に関する要件が強化された。また、Sustainability Reporting(統合報告書)やStewardship Codeとの連携によって、非財務指標を報酬評価に組み入れる動きが加速している。規制当局は、SOX法等の内部統制要件と併せて、報酬委員会評価プロセスの適正性を監査対象として注目しており、企業はコンプライアンス体制を整備する必要がある。
×
続きを読むには確認が必要です