指値成行注文とは、指定した価格での約定を目標としつつ、条件が満たされない場合には市場価格で即時約定するように設定された注文形態である。
目次
概要
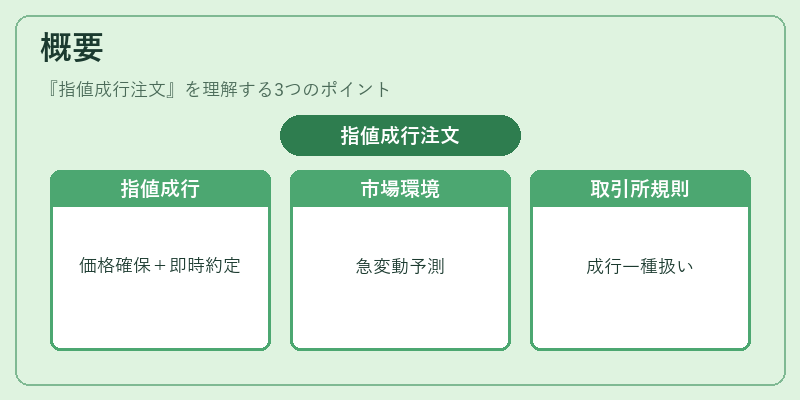
株式取引においては「指値注文」と「成行注文」が基本的な二種類の注文方法である。指値注文では、投資家が希望する価格を明示し、その価格またはより有利な価格でのみ約定される。一方、成行注文は市場最良価格で即時に約定されるため、確実性とスピードを重視するケースで利用される。
指値成行注文は、これら二つの特徴を組み合わせたハイブリッド型である。主に急変動が予想される市場環境や流動性が低い銘柄で、価格確保と約定保証の両立を図るために登場した。取引所規則上は、成行注文の一種として位置付けられ、証券会社側では「指値成立時に成行処理」として実装されている。
役割と機能
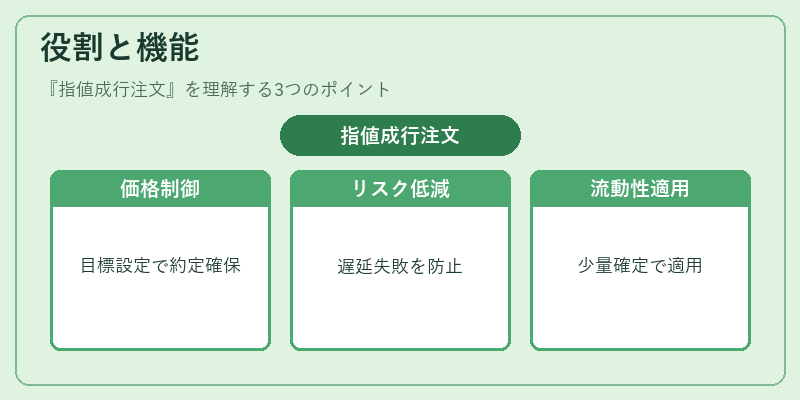
- 価格制御と約定確保 – 投資家は目標価格を設定しつつ、指定時間内にその価格で執行できない場合には自動的に市場最良価格へ切り替わる。
- リスク管理の補完 – 大量売買や重要なポジション調整時に、指値のみでは約定が遅延・失敗するリスクを低減できる。
- 流動性不足銘柄への適用 – 流動性が乏しい株式(例:新興市場や非上場企業の公開買付対象)で、少量でも確実に約定したい際に有効。
- アルゴリズム取引との相性 – スキャルピングやデイトレードで短時間内に価格変動が激しい銘柄を扱う際に、注文執行のタイミングを自動化できる。
特徴
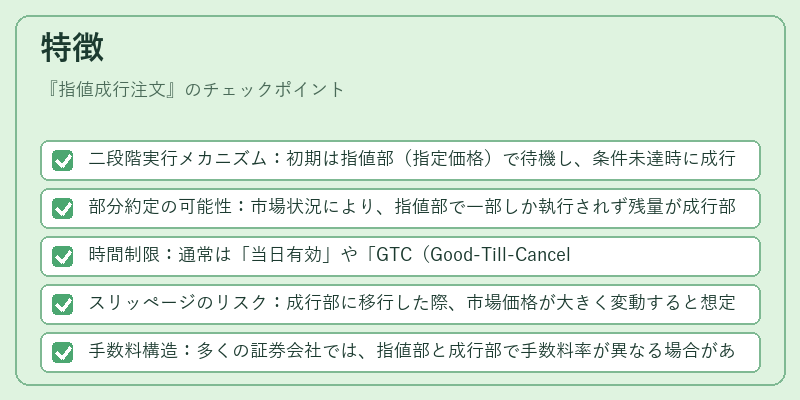
- 二段階実行メカニズム:初期は指値部(指定価格)で待機し、条件未達時に成行部へ移行。
- 部分約定の可能性:市場状況により、指値部で一部しか執行されず残量が成行部で残るケースがある。
- 時間制限:通常は「当日有効」や「GTC(Good‑Till‑Cancelled)」を選択でき、長期的なポジション調整にも利用可能。
- スリッページのリスク:成行部に移行した際、市場価格が大きく変動すると想定よりも不利な価格で約定する恐れがある。
- 手数料構造:多くの証券会社では、指値部と成行部で手数料率が異なる場合があり、総取引コストに影響を与える。
現在の位置づけ
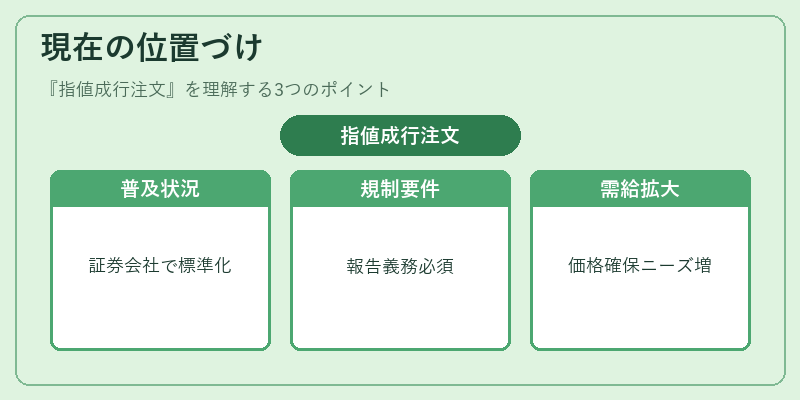
近年の電子取引システム普及に伴い、指値成行注文は標準的な注文タイプとして多くの証券会社で提供されている。特に日経平均や東証一部・二部の普通株では、流動性と価格変動が激しい銘柄で頻繁に利用される。
規制面では、金融商品取引法に基づき注文執行の透明性を確保するため、指値成行注文の実行記録は市場監視機関へ報告義務がある。アルゴリズムトレードや高頻度取引(HFT)では、指値部での条件判定と成行部への切替を高速化するために専用ソフトウェアが導入されている。
今後は、市場のボラティリティが増大する中で、投資家が価格確保と約定保証を同時に求めるニーズが高まり、指値成行注文の利用頻度はさらに拡大すると予想される。
×
続きを読むには確認が必要です