退職所得控除退職金分割受取還付とは、従業員が退職時に受け取る退職給付を一定期間にわたり分割して受領し、その際に課税対象となる退職所得から法定の控除額を差し引いた残額に対する税金を計算し、過剰に源泉徴収された税金を還付する仕組みである。
目次
概要
退職所得控除は、退職時に一括して受け取る場合の課税負担を軽減するために設けられた制度である。分割受取還付は、その控除適用後も残余税金が源泉徴収されているケースに対し、実際に納めるべき税額と差額を返還する仕組みとして位置づけられる。この制度は、退職金の受領時期や金額を調整しつつ、所得税・住民税の適正課税を図ることを目的としている。
役割と機能
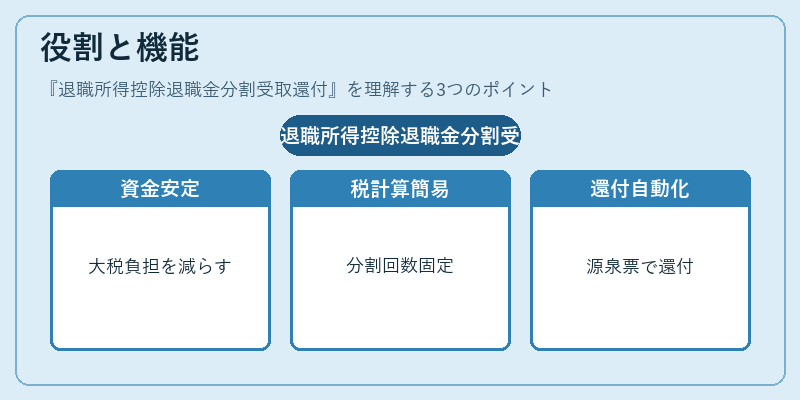
- 現金フローの安定化:退職金を一括で受け取る際に発生する大きな税負担を分散し、生活資金を長期的に確保できる。
- 課税計算の簡易化:分割回数(通常12~36か月)と退職所得控除額が定められているため、税務署や税理士は一定のルールで税金を算出できる。
- 還付手続きの自動化:源泉徴収票に基づき、税務署が過剰課税分を自動的に還付する仕組みが整備されている。
特徴
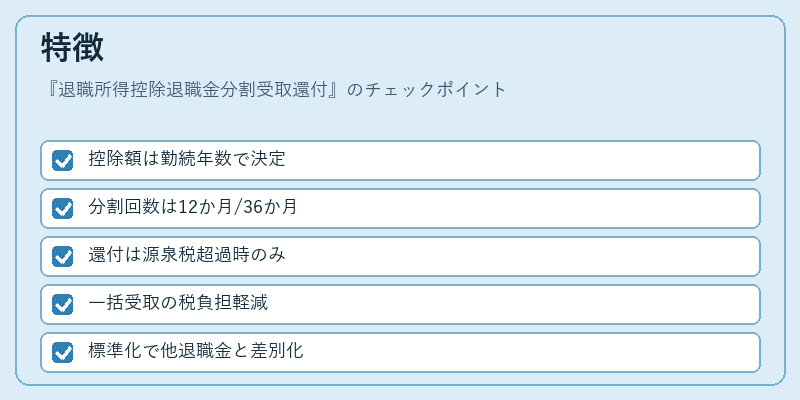
| 特色 | 内容 |
|---|---|
| 控除額の計算方法 | 勤続年数と退職金総額から法定の控除額を決定。一定上限内で最大化できる。 |
| 分割回数の選択肢 | 通常12か月または36か月に限定され、途中変更は原則不可。 |
| 還付対象 | 源泉徴収された税金が実際の課税額を上回った場合のみ還付。 |
これらの特徴は、一括受取時の大きな税負担を緩和しつつ、税務処理を標準化する点で他の退職金取り扱いと差別化されている。
現在の位置づけ
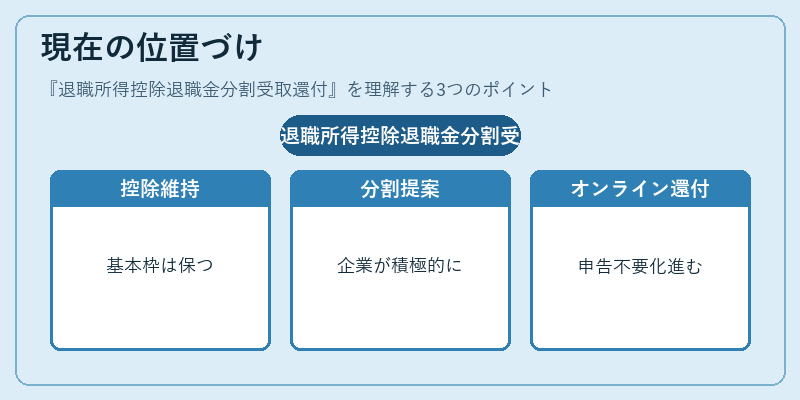
近年の所得税法改正に伴い、退職所得控除額や分割回数の上限が見直されることもあるが、基本的な枠組みは維持されている。多くの企業では、従業員の生活設計を支援するために分割受取還付を積極的に提案しており、個人投資家向けのNISAやiDeCoとの併用も検討されるケースが増えている。税務署は還付手続きをオンラインで簡易化し、申告不要なケースも拡大しているため、退職金を受取る際にはこの制度を活用することが一般的になっている。
×
続きを読むには確認が必要です