終身保険の保険料増額とは、契約期間中に保険会社が保険金支払いや経営コストを賄うために、被保険者から追加で徴収する保険料のことをいう。
目次
概要
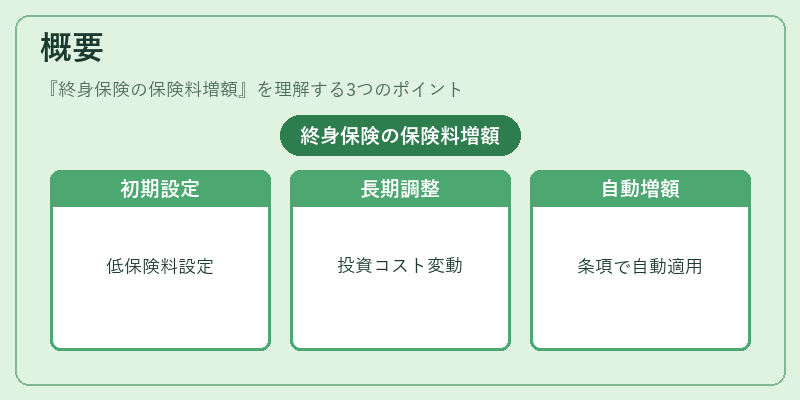
終身保険は死亡時まで保障を継続し、一定の貯蓄性も備える商品である。初期保険料は低めに設定されるが、長期にわたる支払義務や投資運用コストの変動を調整するため、契約後に増額が必要になるケースが多い。増額は「保険料増額条項」によって事前に定められ、一定期間ごとに自動で適用される。
役割と機能
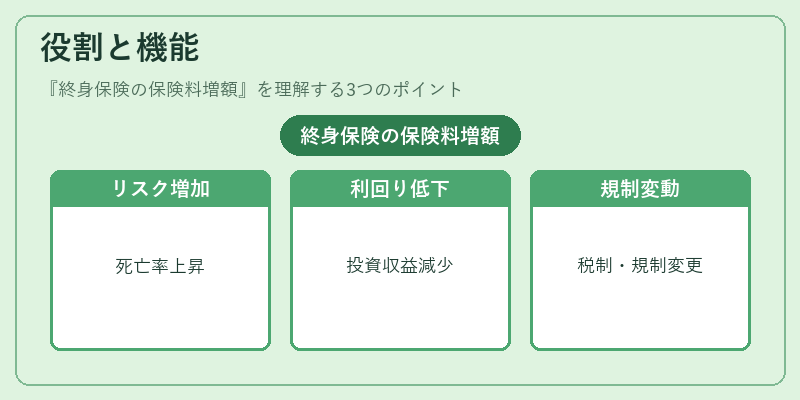
保険会社は死亡保障の支払い確度を維持しつつ、経営資金や投資収益の安定化を図る。増額は以下の場面で機能する。
- 死亡リスクの上昇:年齢が進むにつれ死亡率が高まり、支払負担が増大。
- 運用利回りの低下:市場金利が下落すると投資収益が減少し、保険料を引き上げることで財務基盤を補強。
- 税制変更・規制対応:保険料控除枠やソルベンシーマージンの要件変化に対処。
特徴
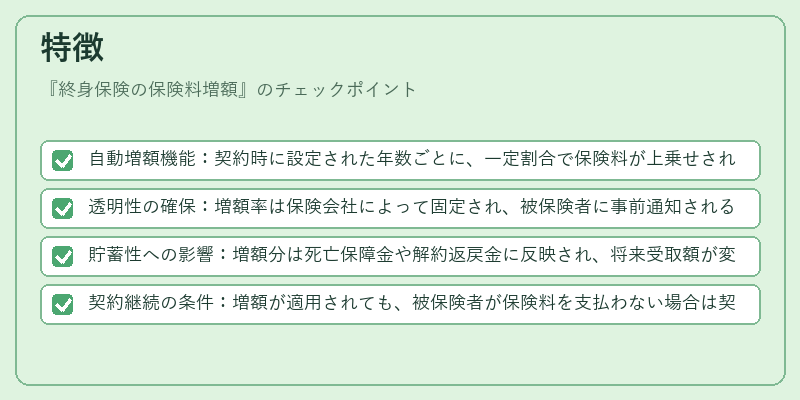
- 自動増額機能:契約時に設定された年数ごとに、一定割合で保険料が上乗せされる。
- 透明性の確保:増額率は保険会社によって固定され、被保険者に事前通知される。
- 貯蓄性への影響:増額分は死亡保障金や解約返戻金に反映され、将来受取額が変動する。
- 契約継続の条件:増額が適用されても、被保険者が保険料を支払わない場合は契約解除になる。
現在の位置づけ
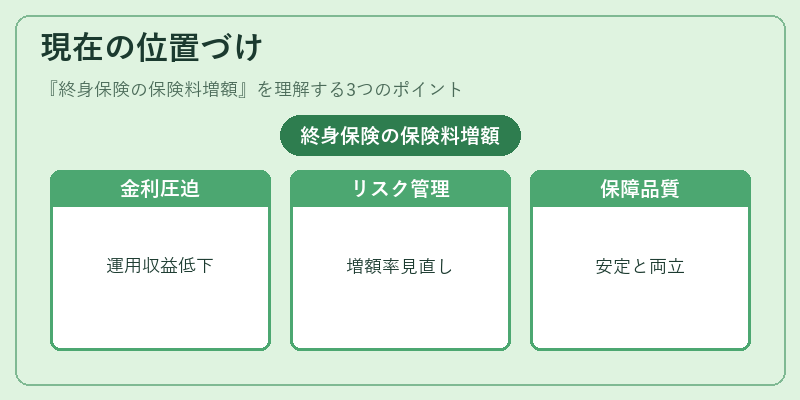
近年は低金利環境と長寿化により、終身保険の運用収益圧迫が顕著。保険会社はリスク管理強化の一環として増額率を見直し、契約者への説明責任を重視している。また、再保険プールやソルベンシーマージン規制の影響で、増額条項の設計がより慎重に行われるようになっている。終身保険の保険料増額は、長期的な財務安定と保障品質を両立させるため不可欠なメカニズムとして位置づけられている。
×
続きを読むには確認が必要です