銀先物市場流動性とは、銀の先物取引における価格形成と資金移動を円滑にするための市場参加者間の取引可能性・即時性を示す指標である。
概要
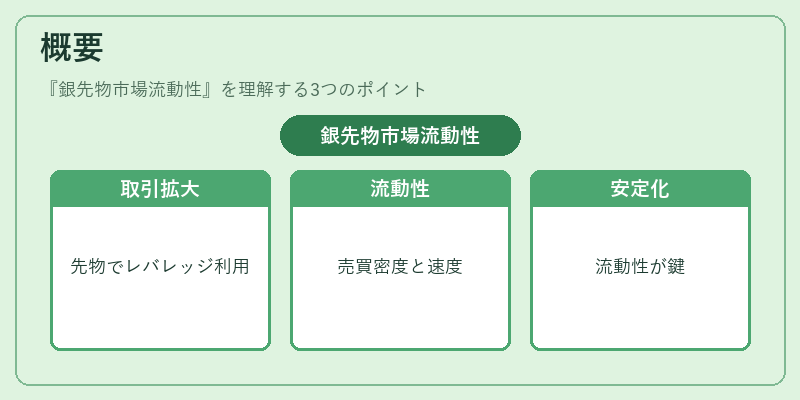
銀は工業用途や投資対象として広く利用され、米国シカゴ商品取引所(CME)やロンドン金属取引所(LME)など複数の先物市場で取引される。銀先物市場流動性は、これら市場における売買注文の密度と速さを反映し、価格変動リスク管理やヘッジ戦略の実行に不可欠な要素となっている。
歴史的には金属取引が主に現物取引で行われていたが、先物市場の拡大に伴い、投資家はレバレッジを利用したリスク転嫁や価格発見機能を求めるようになった。その結果、銀先物市場は流動性提供者(マーケットメーカー)と取引需要者(ヘッジャー・投機家)の間で活発に取引されるようになり、流動性の確保が市場安定化の鍵となった。
役割と機能
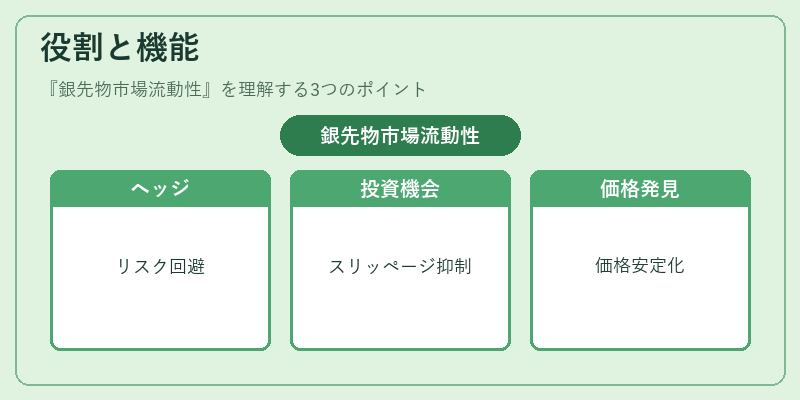
銀先物市場流動性は以下の場面で重要な役割を果たす。
1. ヘッジ手段として:鉱山会社や工業企業は銀価格上昇リスクを回避するために、将来の価格を固定化できる先物契約を利用する。流動性が高いほど、必要な量・期間で迅速にポジション調整が可能となり、ヘッジコストが低減される。
2. 投資機会として:銀は金属市場の中でも価格変動幅が大きく、投資家は短期的・長期的な取引戦略を立てやすい。流動性が高いとスリッページが小さく、取引コストを抑えられるため、投資判断の精度が向上する。
3. 価格発見機能:多数の市場参加者が同時に情報を反映した注文を出すことで、市場は実態に即した価格を形成しやすくなる。流動性が低いと価格が極端に変動しやすく、情報過剰・不足による歪みが生じやすい。
特徴
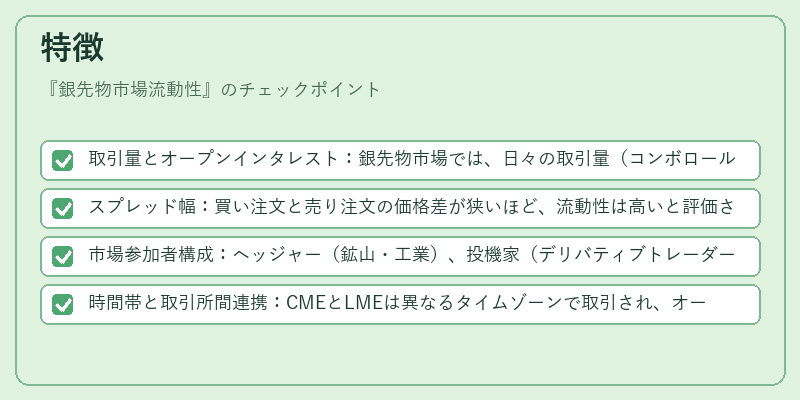
- 取引量とオープンインタレスト:銀先物市場では、日々の取引量(コンボロール)と未決済残高(オープンインタレスト)が流動性の主要指標となる。
- スプレッド幅:買い注文と売り注文の価格差が狭いほど、流動性は高いと評価される。
- 市場参加者構成:ヘッジャー(鉱山・工業)、投機家(デリバティブトレーダー)、ETF運用会社など多様な主体が取引に関与し、市場の深さを支える。
- 時間帯と取引所間連携:CMEとLMEは異なるタイムゾーンで取引され、オーバーホールやクロス市場で流動性が相互補完的に機能する。
銀先物は金属類の中でも比較的取引量が少ないため、他の主要金属(銅・金)と比べて流動性が限定されるケースもある。しかし、投資家の関心が高まると急激に注文が集中し、短期的な流動性拡大を経験する。
現在の位置づけ
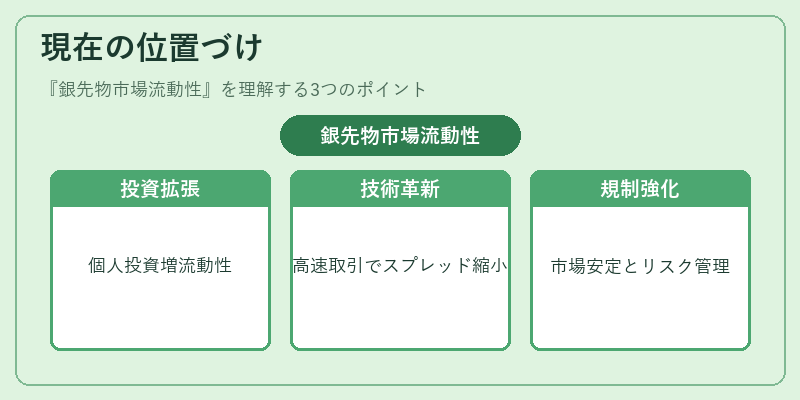
近年、銀先物市場は以下の動向で注目されている。
- ETF・ETNの増加:銀価格連動型上場投資信託(ETF)や上場証券化商品(ETN)が拡大し、個人投資家層からの流動性供給が増えている。
- アルゴリズム取引の普及:高速取引や統計的アービトラージ戦略が導入され、注文執行速度と精度が向上し、スプレッド縮小に寄与している。
- 規制強化:先物市場全体で流動性リスクの監視が進み、主要取引所はマーケットメイキング義務や最低取引量要件を導入するケースが増えている。
- グローバルな需要変動:金属用途の拡大(特に電気自動車用バッテリー)と投資家のリスク回避行動が相互作用し、銀価格のボラティリティが高まる中で流動性は市場安定化の鍵となっている。
このように、銀先物市場流動性はヘッジ・投資機会提供と価格発見を担い、グローバル金融市場の健全な運営に不可欠である。
続きを読むには確認が必要です