ソルベンシーリスクマージン監査とは、保険会社が将来の支払義務に対して確実な資本を保持するために算出したリスクマージン(ソルベンシーマージン)を適切に計上・管理しているかを検証する監査手続きである。
目次
概要
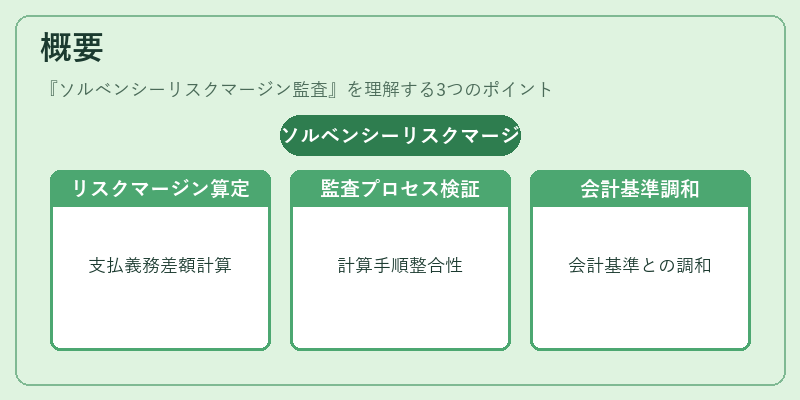
保険業界では、契約者への支払義務が長期にわたる終身保険や養老保険、収入保障保険などの特性から将来キャッシュフローの不確実性が高い。これを踏まえ、各国はソルベンシー規制を設け、保険会社に対し「十分な資本」を保持させる仕組みを導入している。
その中で算出されるリスクマージンは、将来の支払義務と現在の負債との差額として定義され、再保険プールやコンバインドレシオなどの要素が反映される。ソルベンシーリスクマージン監査は、この算出プロセス全体を検証し、会計基準(IFRS 17等)との整合性・実務上の妥当性を確認することで、保険会社の財務健全性と市場信頼性を担保する。
役割と機能
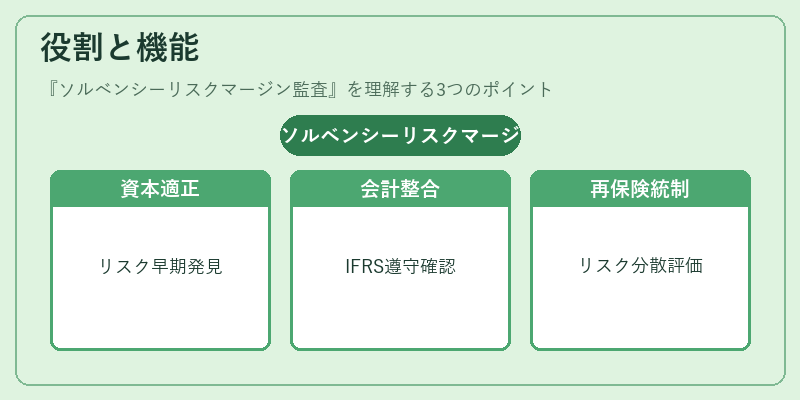
- 資本要件の適正化 – ソルベンシーマージンが過大・過小に計算されていないかをチェックし、資本不足リスクを早期発見する。
- 会計処理の整合性検証 – 保険契約の損害率や予定利率、告知義務の履行状況が正しく反映されているか確認し、IFRS 17等の基準遵守を保証する。
- 再保険構造の評価 – 再保険プールによりリスクが分散される程度や契約者への負担転嫁が適切であるかを監査対象とし、再保険料設定の妥当性を確認する。
- 内部統制の強化 – ソルベンシーマージン算定に関わる情報フローや計算モデルの管理体制を評価し、リスクマネジメントプロセス全体の改善点を提示する。
特徴
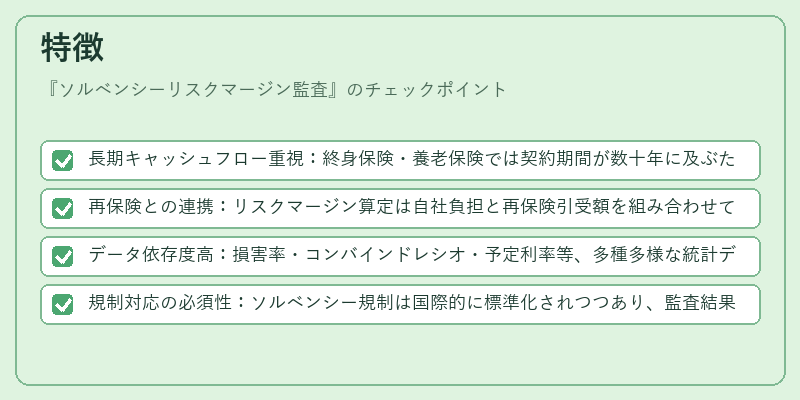
- 長期キャッシュフロー重視:終身保険・養老保険では契約期間が数十年に及ぶため、将来支払義務の予測精度が監査の中心となる。
- 再保険との連携:リスクマージン算定は自社負担と再保険引受額を組み合わせて行われる。再保険契約の条件変更や再保険料率の変動がソルベンシーマージンに直接影響する。
- データ依存度高:損害率・コンバインドレシオ・予定利率等、多種多様な統計データを入力とし、モデル化された将来支払義務額を算定するため、データ品質管理が不可欠である。
- 規制対応の必須性:ソルベンシー規制は国際的に標準化されつつあり、監査結果は保険会社のライセンス維持や市場アクセスに直結する。
現在の位置づけ
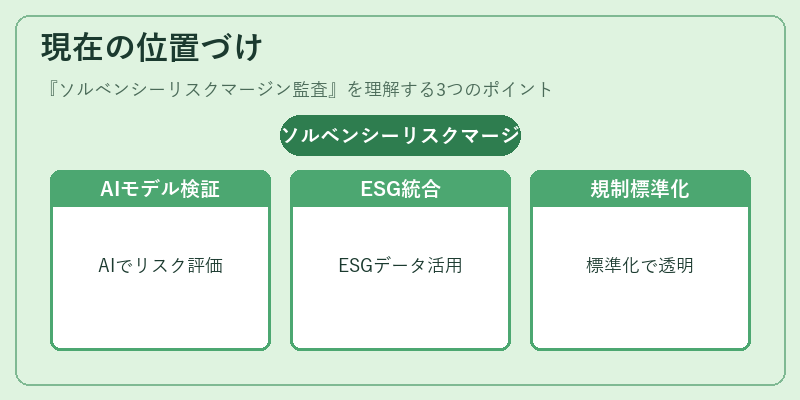
近年、デジタルトランスフォーメーションが進む中で、ソルベンシーリスクマージン監査はAI・機械学習を活用したモデル検証手法へと進化している。これにより、将来支払義務の不確実性を定量的に評価しやすくなり、監査サイクルが短縮される傾向が見られる。また、環境・社会・ガバナンス(ESG)要因が保険リスクに与える影響も注目されており、ソルベンシーマージン算定にESG関連データを組み込む試みが進行中である。
規制当局は監査の透明性と一貫性を高めるため、監査手続きや報告書フォーマットの標準化を推進している。結果として、ソルベンシーリスクマージン監査は保険業界におけるリスク管理の中枢機能として不可欠な位置づけとなっている。
×
続きを読むには確認が必要です