ソルベンシーリスクマージン測定方法とは、保険会社が将来のキャッシュフローに対する不確実性を評価し、必要な自己資本(ソルベンシーマージン)を算出する手法である。
目次
概要
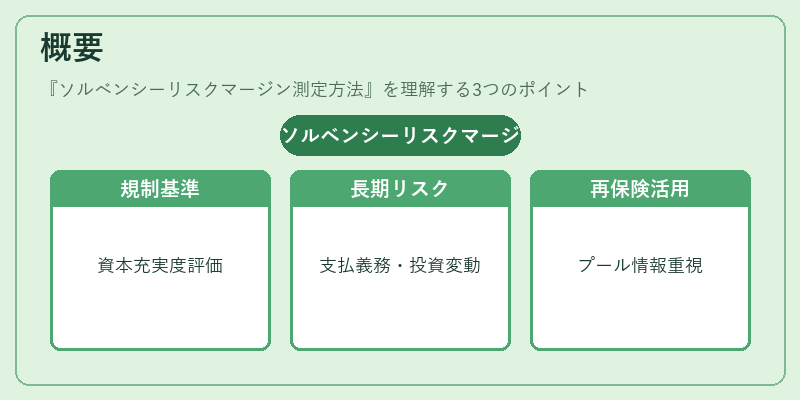
ソルベンシーリスクマージン測定方法は、保険業界の監督当局が定めるソルベンシー規制に基づき、保険会社の資本充実度を客観的に把握するために開発された。終身保険・養老保険など長期契約では将来の支払義務と投資収益が不確実であるため、リスクマージンは大数の法則や損害率の変動を考慮した上で算定される。再保険プールの利用状況も重要な入力要素となる。
役割と機能
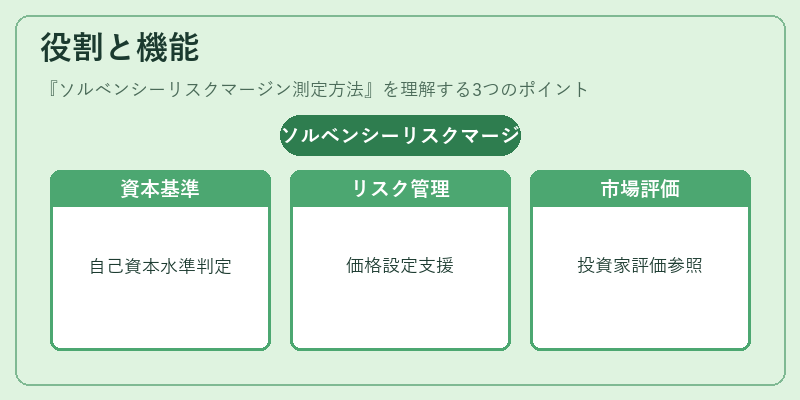
- 資本計算基準:監督当局が要求する最低自己資本水準を満たすかどうかを判断する指標として使用される。
- リスク管理ツール:経営陣が保険契約の価格設定や再保険戦略を検討する際に、将来キャッシュフローの不確実性を定量化できる。
- 市場評価への影響:投資家・格付け機関はソルベンシーリスクマージンを参照し、保険会社の財務健全性を評価する。
特徴
- 将来キャッシュフロー重視:過去実績ではなく、将来予測に基づくため、長期契約の特性が反映される。
- リスクマージン=自己資本要件:ソルベンシーマージンは単なる余剰資本ではなく、法定資本要求を直接満たすために必要な額である。
- 再保険プールの調整:再保険契約が存在する場合、そのカバー率や損害率の不確実性を加味し、マージンを算出できる。
現在の位置づけ
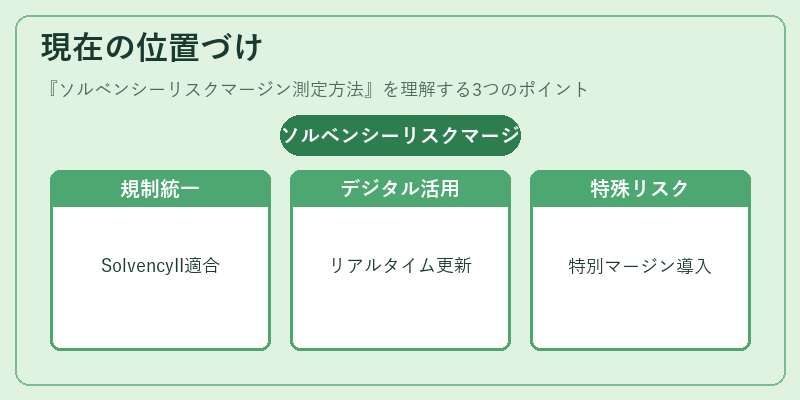
近年、ソルベンシー規制は国際的な基準(Solvency II)に沿って統一されつつある。保険会社はソルベンシーリスクマージン測定方法を活用し、資本効率の最適化と監督当局への報告義務を両立させている。デジタル技術の進展により、キャッシュフロー予測モデルや再保険契約情報のリアルタイム更新が可能となり、マージン算定の精度向上が期待される。また、地震保険や自賠責保険など特殊リスクを持つ商品では、特別なマージン計算手法が追加で導入されている。
×
続きを読むには確認が必要です