ソルベンシーリスクモデルとは、保険会社が将来の支払義務を満たすために必要な資本量を評価し、リスクの測定と管理を行う枠組みである。
目次
概要
ソルベンシーリスクモデルは、保険業界における資本充足性の指標として発展した。従来の単純な損害率や再保険プールの計算では把握しきれない多様なリスクを統合的に評価する必要性から生まれた。特に、終身保険・養老保険など長期的な負債が存在する商品群で、将来予測誤差や市場変動の影響を定量化し、規制当局への報告義務を満たすために不可欠となった。モデルは、資本要件を算出するだけでなく、保険料設定、解約返戻金計算、予定利率の適正化にも応用される。
役割と機能
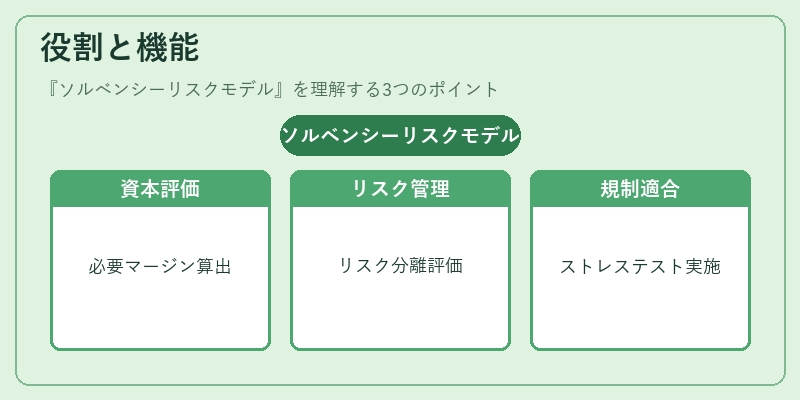
- 資本充足性評価:将来キャッシュフローの不確実性を考慮し、必要なソルベンシーマージンを算出。
- リスク管理ツール:再保険プールや自賠責保険等の外部資源との組み合わせで、各種リスク(引受リスク・市場リスク・信用リスク・運営リスク)を分離し評価。
- 規制対応:欧州連合など多くの管轄区域で義務付けられたソルベンシー基準に適合するため、定期的なストレステストやシナリオ分析を実施。
- 戦略決定支援:保険料設定や投資ポートフォリオ構築の際に、予測損害率と市場利回りの相関を考慮した最適化が可能。
特徴
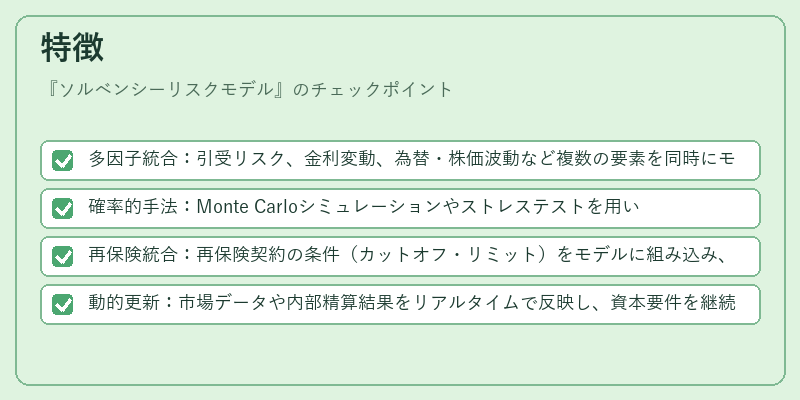
- 多因子統合:引受リスク、金利変動、為替・株価波動など複数の要素を同時にモデリング。
- 確率的手法:Monte Carloシミュレーションやストレステストを用い、極端な市場環境下での資本需要を推定。
- 再保険統合:再保険契約の条件(カットオフ・リミット)をモデルに組み込み、実質的な負債を正確に評価。
- 動的更新:市場データや内部精算結果をリアルタイムで反映し、資本要件を継続的に再計算。
現在の位置づけ
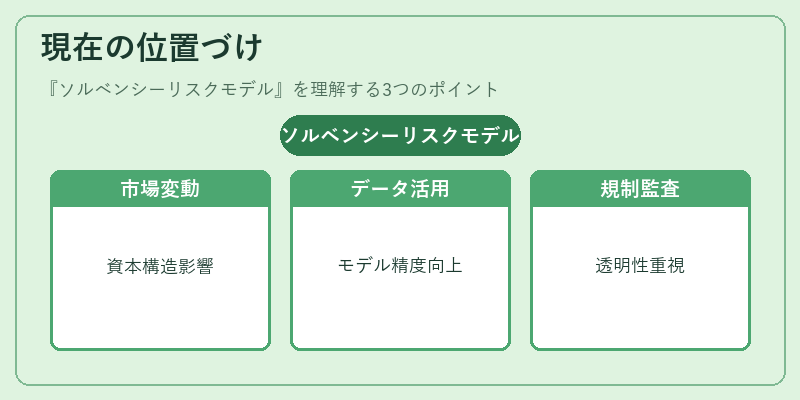
近年の金融環境では、金利低下と投資リターンの変動が保険会社の資本構造に大きな影響を与えている。ソルベンシーリスクモデルは、これらの不確実性を定量化し、資本配分や再保険戦略を最適化するための核となる枠組みとして位置付けられている。また、データサイエンスの進展により、ビッグデータ解析と機械学習手法がモデル精度向上に寄与しつつある。規制当局は、モデルの透明性・再現性を重視し、定期的な監査や自己評価(Self‑Assessment)を求めている。その結果、ソルベンシーリスクモデルは保険会社のリスクマネジメント体制に不可欠な要素として確立されている。
×
続きを読むには確認が必要です