サブリース型ファンド会計処理とは、企業や投資家が不動産を取得せずに、テナントから賃貸物件をサブリース(再賃貸)し、その収益を基金の運用成果として計上する際に適用される会計手続きである。
概要
サブリース型ファンドは、不動産を直接取得せず、テナントが保有する物件を長期賃貸契約(サブリース契約)によって取得し、その賃料収入を基金の投資対象とする仕組みである。
この形態は、物件購入に伴う大規模なキャッシュアウトフローやリスクを回避しつつ、安定した家賃収益を確保できる点が特徴だ。特に日本では、J-REIT(不動産投資信託)や私募REITの一部で採用されており、サブリース型ファンド会計処理は、その独自性から専門的な会計ルールを必要とする。
役割と機能
- 収益安定化 – サブリース契約により、テナントが長期で物件を使用し続ける限り、賃料は一定期間保証される。
- 資産管理の負担軽減 – 物件所有者ではなくサブリース会社が管理・維持を担当するため、基金側は運用に専念できる。
- 投資対象の多様化 – 商業施設やオフィスビルなど、テナントが安定して入居し続ける物件を中心に組み込むことで、ポートフォリオ全体のリスク分散が図られる。
- キャッシュフロー予測性 – サブリース契約は長期固定賃料であるため、将来のキャッシュフローを比較的正確に見積もることができる。
特徴
- 収益認識のタイミング:サブリース型ファンドでは、テナントから受取る定期的な賃料を「サブリース収益」として計上する。IFRS 16(リース会計)に準拠すると、リース取得時点で使用権資産と負債が認識され、後は減価償却と利息費用として分割計上される。
- 原状回復義務の扱い:サブリース契約においては、テナントが退去時に物件を原状回復する責任があるため、その費用は将来のキャッシュアウトフローとして見積もられる。
- NOI(Net Operating Income)との違い:伝統的な所有型ファンドでは、NOI=収益-運営経費で計算されるが、サブリース型ファンドは賃料収入をそのまま収益とし、管理費用や保守費用は契約上のテナント負担に委ねられるため、NOIとの比較は難しい。
- 資産評価:物件自体を所有していないため、基金のバランスシート上には不動産資産が計上されず、代わりに「サブリース権利」や「使用権資産」が認識される。
- 税務処理:賃料収入は通常所得として課税対象となるが、原状回復費用等の損金算入は契約条項により制限される場合がある。
現在の位置づけ
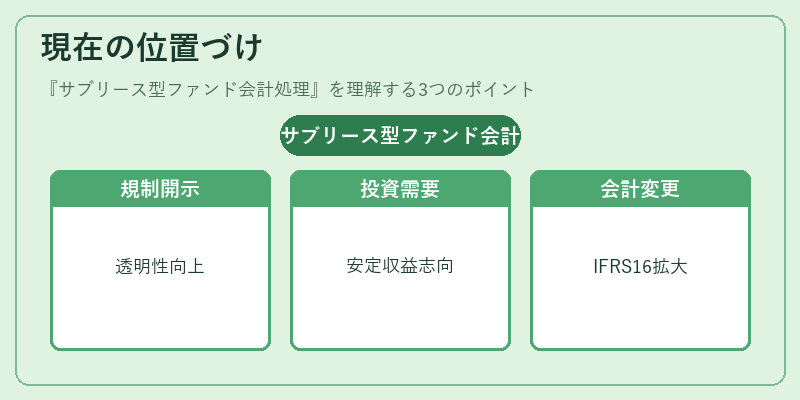
サブリース型ファンド会計処理は、日本の不動産投資環境で重要性を増している。
- 規制・監督:金融商品取引法や不動産投資信託に関するガイドラインでは、サブリース型ファンドに対し特別な開示要件が設けられており、投資家保護の観点から透明性を高める施策が進行中である。
- 市場動向:安定した賃料収入を求める機関投資家や年金基金が増加する中、サブリース型ファンドは魅力的な投資対象として注目されている。特に都市部の商業施設やオフィスビルで長期テナントが確保できるケースが多い。
- 会計基準の変化:IFRS 16の適用拡大に伴い、サブリース型ファンドは使用権資産と負債をバランスシート上で認識する必要があるため、財務諸表構造が従来とは異なる形態になる。これにより、投資家は収益性やレバレッジの評価方法を再検討する必要がある。
- 技術革新:ビッグデータ解析やIoTによるテナント行動予測が進むことで、サブリース契約のリスク管理精度が向上し、より正確なキャッシュフロー予測が可能になっている。
以上のように、サブリース型ファンド会計処理は、不動産投資における収益安定化と運用効率を両立させるための専門的手続きであり、現代の不動産市場において不可欠な枠組みとなっている。
続きを読むには確認が必要です