糖度リスクプレミアムとは、砂糖市場において、糖度(甘さ)の変動が価格に与える影響を反映した追加的な収益要求のことである。
目次
概要
砂糖は生産時点での糖度が品質評価と販売価格に直結するため、季節性や気象条件、栽培方法による変動が大きい。これらの不確実性をヘッジしたい生産者・輸入業者、投資家は、将来の糖度水準を予測し、リスクプレミアムとして追加報酬を求める。糖度リスクプレミアムは、主に先物・オプション市場で暗黙的に形成され、現物価格とデリバリー時点の期待糖度との差異から推定される。
役割と機能
- ヘッジ手段:生産者は糖度変動による売上不確実性を低減するため、糖度リスクプレミアムを考慮した先物契約やオプション取引を行う。
- 価格形成の指標:市場参加者は、糖度リスクプレミアムを含むスプレッドを観察し、将来の供給不足・過剰の兆候を読み取る。
- ポートフォリオ管理:機関投資家は、砂糖指数に対するエクスポージャーを調整する際、糖度リスクプレミアムを加味したリターン期待値を算出する。
特徴
- 品質依存性:他の原油や金属と異なり、価格変動は物理的特性(糖度)に直結している。
- 季節性・天候影響:収穫期ごとの気象条件が大きく関与し、リスクプレミアムは季節毎に波動する。
- 非公開指標:市場で直接取引されるわけではなく、スプレッドやオプション価格から逆算されるため、透明性は限定的。
- 規制との関係:EU糖政策などの貿易規制が糖度基準を定めることで、リスクプレミアムに影響を与える。
現在の位置づけ
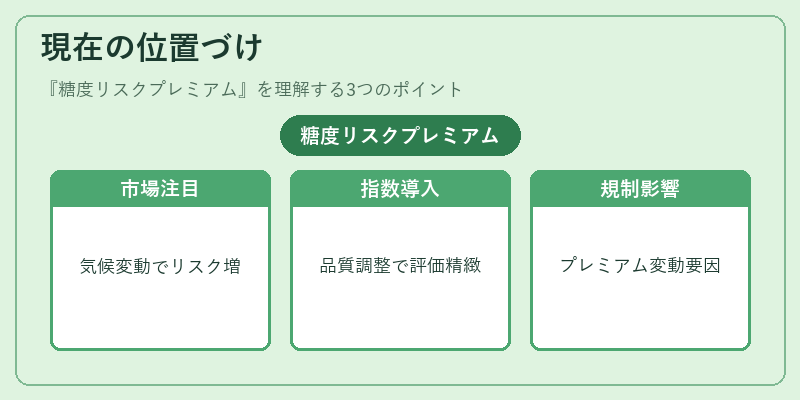
近年、気候変動による収穫量不安定化とグローバルサプライチェーンの混乱が進む中で、糖度リスクプレミアムは重要な市場指標として注目されている。先物取引所では、品質調整を行った指数(例:SWEET INDEX)が導入され、投資家はより精緻にリスク評価できるようになっている。また、規制当局は糖度基準の厳格化や輸出入管理を通じて市場安定性を図っており、その結果としてプレミアム水準が変動する。今後もデータ分析技術の進展とともに、糖度リスクプレミアムは精緻化され、ヘッジ戦略や投資判断に不可欠な要素となる見込みである。
×
続きを読むには確認が必要です