解約返戻金保険料負担率とは、投資型保険において契約者が払った保険料全体のうち、将来の解約時に返還されるべき金額を算定する際に用いる割合である。
目次
概要
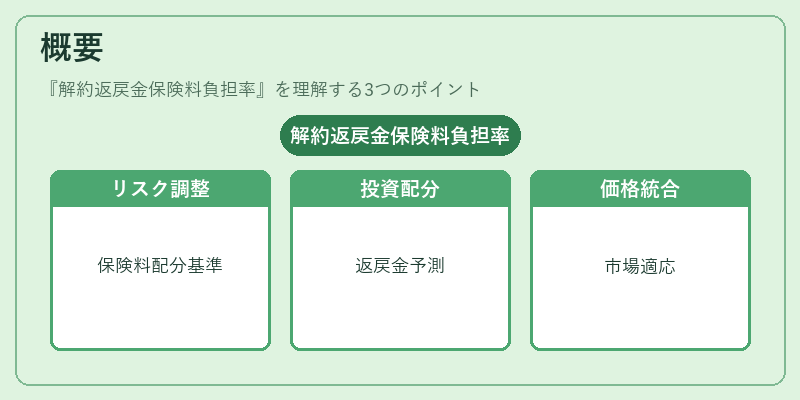
解約返戻金保険料負担率は、終身保険・養老保険・収入保障保険など投資性が付く生命保険商品において導入された指標であり、保険契約の設計段階で保険会社と契約者双方のリスク・リターンを調整するために必要となった。
この率は、保険料収入を投資運用部門と保障部門へ配分し、将来発生する解約返戻金(投資元本+利息)を予測する際の基準値として機能する。従来の単純な積立金計算に比べ、保険会社は市場環境や保証条項への応じたリスク調整が可能となり、商品の価格設定と資産運用戦略を統合できるようになった。
役割と機能
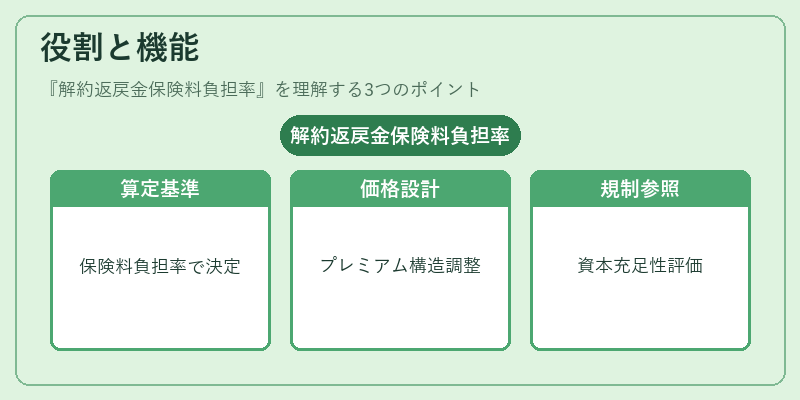
- 解約価値の算定基準 – 保険料負担率により、契約期間中に支払われた保険料のうちどれだけが投資リターンとして確保されるかを決定し、解約時に返還される金額(解約返戻金)を算出する。
- 価格設定とリスク管理 – 保険会社は負担率を用いてプレミアム構造を設計し、将来の保険金支払いや再保険コストに備える。
- 規制遵守 – ソルベンシーマージンや資本充足性評価で、解約返戻金負担率が資産運用リスクを示す指標として参照される。
- 顧客情報提供 – 投資型保険の販売時に、契約者へ将来の解約価値を提示する際に使用され、意思決定支援に寄与する。
特徴
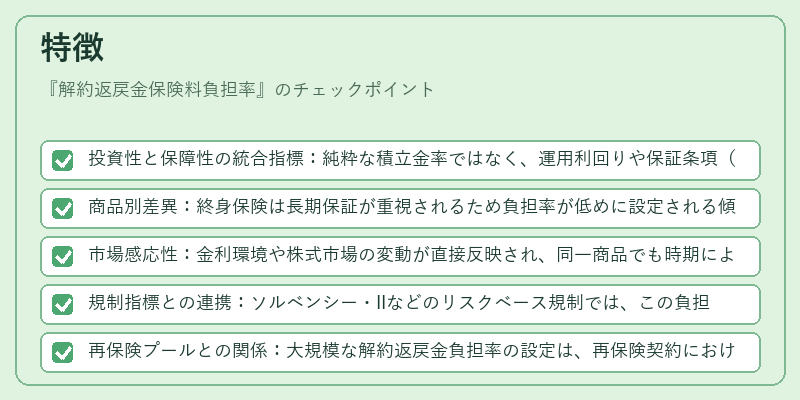
- 投資性と保障性の統合指標:純粋な積立金率ではなく、運用利回りや保証条項(最低払戻金等)を含めた総合的割合である。
- 商品別差異:終身保険は長期保証が重視されるため負担率が低めに設定される傾向があり、養老保険では期間限定の投資リターンを重視して高めになることが多い。
- 市場感応性:金利環境や株式市場の変動が直接反映され、同一商品でも時期により負担率が変動する。
- 規制指標との連携:ソルベンシー・IIなどのリスクベース規制では、この負担率を基に資本要件が算定されるため、保険会社は市場リスクと商品設計を綿密に調整する必要がある。
- 再保険プールとの関係:大規模な解約返戻金負担率の設定は、再保険契約における損害率やコンバインドレシオにも影響を与える。
現在の位置づけ
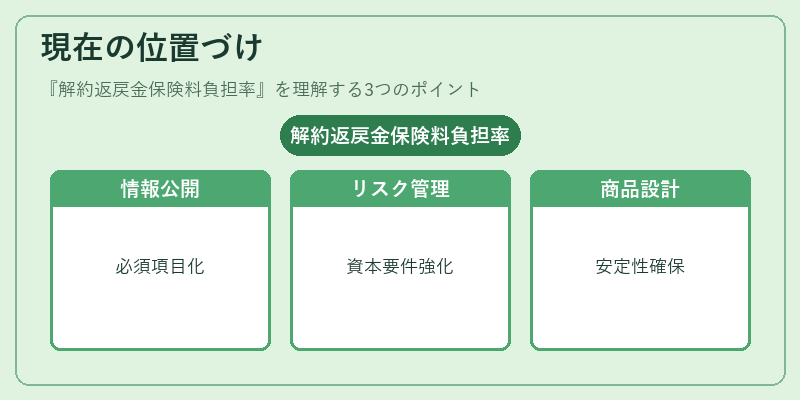
近年、投資型保険市場では透明性と顧客教育が重視されているため、解約返戻金保険料負担率は販売資料や契約説明書に必須項目として掲載されるケースが増加している。
また、ソルベンシー・IIの導入以降、保険会社はこの指標を用いて資本要件を満たすためのリスク管理体制を強化し、再保険プールにおける損害率算定にも活用している。
市場動向としては、低金利環境下で投資リターンが限定的になる中、負担率を調整して解約返戻金の安定性を確保する商品設計が進められており、顧客側では「将来の解約価値」をより正確に把握できるようになっている。
×
続きを読むには確認が必要です