疑わしい行動検知とは、金融取引において不正やマネーロンダリングの兆候となる異常なパターンを自動的に特定するプロセスである。
概要
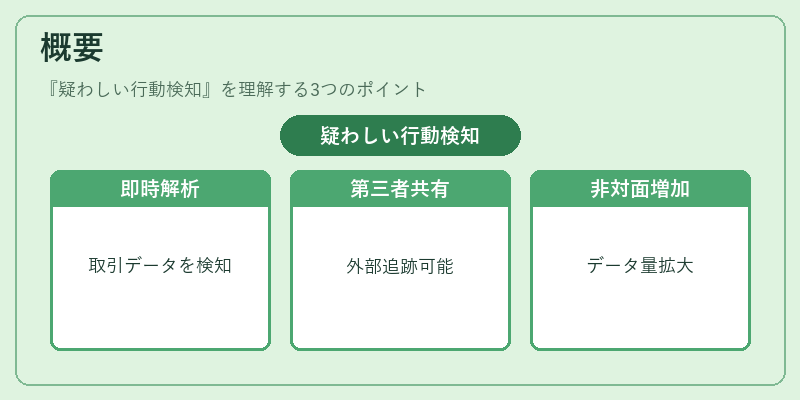
疑わしい行動検知は、AML(アンチ・マネーロンダリング)規制とKYC(顧客確認)の枠組みの中で発展した。金融機関が国際的に求められるコンプライアンスを満たすため、取引データをリアルタイムで解析し、リスクプロファイルに合致する異常行動を検出する仕組みだ。オープンバンキングやAPI銀行の普及に伴い、顧客情報や取引履歴が第三者サービスへ共有される場面が増えたため、外部システムからも疑わしい活動を追跡できるようになった。さらに、モバイル決済やQRコード決済の拡大により、非対面で行われる取引が多くなると同時に、検知対象となるデータ量が増大した点も重要な背景である。
役割と機能
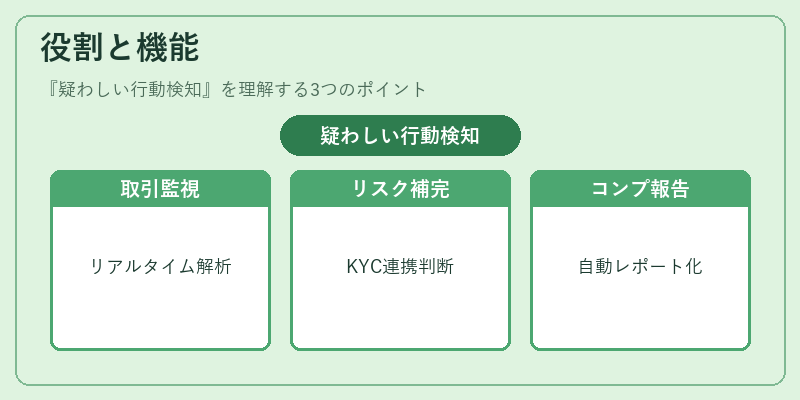
疑わしい行動検知は、以下のような場面で活用される。
- リアルタイム取引監視 – APIを通じて即座に取得できるトランザクション情報を解析し、異常パターンを検出する。
- 顧客リスク評価の補完 – KYCプロセスで収集した本人確認データと組み合わせて、取引行動が既知のリスクプロファイルに合致しているか判断する。
- コンプライアンス報告支援 – 疑わしい取引を自動的にレポート化し、規制当局への提出や内部監査資料として活用できる。
また、疑わしい行動検知はマネーロンダリングだけでなく、カード不正利用・詐欺・チャージバックの防止にも応用されている。APIベースのサービス提供者(BaaS)や組込型金融ソリューションに統合することで、エンドユーザーが利用するアプリケーション層で直接検知を実行できる点も特徴的だ。
特徴
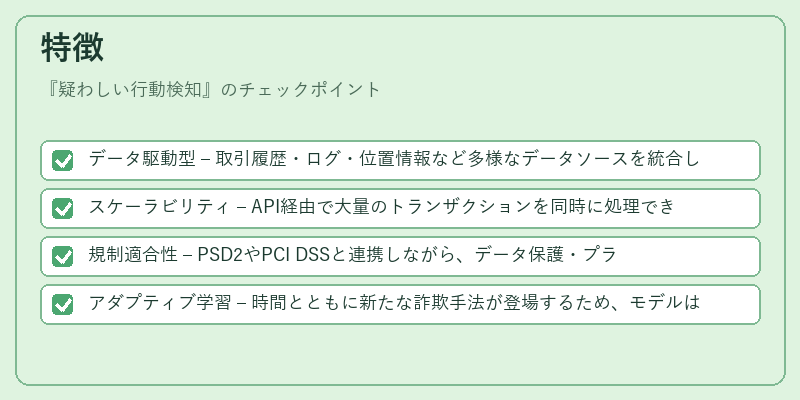
- データ駆動型 – 取引履歴・ログ・位置情報など多様なデータソースを統合し、機械学習モデルやルールベースのアルゴリズムで判定。
- スケーラビリティ – API経由で大量のトランザクションを同時に処理できる設計が求められ、クラウドインフラとの相性が高い。
- 規制適合性 – PSD2やPCI DSSと連携しながら、データ保護・プライバシー要件を満たすように設計される。
- アダプティブ学習 – 時間とともに新たな詐欺手法が登場するため、モデルは継続的に再訓練される仕組みが必要。
これらの特徴により、疑わしい行動検知は単なる監視ツールではなく、金融サービス全体のリスク管理フレームワークを支える核となる機能である。
現在の位置づけ
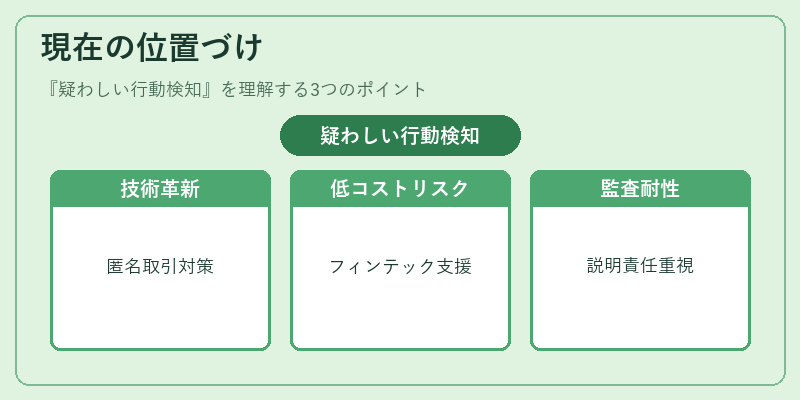
近年、デジタル決済とオープンバンキングが拡大する中で、疑わしい行動検知は不可欠な要素へと進化している。モバイルウォレットやQRコード決済では取引情報が匿名性を伴うケースも多く、従来のKYCに代わる新たな識別手法(トークナイゼーション・3Dセキュア等)が併用されている。さらに、金融機関はBaaSプラットフォーム上で検知サービスを提供し、スタートアップやフィンテック企業に対しても低コストで高度なリスク管理機能を供給できるようになっている。
規制当局は、疑わしい行動検知の精度と透明性を重視し、定期的なレポーティングやモデル説明責任(Explainable AI)の要件を導入している。結果として、金融機関は検知プロセスを外部監査に耐えうる形で設計・運用する必要がある。
このように疑わしい行動検知は、デジタル化された金融エコシステムの安全性を確保し、顧客信頼とコンプライアンスの両立を実現するための中核技術として位置づけられている。
続きを読むには確認が必要です