スワップ・ラインとは、中央銀行と商業銀行等の金融機関間で事前に設定される金利や通貨の交換枠組みである。
この枠組みにより、指定された期間中に一定量の外貨を受け取ったり、国内通貨を供給したりすることが可能となり、流動性の安定化や為替リスク管理に利用される。
目次
概要
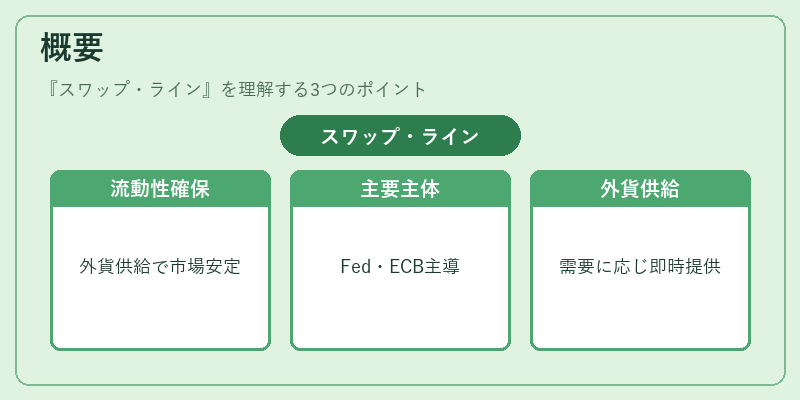
スワップ・ラインは、金融危機時に必要とされた国際的な資金循環を円滑に行うために生まれた。
2008 年以降のグローバル金融市場では、主要通貨の供給不足が頻発し、各国中央銀行は自国通貨で外貨を提供することで市場への流動性注入を実施した。
この枠組みは「スワップ・ライン」と呼ばれ、通常は米国連邦準備制度(Fed)や欧州中央銀行(ECB)が主体となる。
役割と機能
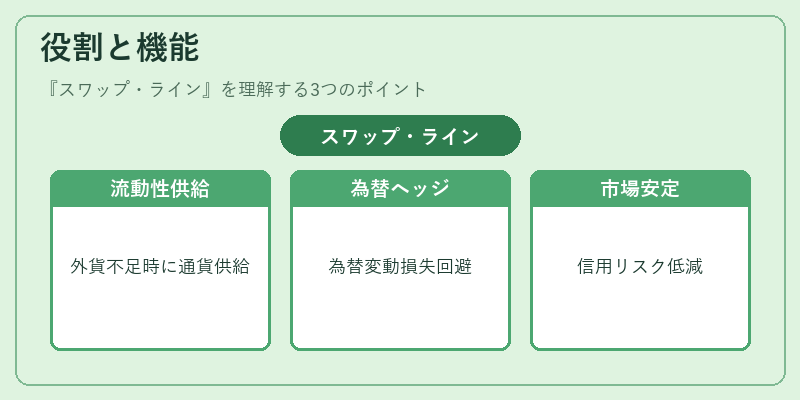
- 流動性供給:外貨不足時に国内通貨を提供し、金融機関の資金調達コストを抑える。
- 為替リスクヘッジ:企業や投資家が受け取る外貨を事前に確保でき、為替変動による損失を回避する。
- 市場安定化:金融機関間の資金移動をスムーズにし、市場全体の信用リスクを低減させる。
スワップ・ラインは通常、以下の形で構成される。
1. 貸付側(例:Fed) が国内通貨を提供し、相手方から外貨を受け取る。
2. 借入側 は受け取った外貨を一定期間保持し、期限終了時に同額の国内通貨を返済する。
3. 返済は通常、基準金利(LIBOR・SOFR 等)に応じた調整が行われる。
特徴
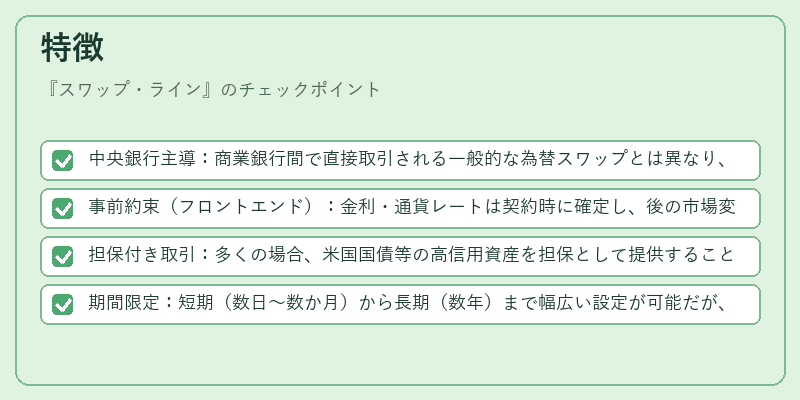
- 中央銀行主導:商業銀行間で直接取引される一般的な為替スワップとは異なり、中央銀行が介在することで信用リスクが低減。
- 事前約束(フロントエンド):金利・通貨レートは契約時に確定し、後の市場変動に影響されない。
- 担保付き取引:多くの場合、米国国債等の高信用資産を担保として提供することで安全性が確保される。
- 期間限定:短期(数日〜数か月)から長期(数年)まで幅広い設定が可能だが、一般的には流動性供給目的で短期に留まる。
これらの特徴は、通貨スワップ市場やFX先物・オプションと比較しても独自の位置づけを形成する。
現在の位置づけ
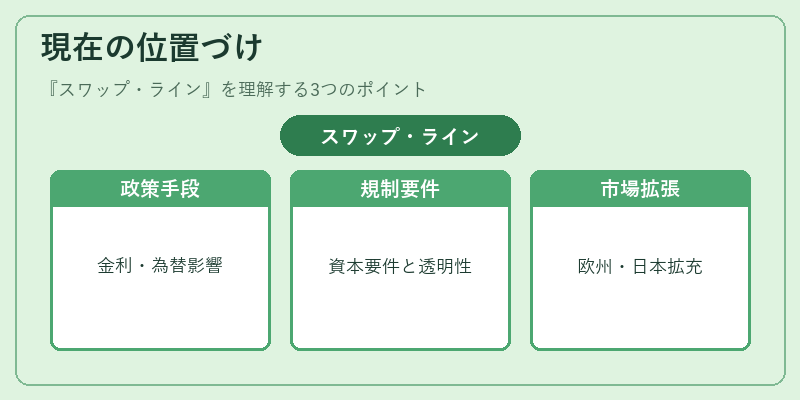
- 金融政策ツールとして不可欠:米国連邦準備制度が提供するスワップ・ラインは、世界的な金利環境や為替相場に影響を与える主要手段である。
- 規制・監督の対象:Basel III 等の国際基準では、スワップ取引に対する資本要件が定められ、透明性とリスク管理が求められる。
- 新たな金利指標への移行:LIBOR の廃止を受けて、SOFR 等のリスクフリー金利をベースにしたスワップ・ラインが増加している。
- 市場拡大と多様化:欧州中央銀行や日本銀行も独自のスワップ・ラインを設置し、地域通貨間での流動性供給が進む。
近年はパンデミック時の急激な資金需要に対応するため、スワップ・ラインの規模と頻度が拡大した。また、金融市場全体の安定化を図る上で、スワップ・ラインは依然として重要な役割を担っている。
×
続きを読むには確認が必要です