スワップ取引監査基準とは、スワップ取引に係る会計処理・報告の正確性と透明性を保証するために設けられた監査指針である。
目次
概要
金融市場においてスワップは金利や通貨リスクをヘッジする主要手段として拡大し、2008 年以降の金融危機を経てその取引量と複雑性が急増した。これに伴い、投資家・規制当局からスワップ取引の公正価値測定やリスク開示の適正性を確保する監査基準への需要が高まった。国際金融機関(BIS)や多国籍規制団体(IMF、G20)が提唱した会計統一指針と連携し、スワップ取引に特化した監査フレームワークとして形成された。
役割と機能
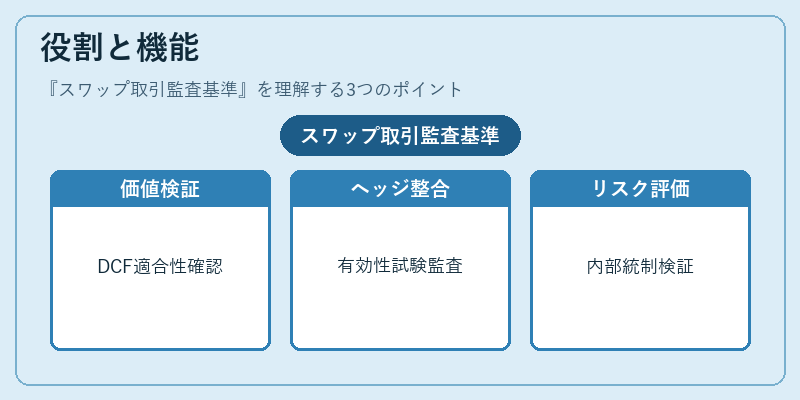
- 公正価値測定の検証 – スワップ契約の将来キャッシュフローを現在価値へ折り込む計算手法(DCF、マルチプルモデルなど)が会計基準に沿って適用されているかを確認する。
- ヘッジ会計の整合性 – スワップがヘッジ対象として認定される際の有効性試験や開示要件を監査し、ヘッジ効果が実態と一致していることを保証する。
- リスク管理体制の評価 – 取引先信用リスク、マージン管理、ポジション限度など、スワップ取引に関わる内部統制プロセスを検証し、金融機関のリスク姿勢が適切かどうかを判断する。
- 開示要件の遵守 – 監査対象企業が財務諸表および注記で求められるスワップ取引に関する情報(契約内容、評価方法、リスク説明)を完全に開示しているかを確認する。
特徴
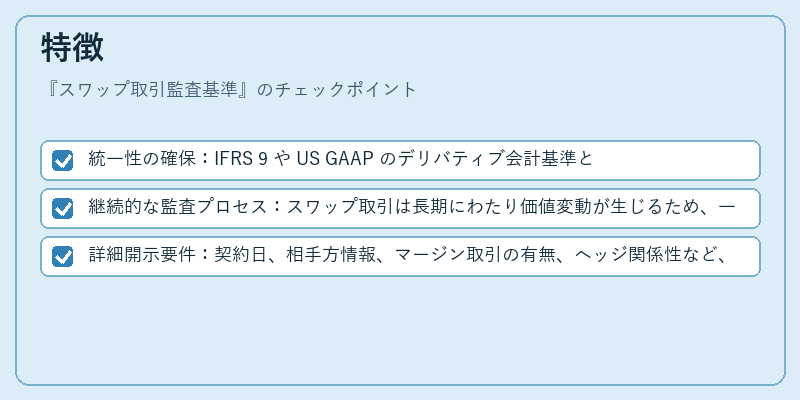
- 統一性の確保:IFRS 9 や US GAAP のデリバティブ会計基準と連携し、国境を越えた取引でも同一の監査評価が可能である。
- 継続的な監査プロセス:スワップ取引は長期にわたり価値変動が生じるため、一度だけではなく定期的に再評価・検証を行う点が他のデリバティブと異なる。
- 詳細開示要件:契約日、相手方情報、マージン取引の有無、ヘッジ関係性など、金融機関が投資家に対して提供すべき情報を明確化する点は、透明性向上に寄与。
現在の位置づけ
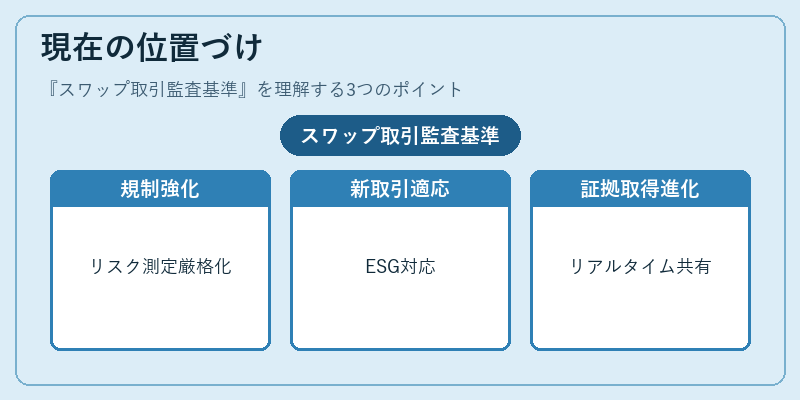
近年では Basel III や IFRS 9 の改訂によってスワップ取引のリスク測定・開示がさらに厳格化されている。デジタル資産やESG関連スワップの登場に伴い、監査基準は新たな取引形態への適応を求められている。また、SWIFT など国際通信インフラを通じてリアルタイムで取引情報が共有される環境下では、監査証拠の取得方法も進化している。金融機関はスワップ取引監査基準を遵守することで、投資家保護と市場安定性を両立させつつ、国際的な規制要件への適合を図っている。
×
続きを読むには確認が必要です