タイ金融機関リスク評価基準とは、銀行等の金融機関が保有する資産・負債及び経営活動に伴うリスクを定量的かつ体系的に測定し、自己資本や流動性確保のための指標として活用される枠組みである。
概要
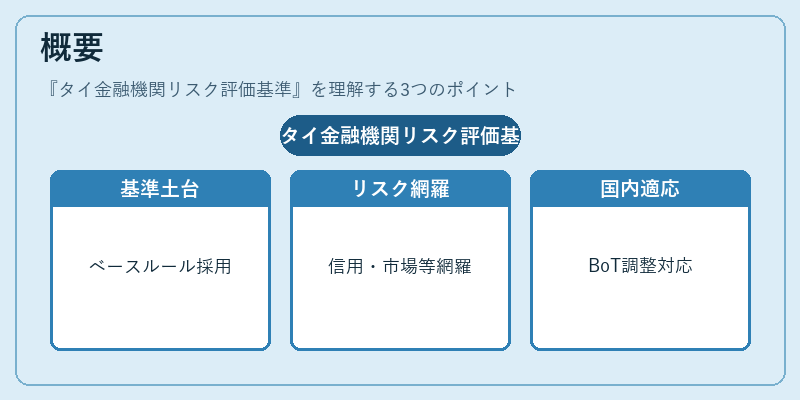
タイ金融機関リスク評価基準は、国際的なベースルール(Basel III)を土台に、Bank of Thailand(BoT)が独自に策定した規制指針である。2008年の世界金融危機以降、国内外の監督当局が要求する資本充実とリスク管理体制の強化を目的として制定された。基準は、信用リスク・市場リスク・オペレーショナルリスク・流動性リスク等の主要リスクカテゴリを網羅し、各リスクに対して測定方法や計算式を明示することで、金融機関間での比較可能性と透明性を確保する。BoTは、国際的な監督協議(BIS)やG20の枠組み内で推進されるリスク管理基準との整合性を重視しつつ、タイ国内の金融市場構造に適応した調整を行っている。
役割と機能
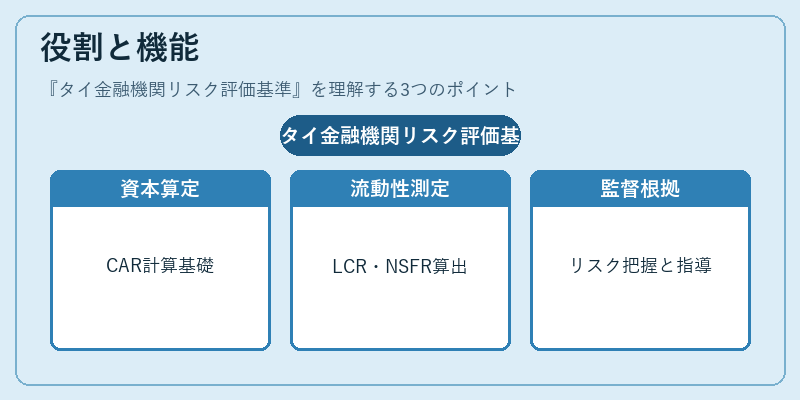
リスク評価基準は、以下のような機能を担う。まず、自己資本比率(Capital Adequacy Ratio, CAR)の算定に不可欠であり、各種リスクウェイトを適用して必要資本額を決定する。次に、流動性指標(Liquidity Coverage Ratio, LCR)やNet Stable Funding Ratio (NSFR) の計算基礎として利用され、短期・長期の資金調達安定性を測る。さらに、監督機関が金融機関のリスクプロファイルを把握し、必要に応じて追加的な資本や流動性要件を課すための根拠となる。また、金融機関内部ではリスク管理体制の構築・運用評価指標として活用され、経営層への報告資料や内部統制システムに組み込まれる。これらを通じて、タイ国内外の投資家や顧客に対し、金融機関の健全性とリスク耐性を示す情報提供が行われる。
特徴
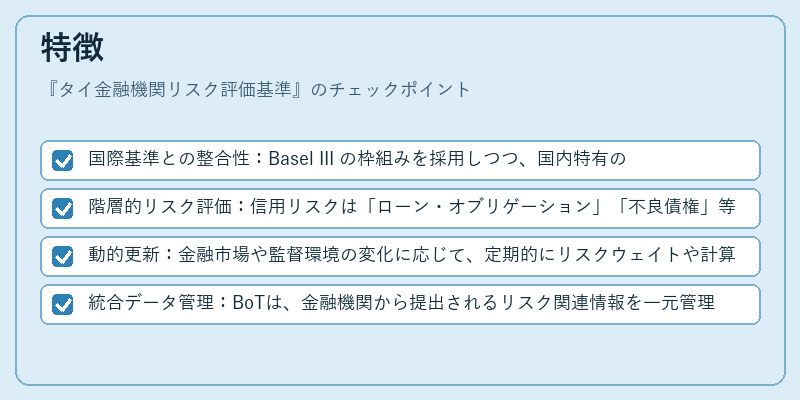
- 国際基準との整合性:Basel III の枠組みを採用しつつ、国内特有の市場環境(例えば、小口預金比率や非金融企業への融資構成)に合わせた調整が行われている。
- 階層的リスク評価:信用リスクは「ローン・オブリゲーション」「不良債権」等の細分化を行い、各サブカテゴリに対して異なるウェイトを設定することで、実態に即した資本要求が可能となっている。
- 動的更新:金融市場や監督環境の変化に応じて、定期的にリスクウェイトや計算方法が見直される仕組みが整備されており、時代遅れになることを防いでいる。
- 統合データ管理:BoTは、金融機関から提出されるリスク関連情報を一元管理し、ベンチマーク比較や異常検知のためのデータベースを構築している。
現在の位置づけ
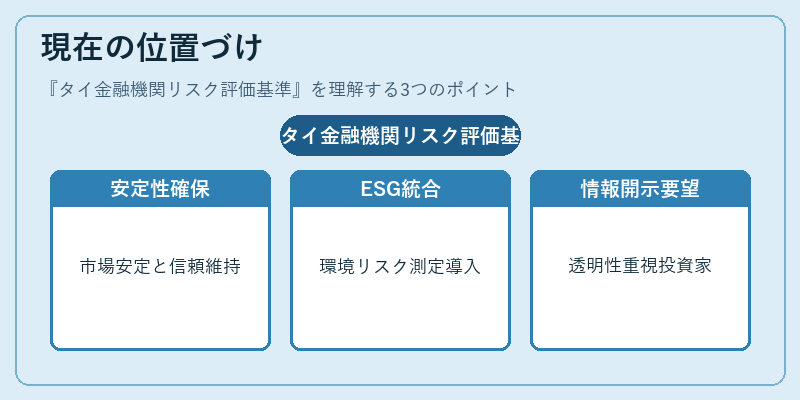
近年、タイ経済は輸出主導型でありながらも国内需要拡大が進む中、金融機関の資金調達環境は多様化している。こうした背景下で、リスク評価基準は、金融市場の安定性確保と投資家信頼維持に不可欠な要素となっている。また、国際的な監督協議(BIS)やG20の会合で共有されるベストプラクティスを反映しつつ、BoTはタイ特有のリスクプロファイルを継続的に評価している。近年では、サステナビリティ関連リスク(ESG)の測定指標を組み込む動きや、デジタル金融サービス拡大に伴うオペレーショナルリスクの強化が進められており、基準は時代とともに進化している。市場では、タイ国内外の投資家が同国の金融機関を評価する際に、このリスク評価基準を重要視し、透明性の高い情報開示を求める声が増えている。
続きを読むには確認が必要です