耐震補償対象外の構造物の設計基準の上限の計算式とは、地震保険における被保険者が設計・建築時に遵守すべき最大許容揺れ強度を算出するための数式である。
概要
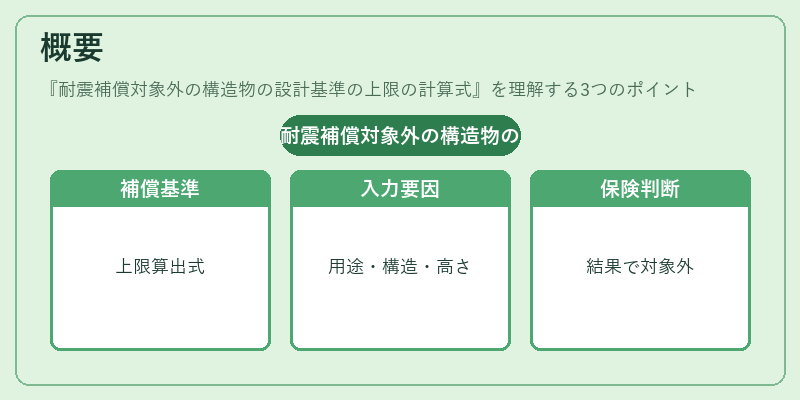
日本では、地震保険は構造物の耐震性を一定水準以上とした場合に補償対象とし、それ以下の場合は補償外とされる制度が整備されている。設計基準の上限を定める計算式は、建築主や設計者が「対象外」になるか否かを判断するための指標として位置づけられている。
この式は、建物の用途(居住用・商業用など)、構造形式(鉄骨・木造・RC等)、高さ、敷地条件といった要因を入力し、規定された安全係数を掛け合わせることで上限揺れ強度(振動加速度や変位)を算出する。計算結果が基準値を下回れば、保険会社は補償対象外と判断し、保険料の設定に反映させる。
役割と機能
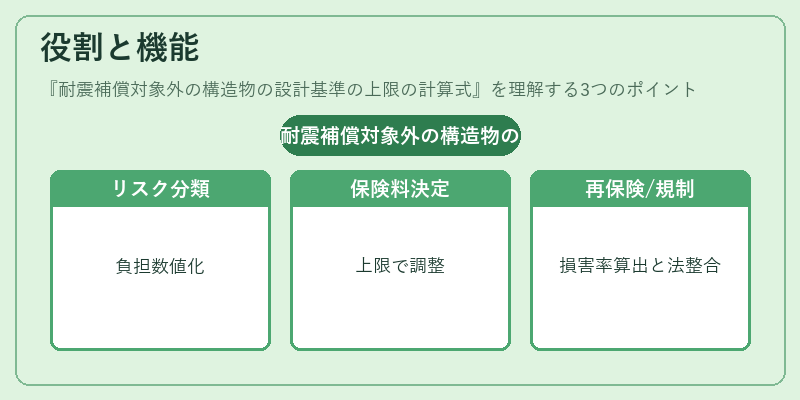
- リスク分類 – 計算式によって得られる上限値は、被保険者がどの程度の地震リスクを負担するかを数値化し、保険会社がリスクを分散・管理する基盤となる。
- 保険料決定 – 補償対象外とされる構造物は、基本的に補償金額の上限や免責条項が設定されるため、計算式で導出された値を元にプレミアム率が調整される。
- 再保険プールへの入力 – 大規模な地震リスクは再保険市場へ転嫁されることが多い。上限計算結果は、再保険契約時の損害率やコンバインドレシオを算出する際に重要なパラメータとなる。
- 規制遵守 – 地方自治体や国土交通省が定める建築基準法との整合性を確保し、行政監査時の証拠資料として機能する。
特徴
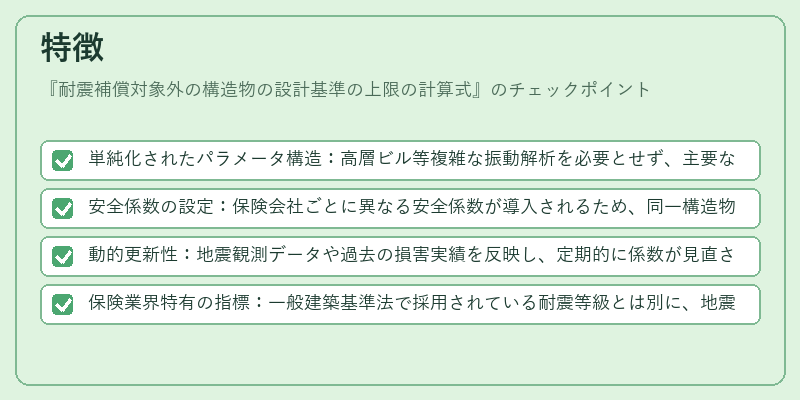
- 単純化されたパラメータ構造:高層ビル等複雑な振動解析を必要とせず、主要な建築要素(高さ・材質・用途)だけで計算可能。
- 安全係数の設定:保険会社ごとに異なる安全係数が導入されるため、同一構造物でも補償対象外になるケースがある。
- 動的更新性:地震観測データや過去の損害実績を反映し、定期的に係数が見直される仕組みが存在する。
- 保険業界特有の指標:一般建築基準法で採用されている耐震等級とは別に、地震保険専用に設計された上限値である点が大きな違い。
現在の位置づけ
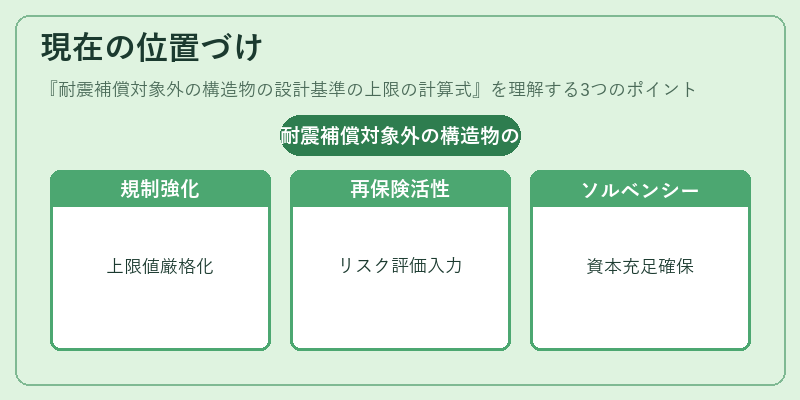
近年の超大型構造物や高層ビルの増加に伴い、耐震補償対象外の設計基準上限は再評価されている。
- 規制強化:国土交通省と保険業界が連携し、特定用途(医療施設・学校等)に対してより厳格な上限値を設定する動きが進む。
- 再保険市場の活性化:大規模地震リスクは国内再保険会社だけでなく、国際的な再保険プールへも分散されるケースが増えており、その際に上限計算式は重要な入力データとなっている。
- ソルベンシーマージンとの連携:保険会社の資本充足性(ソルベンシーマージン)を確保するため、補償対象外とされる構造物に対してはリスク評価が厳格化され、上限値が見直される。
- 技術進歩:数値計算手法や地震動解析の高度化により、将来的にはより精緻なモデルへと移行する可能性がある。
以上を通じて、耐震補償対象外の構造物の設計基準上限計算式は、保険料設定・リスク管理・規制遵守という三位一体の機能を担い、現代の地震保険市場に不可欠な指標である。
続きを読むには確認が必要です