テーパリングリスクマネジメントとは、金融政策の引き締め(テーパリング)によって生じる市場変動を特定し、その影響を緩和するために設計されたリスク管理手法である。
目次
概要
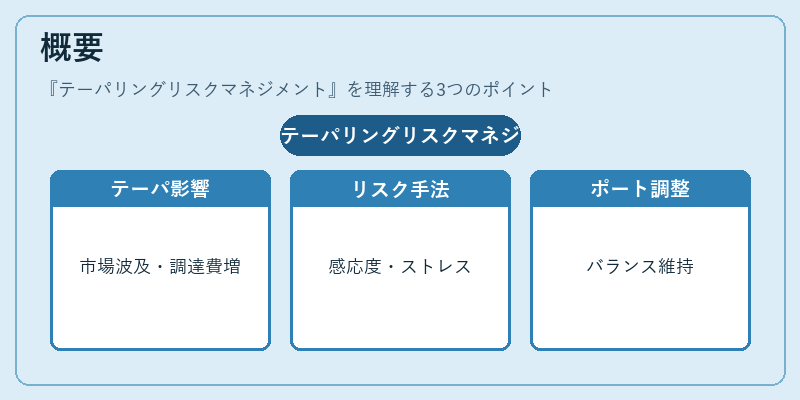
テーパリングは、中央銀行が量的緩和や低金利政策を段階的に縮小するプロセスだ。金融市場では、金利の上昇や流動性減少が株価・為替・債券価格へ即時に波及し、投資家心理や企業の資金調達コストに大きな影響を与える。このような不確実性を管理するため、テーパリングリスクマネジメントは政策変更前後の市場反応を予測・評価し、ポートフォリオ全体のバランスを保つ役割を担う。
金融機関や資産運用会社は、金利感応度分析、ストレステスト、シナリオベースのモニタリングを組み合わせて実行する。
役割と機能
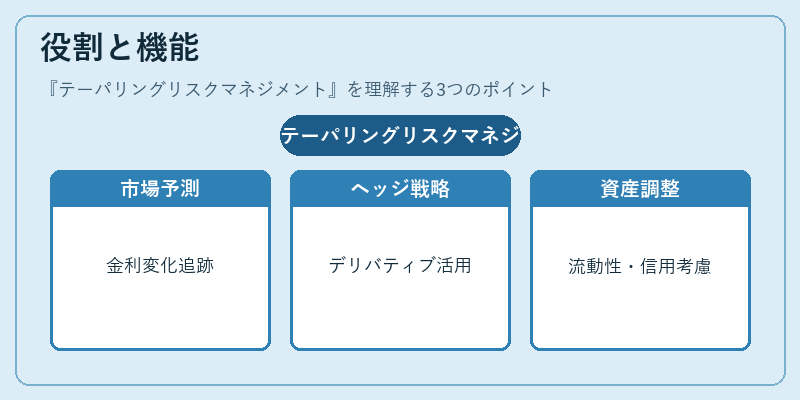
- 市場変動予測:金利スワップ曲線・イールドカーブの変化を追跡し、テーパリング発表前に価格パターンを検出。
- ヘッジ戦略立案:デリバティブ(オプション、スワップ)や資産クラス間の相関性を活用し、金利上昇による損失を限定。
- ポートフォリオ再構築:流動性需要と信用リスクを考慮して、債券・株式・不動産等の配分を調整。
- 規制遵守:バンキング・投資ファンドは資本充足率やストレステスト基準に合わせて、テーパリング時のリスク指標を報告。
特徴
| 要素 | 説明 |
|---|---|
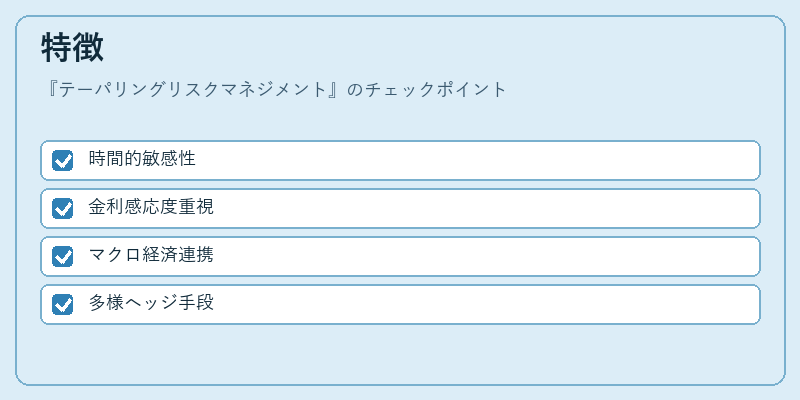
| 時間的敏感性 | テーパリング決定が発表前後で市場に即座に反映されるため、短期的なデータ更新が不可欠。 |
| 金利感応度の重視 | 債券価格は金利変動に対して高い感応度を持つため、金利スワップやイールドカーブを中心に分析。 |
| マクロ経済連携 | CPI・PPI・失業率などのインフレ指標と連動し、政策変更が実体経済に与える影響を評価。 |
| 多様なヘッジ手段 | 金利オプションだけでなく、為替スワップや信用デリバティブも組み合わせることで分散効果を高める。 |
現在の位置づけ
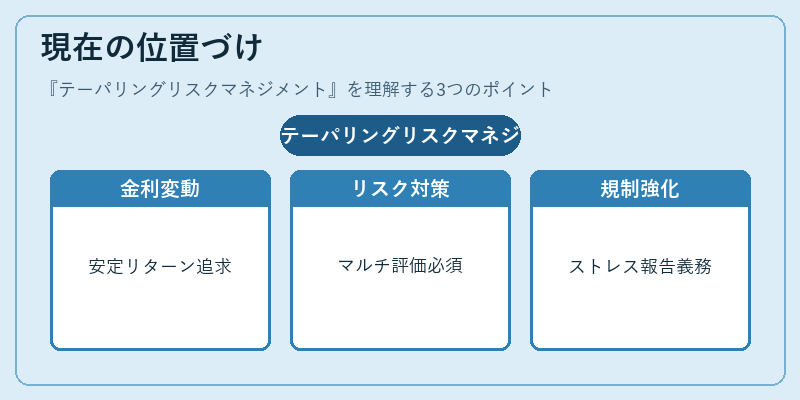
近年の金融市場は低金利環境から徐々に正常化へと移行しており、テーパリングが頻繁に議論されている。投資家はテーパリングリスクマネジメントを通じて、金利上昇期でも安定したリターンを追求できるようになっている。規制当局は、金融機関に対しストレスシナリオの作成と報告義務を強化しており、テーパリング時のリスク指標がバランスシート管理の核心となっている。また、ESG投資やサステナブルファイナンスの台頭により、金利変動だけでなく環境・社会的要因も統合したマルチディメンショナルなリスク評価が求められるようになった。
×
続きを読むには確認が必要です