KYCデータ共有とは、顧客本人確認情報を複数の金融機関やサービスプロバイダー間で安全かつ効率的に交換する仕組み・プロセスである。
目次
概要
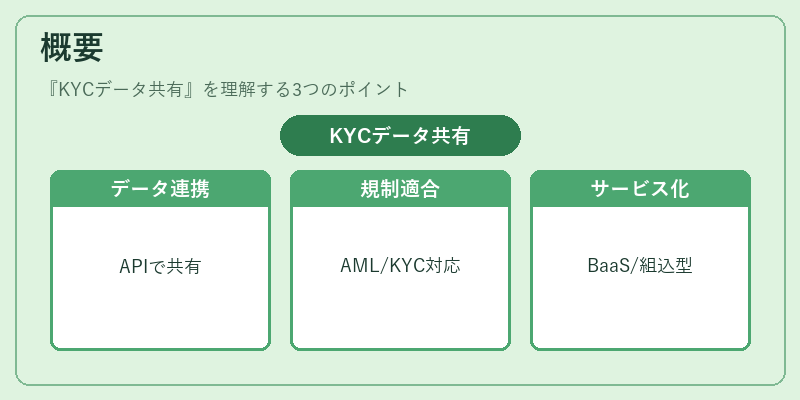
KYC(Know Your Customer)データ共有は、金融取引における本人確認義務とAML(Anti‑Money Laundering)対策を満たすための基盤技術として位置付けられる。従来は各機関が個別に顧客情報を保有し、再利用できなかった点が課題であった。オープンバンキングやPSD2(Payment Services Directive 2)などの規制環境下では、API を介したデータ連携が標準化され、金融機関間の情報共有が求められるようになった。KYCデータ共有は、その実装手段として BaaS(Banking as a Service)や組込型金融(Embedded Finance)のプラットフォーム上で提供されるケースが増加している。
役割と機能
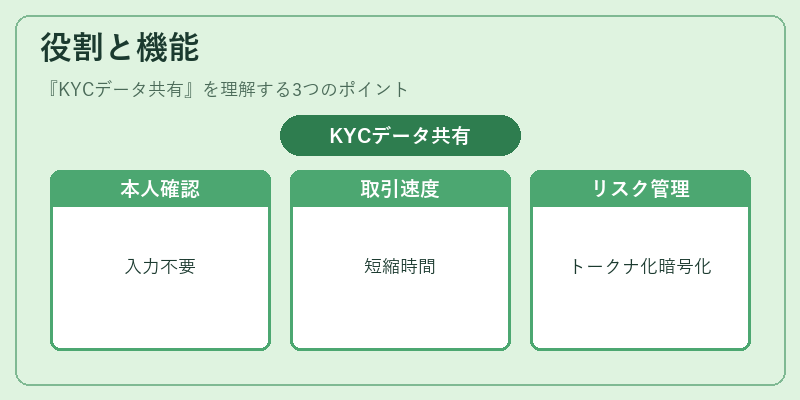
- 本人確認の一元化:顧客が複数サービスを利用する際に、同一情報を再入力せずに済む。
- 取引承認速度の向上:データ取得時間が短縮され、ローン審査や決済処理のスピードアップにつながる。
- AML・リスク管理の強化:共有された情報を統合して分析することで、不正取引検知精度が高まる。
- APIベースの実装:RESTful API でデータアクセスを行い、開発者は SDK や SDK ライブラリを利用して迅速にサービスへ組み込む。
- セキュリティ対策:トークナイゼーションや暗号化を併用し、PCI DSS(Payment Card Industry Data Security Standard)への準拠も考慮される。
特徴
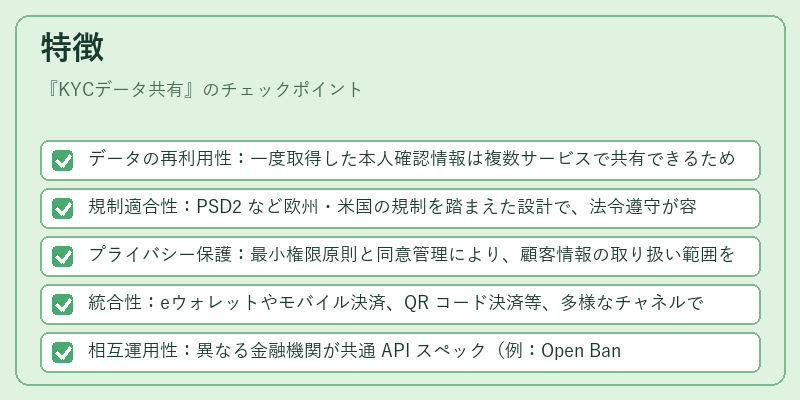
- データの再利用性:一度取得した本人確認情報は複数サービスで共有できるため、顧客体験が向上する。
- 規制適合性:PSD2 など欧州・米国の規制を踏まえた設計で、法令遵守が容易になる。
- プライバシー保護:最小権限原則と同意管理により、顧客情報の取り扱い範囲を限定できる。
- 統合性:eウォレットやモバイル決済、QR コード決済等、多様なチャネルで利用可能。
- 相互運用性:異なる金融機関が共通 API スペック(例:Open Banking API)を採用することで、シームレスに連携できる。
現在の位置づけ
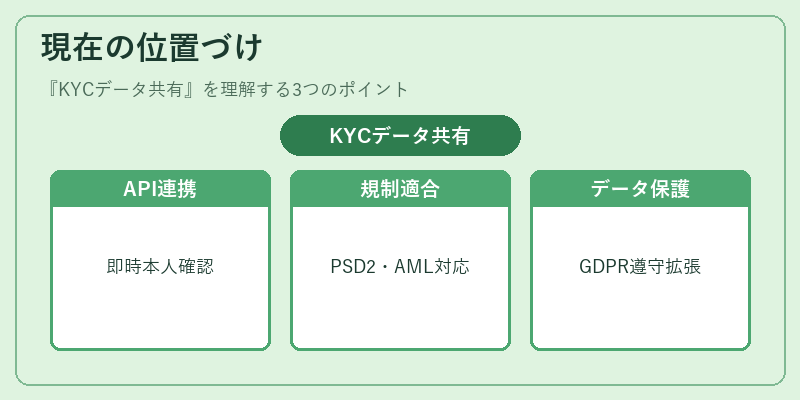
近年ではデジタルバンキングの拡大とともに、KYCデータ共有は組込型金融や BaaS プラットフォームの中核機能として採用が進む。特にモバイル決済や電子マネーサービスでは、即時本人確認を前提とした高速取引が求められるため、APIベースのデータ共有が不可欠となっている。規制面では PSD2 の継続的な改訂や各国の AML 強化策に対応しつつ、トークナイゼーションや 3D Secure などのセキュリティ技術と組み合わせて利用されるケースが増えている。今後はデータプライバシー法(GDPR 等)との整合性を保ちながら、さらに多様な金融サービスへ拡張する方向で動向が見られる。
×
続きを読むには確認が必要です