自己資本比率の財務健全性評価とは、企業が保有する自己資本(株主資本)を総資産で割って算出される指標を用い、経営体制の安定性や倒産リスクを判断する手法である。
概要
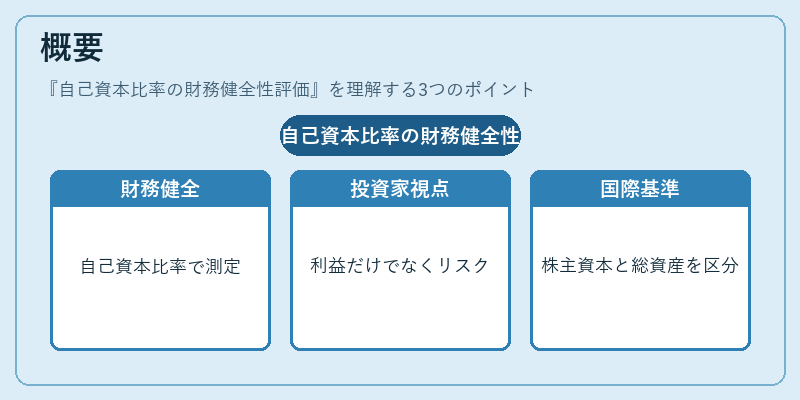
自己資本比率は、企業が外部から調達した負債に対してどれだけ内部留保を持っているかを示す指標であり、財務構造の健全性を測る基礎となる。
20世紀後半以降、金融危機や倒産事例が増加する中で、投資家・債権者は企業価値評価において単なる利益指標だけでは不十分だと認識した。そこで、貸借対照表の構造を可視化し、負債比率が高いほど経営リスクが増大するという経験則に基づき、自己資本比率が注目されるようになった。
国際会計基準(IFRS)や各国の財務報告規格では、株主資本と総資産を明確に区分し、比較可能な形で提示することを義務付けているため、この指標は企業間・業界間で横断的に評価できる。
役割と機能
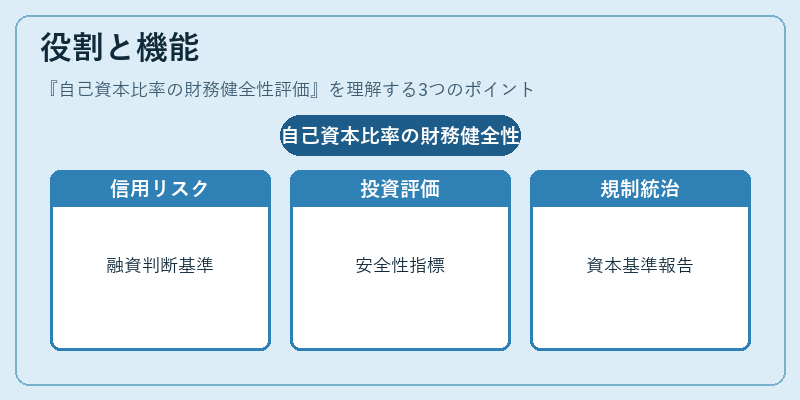
自己資本比率の財務健全性評価は、以下のような場面で利用される。
- 信用リスク管理:金融機関は融資先企業の返済能力を判断する際、自己資本比率が一定水準(例:10%〜15%)を下回ると追加保証や担保要求を行うケースが多い。
- 投資意思決定:株式投資家は、自己資本比率が高い企業を「安全性の高い投資先」とみなし、配当利回りや成長性とのバランスで評価する。
- 規制遵守:銀行・保険会社などの金融機関は、ベゼル合意により自己資本比率(資本充足率)を法的最低限度として設定し、監督当局への報告義務が課せられる。
- 企業統治:取締役会は財務健全性を確保するため、自己資本比率の目標値を定め、資金調達戦略や配当政策に反映させる。
特徴
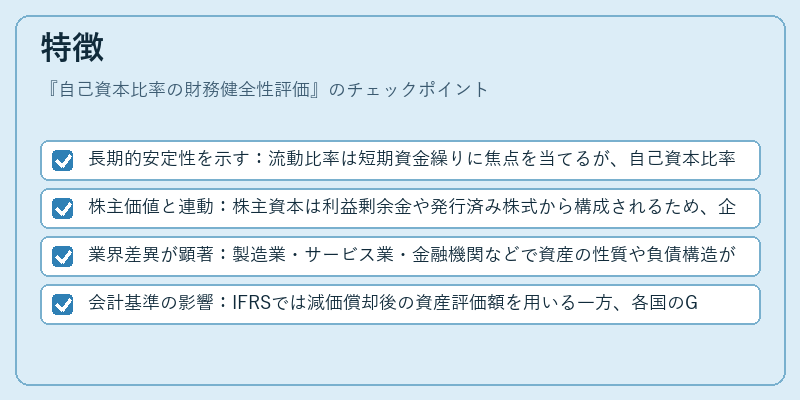
自己資本比率は、他の流動性指標(流動比率)やレバレッジ指標(負債比率・デット・エクイティ比率)と以下の点で差別化される。
- 長期的安定性を示す:流動比率は短期資金繰りに焦点を当てるが、自己資本比率は企業全体の財務構造を総合的に表し、長期的な倒産リスク評価に適している。
- 株主価値と連動:株主資本は利益剰余金や発行済み株式から構成されるため、企業が内部留保をどれだけ蓄積できているかを直接示す。
- 業界差異が顕著:製造業・サービス業・金融機関などで資産の性質や負債構造が大きく異なるため、自己資本比率は業種別に比較する必要がある。
- 会計基準の影響:IFRSでは減価償却後の資産評価額を用いる一方、各国のGAAPでは時価評価や特定の減損処理方法が異なるため、同一企業でも報告値に差が生じる可能性がある。
現在の位置づけ
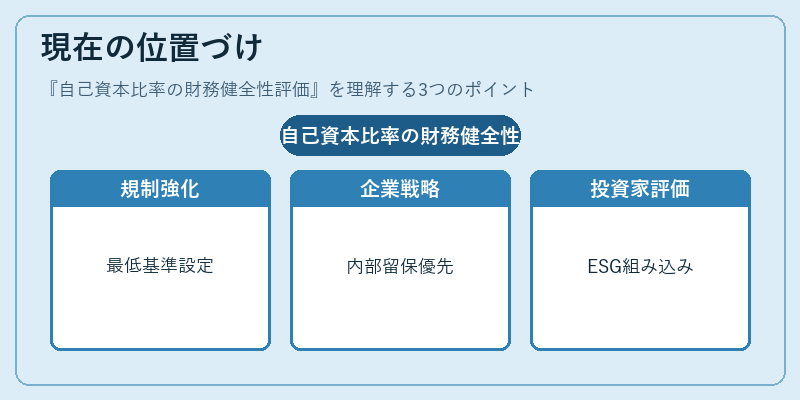
近年、低金利環境とデジタル化の進展により、資本コストは下方圧力を受けている。しかし、金融機関に対する規制強化(ベゼルIII・IV)やESG投資の拡大に伴い、自己資本比率の重要性は増している。
- 企業の財務戦略:多くの上場企業が株主還元よりも内部留保を優先し、自己資本比率を維持・向上させる方針を採用している。
- 規制対応:金融庁や証券取引所は、自己資本比率の最低基準を定め、業種別に異なる指標を設定することでリスク管理の透明性を確保している。
- 投資家行動:ESG評価機関は企業の財務健全性を重要視し、自己資本比率を環境・社会・ガバナンススコアに組み込むケースが増えている。
以上のように、自己資本比率の財務健全性評価は、企業の安定性と信用リスクを総合的に把握するための不可欠な指標であり、規制・投資環境の変化に応じてその位置づけが進化し続けている。
続きを読むには確認が必要です