その他包括利益とは、損益計算書に記載される純利益以外の項目で、企業の財務状況をより広範に把握するために計上されるものです。
その主な目的は、当期の経営成果だけでは捉えきれない、将来のキャッシュフローに影響を与える可能性のある変動要因を投資家やアナリストへ提示することにあります。
概要
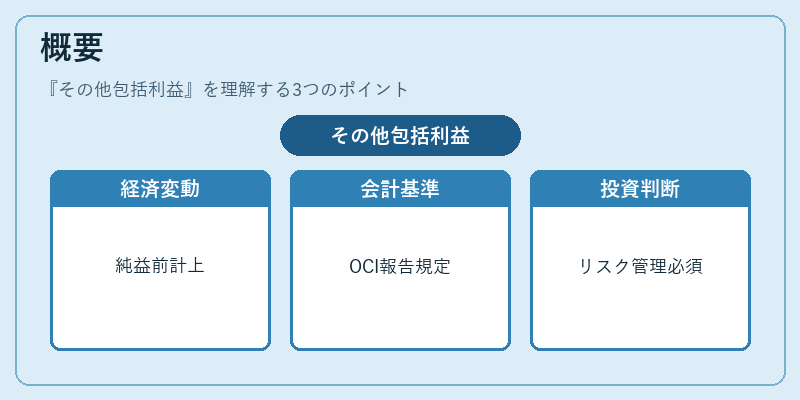
その他包括利益(OCI)は、企業が保有する金融商品や外貨換算差額、退職給付負債の再評価など、当期純利益計上前に発生した経済的変動を反映します。
IFRS 9 や米国 GAAP の ASC 825 等では、OCI を「損益計算書外で報告されるが、株主資本の一部として連結財務諸表に表示」することが規定されています。
この仕組みは、企業の持続的価値を評価する際に、非現金性の変動を考慮できるよう設計されており、投資判断やリスク管理に不可欠な情報源となっています。
役割と機能
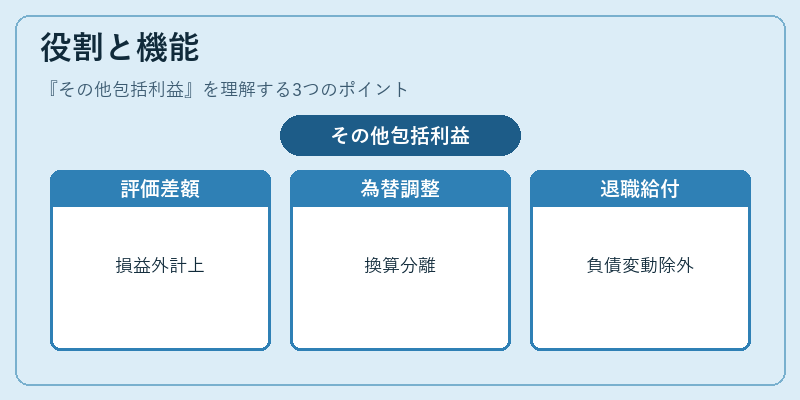
OCI は以下の場面で重要な役割を果たします。
- 評価差額の開示:公正価値で測定された金融商品(有価証券等)の評価差額は、当期の損益に計上せず OCI に記載し、将来実現時に純利益へ移行させる。
- 外貨換算調整:海外子会社の連結時に発生する為替差異をOCIで報告し、為替リスクの影響を分離。
- 退職給付負債再評価:将来の給付金額変動が OCI に計上され、当期の経営成果から切り離すことで財務諸表の安定性を保つ。
- 株主資本への反映:OCI は「その他包括利益累積額」として株主資本に組み込まれ、企業価値評価や配当政策に影響を与える。
特徴
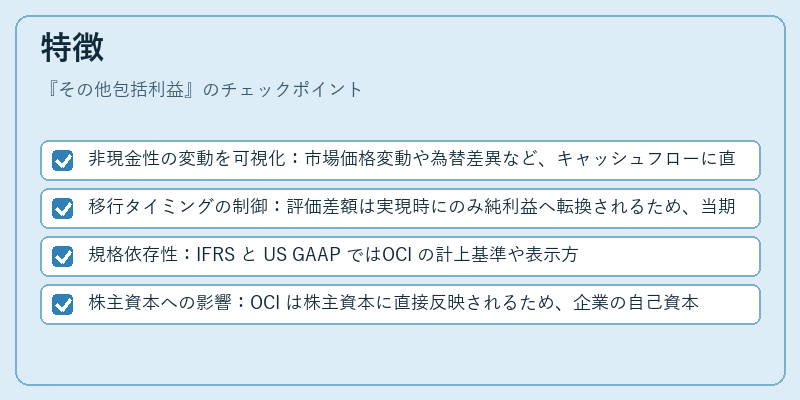
- 非現金性の変動を可視化:市場価格変動や為替差異など、キャッシュフローに直結しない項目を財務諸表上で分離。
- 移行タイミングの制御:評価差額は実現時にのみ純利益へ転換されるため、当期の業績変動を抑制。
- 規格依存性:IFRS と US GAAP ではOCI の計上基準や表示方法が微妙に異なる。
- 株主資本への影響:OCI は株主資本に直接反映されるため、企業の自己資本比率やROE 等に間接的に作用する。
現在の位置づけ
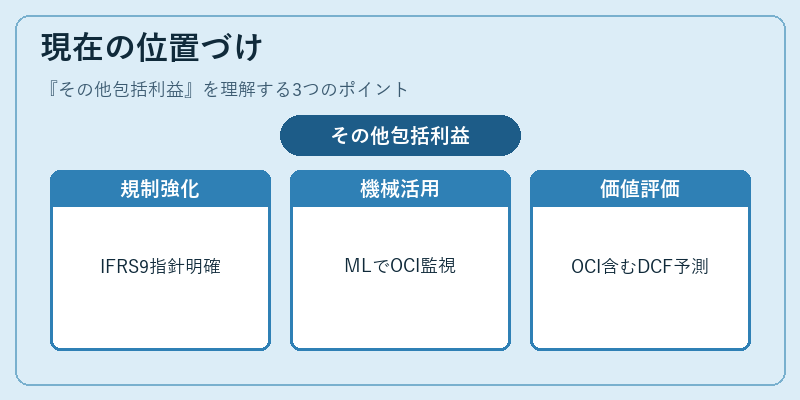
近年の金融市場では、公正価値測定の透明性が重視され、OCI の開示は投資家情報として不可欠となっている。
- 規制強化:IFRS 9 においては、金融商品評価差額をOCI として計上する明確な指針が設けられ、企業間の比較性が向上。
- データ分析への活用:機械学習やビッグデータ解析により、OCI の項目別変動をリアルタイムでモニタリングし、リスク管理モデルへ組み込むケースが増加。
- 企業価値評価の深化:DCF(ディスカウント・キャッシュフロー)分析では、OCI を含めた将来キャッシュフロー予測が重要視されるようになり、投資判断に直接影響を与える。
その他包括利益は、純利益だけでは捉えきれない財務リスクと機会を示す指標として、現代の企業評価・監査プロセスにおいて不可欠な位置を占めている。
続きを読むには確認が必要です