資金調達キャッシュフロー計算書とは、企業が外部から資金を調達する際の現金流入と流出をまとめたキャッシュフロー計算書の一部である。
目次
概要
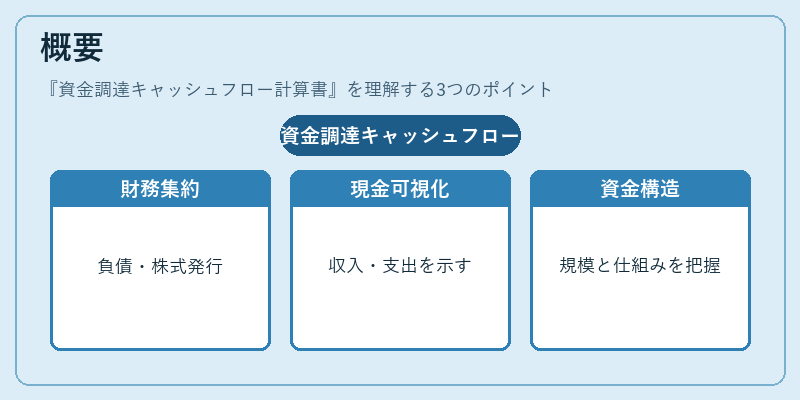
資金調達キャッシュフロー計算書は、キャッシュフロー計算書を「営業」「投資」「財務」の3つの活動区分に分ける手法のうち、財務活動(Financing Activities)に該当する項目を集約したものだ。企業が負債や株式発行によって現金を得たり、返済・配当支払いで現金を失ったりする動きを可視化し、資金調達の構造と規模を把握できるように設計された。
役割と機能
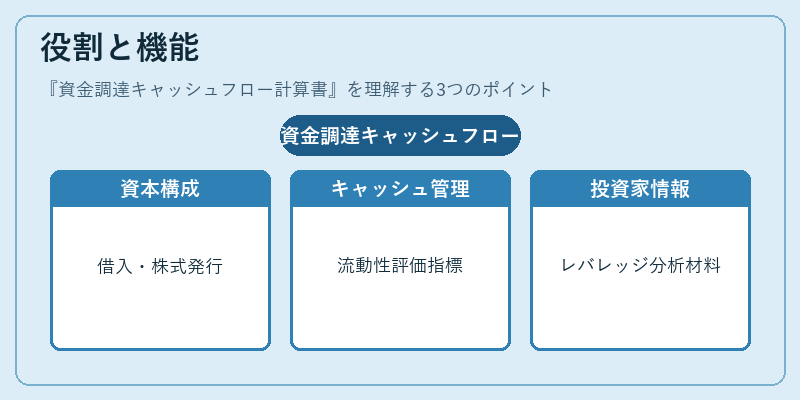
- 資本構成の変化を示す:新規借入や株式発行、債務返済・償却、配当支払いなどが記載され、自己資本比率や負債比率の推移を読み取れる。
- キャッシュフロー管理の指標となる:財務活動による現金残高変動は、企業の流動性リスク評価に不可欠である。
- 投資家・アナリストへの情報提供:株主や債権者が資金調達戦略を判断する際に利用され、レバレッジ比率やキャッシュフロー充実度の分析材料となる。
特徴
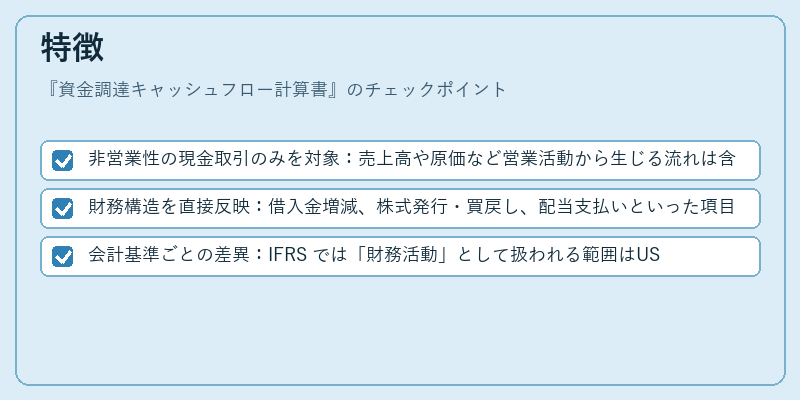
- 非営業性の現金取引のみを対象:売上高や原価など営業活動から生じる流れは含まない。
- 財務構造を直接反映:借入金増減、株式発行・買戻し、配当支払いといった項目が明示され、資本政策の透明性が高い。
- 会計基準ごとの差異:IFRS では「財務活動」として扱われる範囲はUS GAAP と若干異なるため、国際比較には注意が必要である。
現在の位置づけ
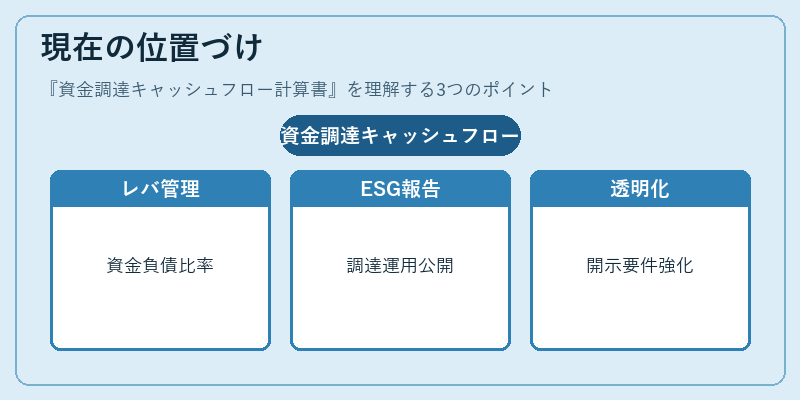
近年の金融市場において、資金調達キャッシュフロー計算書はレバレッジ管理や債務契約遵守の監視ツールとして重要性を増している。特にESG(環境・社会・ガバナンス)報告の一環で、企業がどれだけ資本を調達し、それをどのように運用するかが注目される。また、IFRS 7やSEC の開示要件強化に伴い、財務活動の透明性が投資判断材料として不可欠となっている。市場参加者はこの計算書を通じて、企業の資金調達戦略とリスクプロファイルを迅速に評価できるようになっている。
×
続きを読むには確認が必要です