ROICの資本回転率とは、投下資本が売上高に対してどれだけ効率的に回転したかを示す指標である。
概要
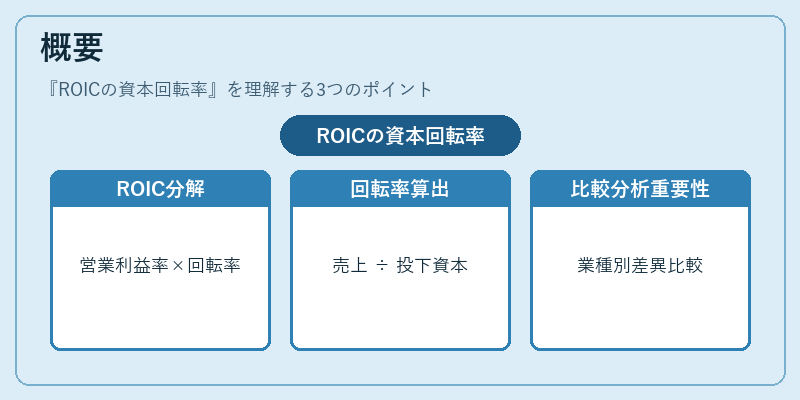
資本回転率は、企業が保有する投下資本(自己資本+長期負債)を用いてどの程度の売上を生み出せたかを測る。ROIC(Return on Invested Capital)は「NOPAT(税引後営業利益)」を投下資本で割ったものとして定義されるが、ROICは実質的に「営業利益率 × 資本回転率」の形で構成できる。この分解は、企業の収益性と効率性を別々に評価するために有用である。資本回転率自体は、売上高 ÷ 投下資本で算出され、投下資本がどれだけ頻繁に売上へ変換されたかを定量化する。
この指標は、企業の資本構造や業種特性に応じて大きく異なるため、同業他社との比較や過去実績とのトレンド分析で重要な役割を果たす。
役割と機能
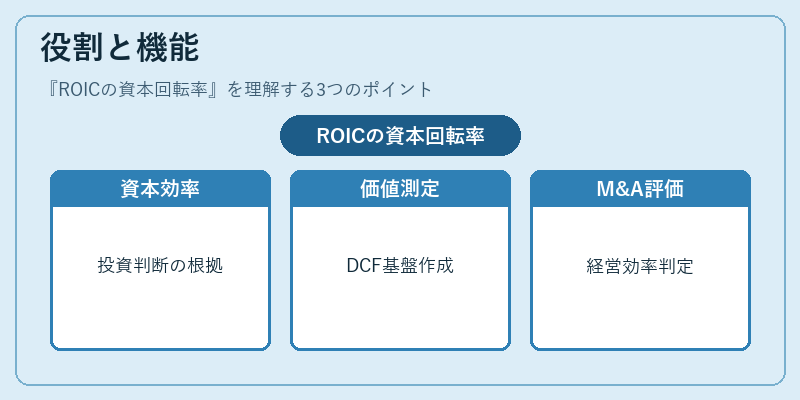
投下資本が売上高に対してどれだけ効率的に回転したかを把握することで、経営陣は資本配置の最適化や投資判断の根拠を得る。ROICを「営業利益率 × 資本回転率」の形で分解すると、企業が収益性(営業利益率)と効率性(資本回転率)のどちらに課題を抱えているかを明確化できる。
また、投資家はこの指標を利用して、企業の価値創造力を測定し、DCFやEVAモデルで将来キャッシュフローを予測する際のベースラインとして採用する。さらに、M&Aにおいて買収対象企業の経営効率性を評価するためにも資本回転率は重要な指標となる。
特徴
- 投下資本基準:総資産ではなく自己資本+長期負債を用いる点が特徴。
- 売上高との結び付き:売上高で割ることで、営業活動の実効性を直接測定できる。
- 業種差異:製造業は設備投資が大きく資本回転率が低い一方、サービス業では比較的高い傾向にある。
- 計算上の調整:税引後営業利益(NOPAT)を用いる場合、非経常項目や減価償却は除外される。IFRSとGAAPで定義が若干異なるため、比較時には基準統一が必要。
現在の位置づけ
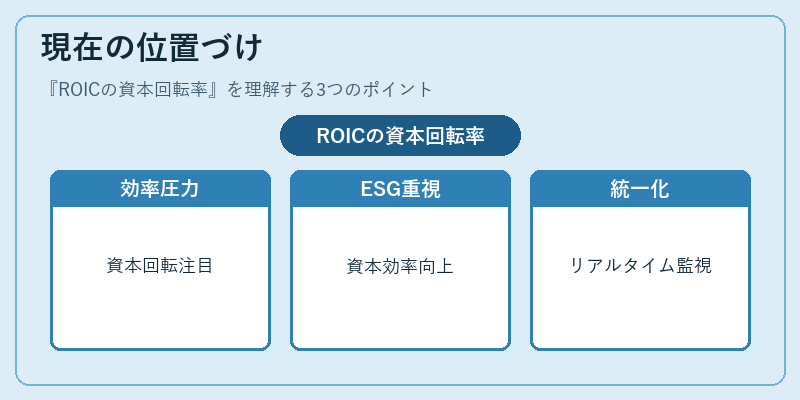
低金利環境下では資本コストが抑えられたものの、投資機会の拡大に伴い企業は限られた資本をより効率的に運用する圧力が高まっている。資本回転率はその効率性を測る重要指標として、投資家やアナリストの注目度が増している。また、ESG評価やサステナビリティレポートでも「資本効率」が重視されるケースが多く、企業はこの指標を改善する施策を実行しやすい。さらに、国際的な会計基準(IFRS)の普及により、投下資本の算定方法が統一化されつつあり、業界横断的な比較が容易になっている。近年はデータ分析技術の進展とともに、リアルタイムで資本回転率をモニタリングし、経営判断へ反映する動きも見られる。
続きを読むには確認が必要です