IFRS 1 First‑time Adoption of International Financial Reporting Standardsとは、企業が初めて国際財務報告基準(IFRS)を適用する際に従うべき会計規範である。
概要
IFRS 1は、国内公認会計基準からIFRSへの移行を円滑に進めるために設けられた指針である。国際的な報告の統一性と比較可能性を確保する目的で策定され、企業が初期適用時に直面する差異調整や開示要件を体系化している。IFRS 1は、移行期間中に必要となる会計方針の変更点を明示し、過去取引の再評価や資産・負債の測定方法の統一を促進することで、投資家や規制当局が財務諸表を理解しやすくしている。
役割と機能
IFRS 1は、初回適用時に企業が取るべき手続きと開示事項を定めており、主に以下の場面で活用される。
会計方針の選択 – 財務諸表作成に際し、IFRSの認識・測定基準への適合を図るための指針が示される。
開示要件の確立 – 過去取引に関する情報や移行前後での差異を投資家へ提示する必要性がある。
比較可能性の維持* – 同業他社との比較分析を容易にし、企業価値評価の基盤とする。
これらは、投資判断や規制遵守に不可欠な情報提供を担うことで、IFRS適用後の財務報告の信頼性向上に寄与している。
特徴
- 完全回帰的適用:原則として過去取引をIFRS基準で再評価し、開示する。
ただし、特定項目については例外が認められ、当初の会計処理を継続できる場合もある。 - 開示義務の拡充:移行過程で生じた差異や判断根拠を詳細に開示することが求められる。
これにより、投資家は企業の報告方法変更による影響を把握できる。 - 特定項目の免除:例えば、株式ベース報酬や一部の金融商品については、移行時に当初の測定基準を維持できるケースがある。
これらの免除は、過度な負担を避けつつ比較可能性を確保するために設計されている。 - 開示対象の拡大:財務諸表だけでなく、注記や補足資料にも詳細情報が要求される。
これにより、企業は報告の透明性を高め、市場からの信頼を獲得できる。
現在の位置づけ
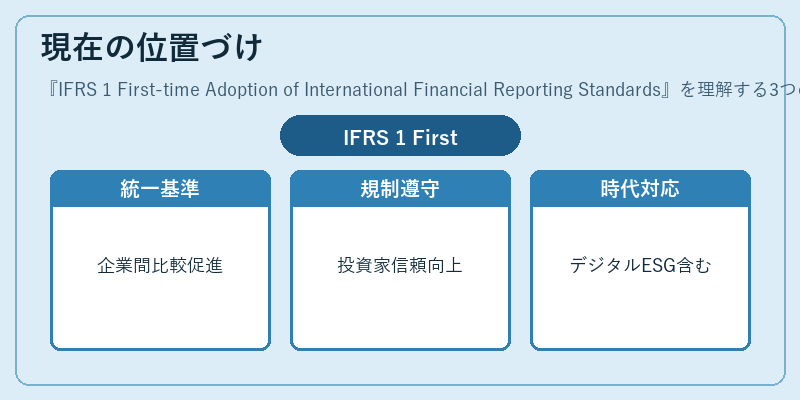
IFRS 1は、国際的な財務報告基準への移行を担う主要な枠組みとして、世界中の多くの企業が採用している。規制当局や証券取引所は、IFRS適用企業に対しIFRS 1の遵守を求めることで、統一された財務情報の提供を促進している。また、近年の経済環境変化(デジタル資産やESG報告の台頭)に伴い、IFRS 1は継続的に改訂されており、その適用範囲と手続きが時代要件に合わせて調整されている。結果として、IFRS 1は企業の国際競争力を高める重要なツールであり、投資家や規制機関に対する透明性確保の基盤となっている。
続きを読むには確認が必要です