償却上限率変更規則とは、企業が固定資産の減価償却において適用できる上限率を変更する際に遵守すべき法的・会計上の手続きを定めた規則である。
目次
概要
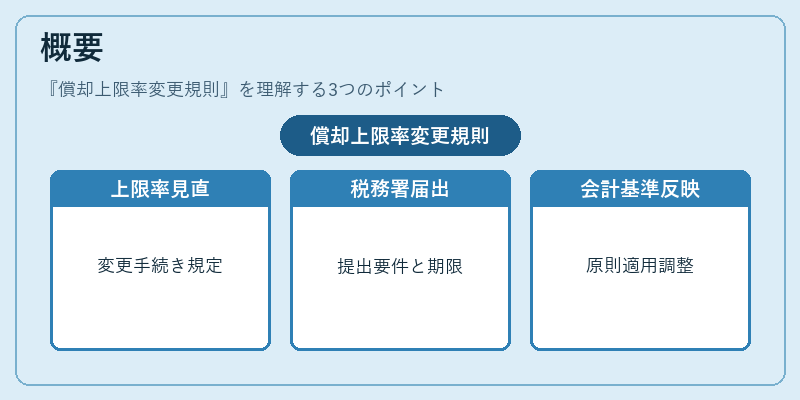
日本の法人税法では、減価償却費は資産取得原価の一定割合(償却上限率)までしか認められない。経済環境や投資政策の変化に応じて、この上限率を見直す必要が生じた際に適用される手続きを規定している。主に税務署への届出と、会計基準(日本公正妥当性原則)への反映を求められる。
役割と機能
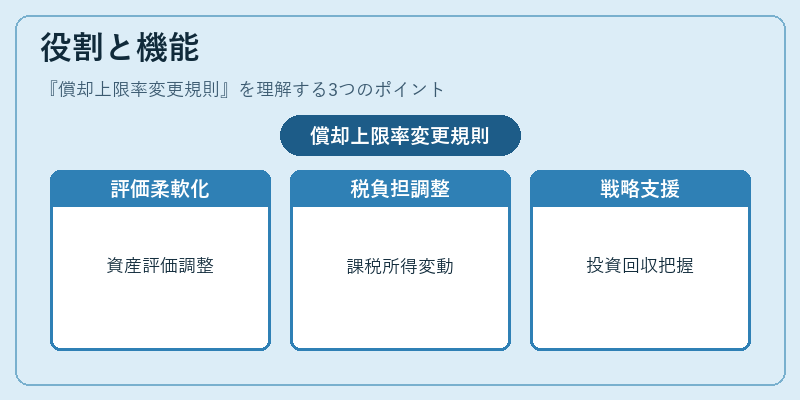
- 資産評価の柔軟化:固定資産の実態や将来収益性に合わせて償却上限率を調整でき、財務諸表の現金フローとの整合性を図る。
- 税負担の最適化:減価償却費が増減することで課税所得が変動し、税額計算に直接影響を与える。
- 経営意思決定への寄与:資本コストや投資回収期間を正確に把握できるため、事業戦略の策定に役立つ。
特徴
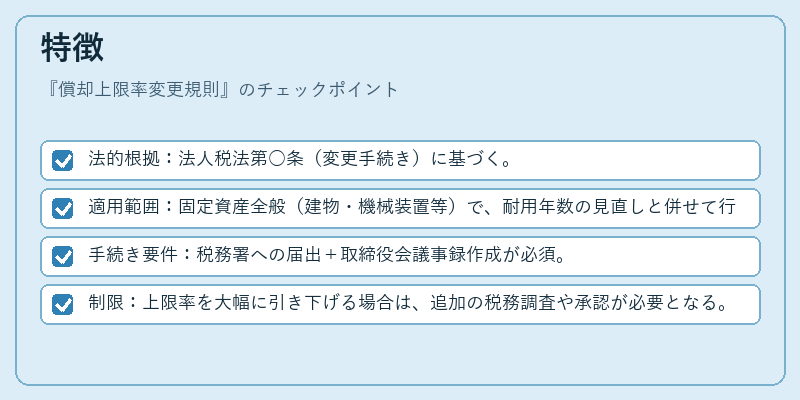
- 法的根拠:法人税法第○条(変更手続き)に基づく。
- 適用範囲:固定資産全般(建物・機械装置等)で、耐用年数の見直しと併せて行われる。
- 手続き要件:税務署への届出+取締役会議事録作成が必須。
- 制限:上限率を大幅に引き下げる場合は、追加の税務調査や承認が必要となる。
現在の位置づけ
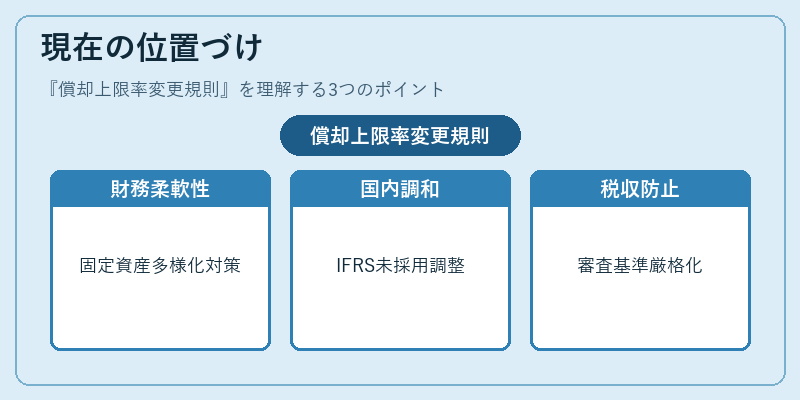
近年のデジタル化・グリーン投資拡大に伴い、固定資産の取得形態が多様化している。これに対応するため、償却上限率変更規則は企業の財務柔軟性を高める重要な手段として位置づけられる。
また、国際的にはIFRSでは「上限率」という概念は存在しないが、日本国内での税務・会計の調和を図るために継続的に見直しが行われている。
規制当局は、過度な減価償却費増加による税収減少を防止する観点から、変更申請時の審査基準を厳格化している。
×
続きを読むには確認が必要です