自己資本比率の式とは、企業の総資産に対する自己資本(株主資本)の割合を示す指標であり、次の数式で表される:
自己資本 ÷ 総資産 × 100 %
概要
自己資本比率は、貸借対照表上に記載された「自己資本」と「総資産」の関係を定量化したものとして、企業の財務構造を把握するために長年用いられてきた。
この指標が生まれた背景には、外部から調達される負債と株主から提供される自己資本とのバランスを示す必要性があった。特に、企業が事業拡大や投資活動を行う際に、どの程度の財務リスクを抱えているかを迅速に評価する手段として不可欠である。
国際的な会計基準(IFRS)や各国の法規制では、自己資本比率が企業の健全性判定に使われることが多く、金融機関は融資判断の一要素として重視する。また、投資家は株価評価やリスクプレミアム算定時にこの比率を参照する。
役割と機能
自己資本比率は、以下のような場面で活用される。
- 財務健全性の指標:総資産に対してどれだけの割合が株主からの出資で賄われているかを示し、負債依存度を測る。
- 信用評価:金融機関は融資限度額や金利設定時に自己資本比率を参照し、返済能力の判断材料とする。
- 株主価値創造の指標:自己資本が十分であれば、配当可能性や株式発行による資金調達の柔軟性が高まる。
- 規制遵守:銀行・保険会社等は、自己資本比率を含む資本充足率(Capital Adequacy Ratio)を維持することが法的義務となっている。
実務では、自己資本比率の変動を追跡し、業界平均や過去データと比較して異常値を検知することで、経営陣に対するアドバイスや投資判断の根拠とされる。
特徴
- 単純かつ直感的:自己資本 ÷ 総資産という二項式で構成され、計算が容易。
- 総合的な財務状態を反映:負債比率や流動性指標とは異なり、企業全体の資金源構造を示す。
- 会計基準差異に敏感:IFRSでは株主資本に含まれる項目が広範であるため、同一企業でもGAAPとの比較は注意が必要。
- 業種別バリエーション:資産構造の違いにより、製造業とサービス業では自然な比率差が存在する。
以上の点から、自己資本比率は「財務レベルで企業を俯瞰する」ための基礎指標として位置づけられる。
現在の位置づけ
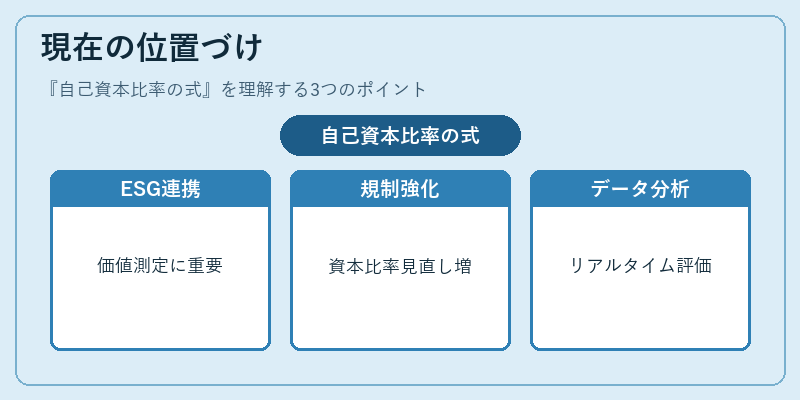
近年、グローバル金融市場では資本構造の透明性が求められ、自己資本比率は投資家や規制機関にとって重要な開示項目となっている。
- ESG評価との連携:企業価値を測る際に財務健全性だけでなく、環境・社会・ガバナンス要因も考慮される中、自己資本比率は「経営の安定性」を示す重要指標として再評価されている。
- 規制強化:金融機関のリスク管理において、Basel IIIや各国の資本充足基準が更新されるたびに、自己資本比率を含む複数の比率が見直されるケースが増えている。
- データ分析の進化:ビッグデータ・AI解析技術の発展により、自己資本比率と株価パフォーマンスとの相関性をリアルタイムで評価できるようになり、投資判断の精度が向上している。
総じて、自己資本比率は「企業の財務構造を一目で把握する」ための基本的かつ不可欠な指標として、現代金融・経済環境においてもその重要性を保ち続けている。
続きを読むには確認が必要です