キャッシュフロー計算書の連結とは、親会社とその子会社を含む企業グループ全体の資金収支をまとめた財務諸表である。個別に作成された各社のキャッシュフロー計算書を統合し、取引の重複や内部取引を除外した上で、グループ単位の現金及び現金等価物の増減を示す。
概要
企業が事業活動を拡大する過程で、親会社は子会社を設立・取得し、複数の法人を統括する構造になる。こうしたグループ全体の資金調達・運用状況を把握するために、個別キャッシュフロー計算書を単純に合算すると内部取引や重複が残る。連結手続きでは、親会社と子会社間の売買、貸付、配当等を相殺し、実際の外部資金流入・流出のみを残す。国際会計基準(IFRS)および米国会計基準(US GAAP)は、連結キャッシュフロー計算書の作成を義務付けている。これにより投資家や債権者は、グループ全体としての流動性リスクと財務健全性を正確に評価できる。
役割と機能
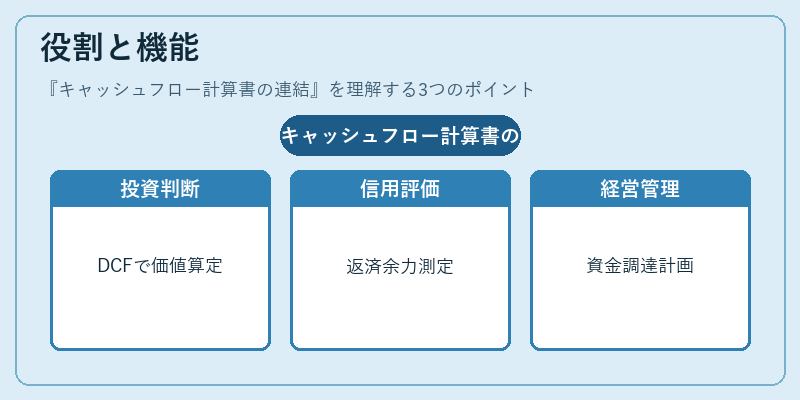
連結キャッシュフロー計算書は、企業グループがどの程度自己資金で事業を運営しているかを示す。具体的には以下の場面で重要となる。
- 投資判断:投資家はグループ全体の自由現金流量を基に割引キャッシュフロー(DCF)モデルを構築し、企業価値を算定する。
- 信用評価:金融機関は連結キャッシュフローから返済余力を測り、融資条件や金利設定を決定する。
- 経営管理:経営陣は現金流の不足箇所を特定し、短期的な運転資金調達や長期投資計画を策定する。
特徴
連結キャッシュフロー計算書は個別計算書と比較して以下のような固有性がある。
- 内部取引の除外:親会社と子会社間で発生した売上・仕入、貸付・借入、配当等を相殺し、外部からの資金流れのみを反映する。
- 非現金項目の調整:減価償却や棚卸資産の変動は個別計算書で現金フローに影響しないが、連結レベルでは子会社間の在庫移動も考慮されるため調整が必要になる。
- 統一的な見方:グループ全体としての資金需要を把握でき、個別企業の財務諸表だけでは見えないシナジー効果やリスク分散の影響を可視化する。
現在の位置づけ
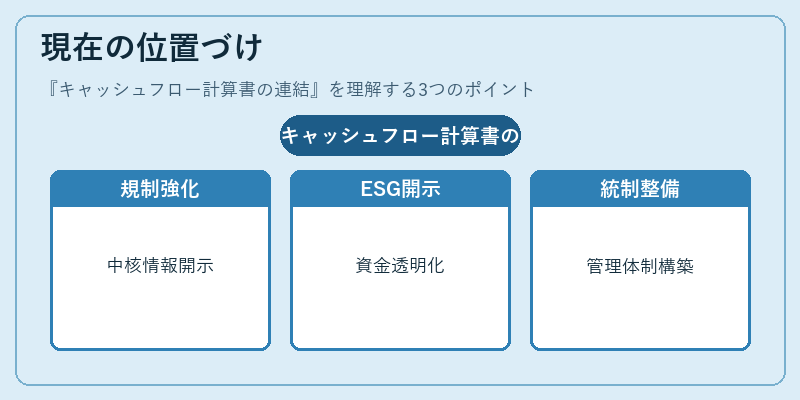
近年、グローバルな投資環境と規制の厳格化に伴い、連結キャッシュフロー計算書は企業情報開示の中核的要素となっている。多国籍企業では各国法務・税務上の合併・分割が頻繁に行われるため、連結レベルでの正確な現金流管理が不可欠だ。また、ESG(環境・社会・ガバナンス)情報開示が拡大する中、企業の資金調達源や投資配分を透明化し、持続可能性評価に寄与する。規制当局は連結キャッシュフロー計算書の信頼性確保を目的として、監査手続きや開示基準の強化を進めている。企業はこれらの動向を踏まえ、内部統制体制と情報システムを整備し、連結レベルでのキャッシュフロー管理を実務に組み込むことが求められている。
続きを読むには確認が必要です