確定給付年金の係数表更新手順(2)とは、企業が運営する確定給付型年金制度において、給与や勤続年数を反映した係数表を定期的に見直し、最新の経済指標・人口統計データを基に再算出する具体的な作業工程である。
概要
確定給付年金は加入者が退職時に受け取る給付額を事前に決めておく制度であり、その給付額の算定には「係数表」が不可欠である。係数表は、給与水準や勤続年数といった要因を数値化し、将来支払うべき年金額を計算する基礎データとなる。
日本における確定給付企業年金法の下では、係数表は年次更新が義務付けられている。この更新手順(2)は、既存の係数表を再評価し、最新の経済環境や人口動態を反映させるために設計されたプロセスである。主な目的は、将来負担額の過大または過小算定を防ぎ、会計上および税務上の適正性を確保することである。
役割と機能
係数表更新手順(2)は、以下のような場面で活用される。
1. 年金負債計算:企業が将来支払うべき年金負債を正確に把握するために必要不可欠である。
2. 財務報告:国際会計基準(IFRS)や日本の財務諸表上で、年金負債の公正価値を示すために更新された係数表が参照される。
3. 税務申告:確定給付企業年金法に基づく税制優遇措置を適用する際には、最新の係数表が前提となる。
4. 内部統制:企業はリスク管理体制の一環として、定期的な更新プロセスを監査対象とし、コンプライアンスを維持している。
特徴
- 再計算に重点:係数表作成(1)では新規設計が行われるが、手順(2)は既存データの再評価に専念する。
- 定量的指標への依存度高い:給与指数・インフレ率・平均寿命など客観的データを投入し、数理モデルで係数を算出する。
- 承認プロセスが厳格:経営層や監査役会のレビューを経て最終決定されるため、透明性と信頼性が確保される。
- 自動化ツールの導入増加:近年は専用ソフトウェアで統計解析・シミュレーションを行い、人為的エラーを低減している。
現在の位置づけ
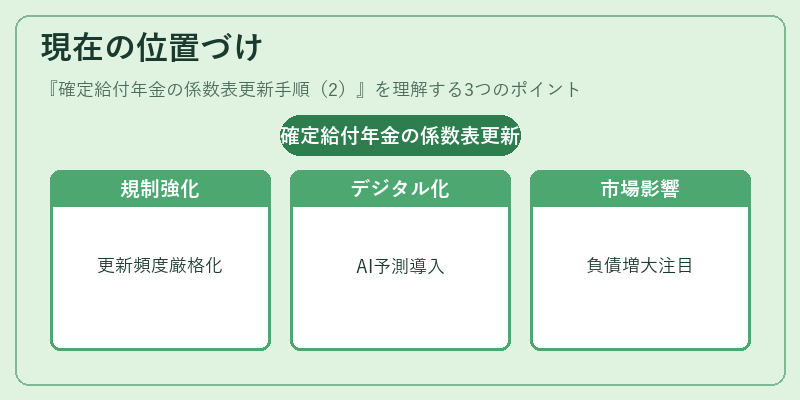
高齢化社会と長寿化が進む中、確定給付年金負債は企業財務に大きな影響を与えている。係数表更新手順(2)は、これらの変化に即応し、将来支払額の見通しを正確にするための鍵となっている。
- 規制強化:確定給付企業年金法の改正により、更新頻度や報告義務が厳格化されており、企業は継続的な監査を受ける必要がある。
- デジタル化推進:クラウドベースのアクチュアリーシステムやAIによる予測モデルが導入され、更新作業の効率化と精度向上が図られている。
- 市場動向:企業年金負債の増大は資本市場への影響も伴い、投資家や金融機関は係数表の妥当性を重要視している。
以上により、確定給付年金の係数表更新手順(2)は、企業が財務健全性と法規制遵守を両立させる上で不可欠なプロセスとなっている。
続きを読むには確認が必要です