飲酒告知義務とは、保険契約において被保険者が過去または現在の飲酒習慣を正確に開示する法的責任である。
目次
概要
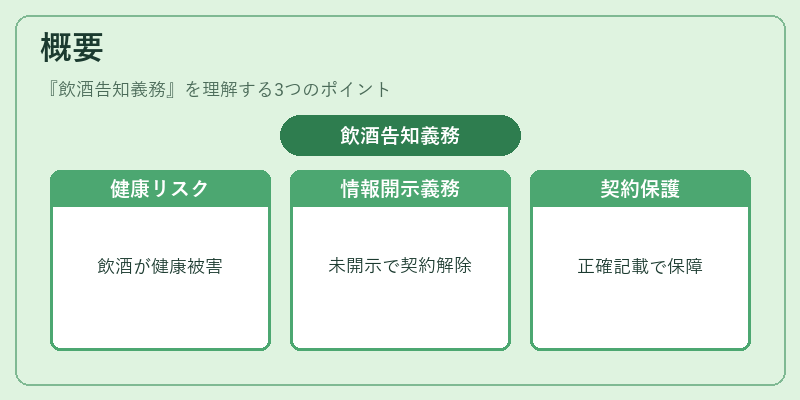
医療・生命保険業界では、契約時に被保険者の健康状態や生活習慣を把握し、リスク評価と価格設定を行うことが求められる。飲酒は心臓疾患、肝障害、事故リスクなど多岐にわたる健康問題と関連しており、保険料率の決定に影響を与える主要因である。そのため、契約者は「告知義務」と呼ばれる開示義務を負い、飲酒歴や頻度・量などを正確に記載する必要がある。未開示または虚偽の情報提供は保険金支払い拒否や契約解除の根拠となる。
役割と機能
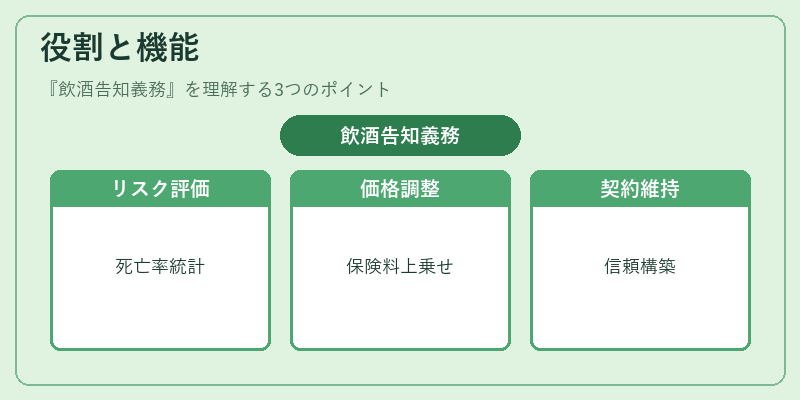
- リスク評価:飲酒習慣を把握し、死亡率・疾病発生率の統計に基づくベースラインを設定。
- 価格設定:告知された情報によりプレミアムが調整される。例えば、頻度が高い場合は高リスクとみなされ保険料上乗せ。
- 契約の有効性維持:正確な開示は保険会社との信頼関係を構築し、契約期間中のトラブル回避に寄与。
- 再保険交渉:大規模リスク分散のために、飲酒習慣が集団全体の損害率に影響する場合、再保険プールでの引受条件にも反映される。
特徴
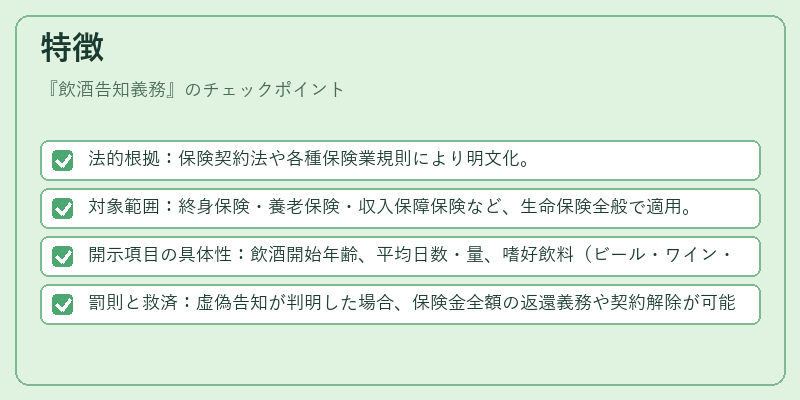
- 法的根拠:保険契約法や各種保険業規則により明文化。
- 対象範囲:終身保険・養老保険・収入保障保険など、生命保険全般で適用。
- 開示項目の具体性:飲酒開始年齢、平均日数・量、嗜好飲料(ビール・ワイン・蒸留酒)等を詳細に記載。
- 罰則と救済:虚偽告知が判明した場合、保険金全額の返還義務や契約解除が可能。一方で、誤解による軽微な不開示は再開示手続きで修正できるケースもある。
現在の位置づけ
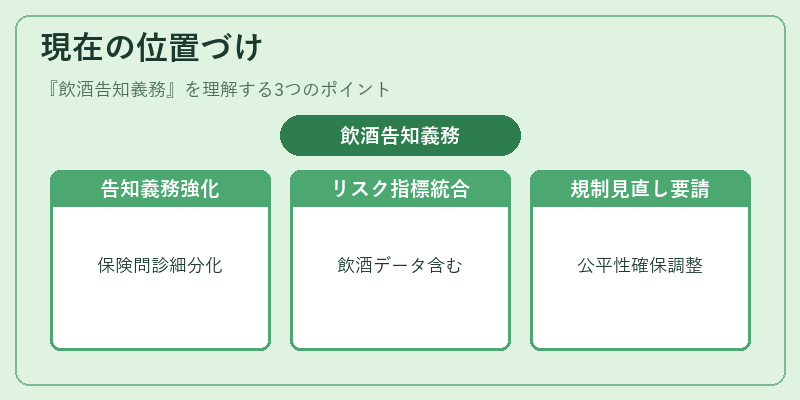
近年、健康志向の高まりと共に飲酒関連リスクへの関心が増している。保険会社はデータ分析を通じて「告知義務」の重要性を再認識し、契約時の質問項目を細分化・強化している。また、ソルベンシーマージンやコンバインドレシオといったリスク指標に飲酒データが組み込まれるケースも増加。さらに、再保険市場では特定の地域・年齢層での飲酒傾向が損害率に与える影響を考慮し、引受条件の調整が行われている。規制面でも、消費者保護と公平性確保の観点から、告知義務の内容や範囲について定期的な見直しが求められている。
×
続きを読むには確認が必要です