対象会社(TO対象会社)とは、株式公開買付やその他の取引において、買手が取得を目指す企業を指す概念である。
目次
概要
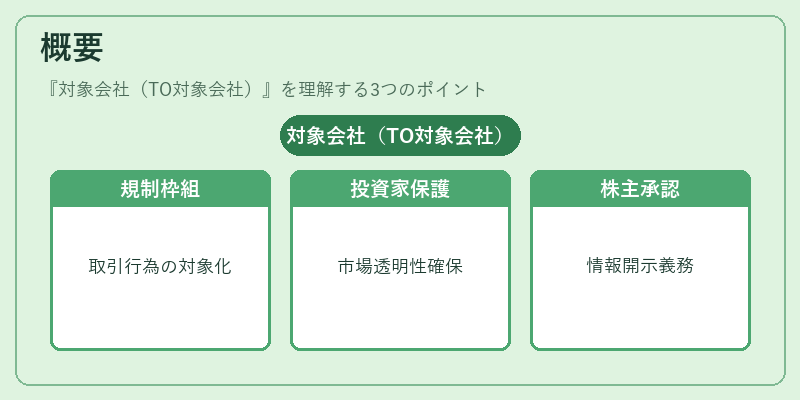
TO対象会社は、証券取引所規則や金融商品取引法に基づき、特定の取引行為(公開買付・合併・株式交換等)の対象として明確化される。企業が外部からの提案を受け入れるか否かを判断する際の枠組みとなり、投資家保護と市場透明性を担保する役割を果たす。取引開始前にTO対象会社は、株主総会での承認や情報開示義務が課せられ、買手側は公正な価格設定を行うための資料を取得できるよう規定されている。
役割と機能
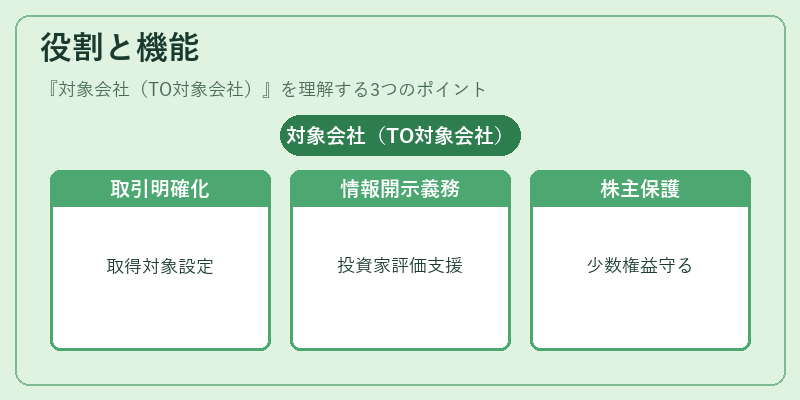
- 取引対象の明確化:TO対象会社は、公開買付や株式交換などで「取得対象」として法的に位置づけられる。
- 情報開示義務:取引開始前に、TO対象会社は買手に対し、財務諸表・事業計画等の詳細を提出する必要がある。これにより投資家はリスク評価を行いやすくなる。
- 株主保護:株主総会での承認プロセスや、買手側による公正価格提示義務(取引価格の妥当性検証)が設けられ、少数株主の権益を守る機構となっている。
- 市場メカニズムの円滑化:TO対象会社と買手企業が明確に区分されることで、取引コストや情報非対称性が低減し、市場全体の効率性向上につながる。
特徴
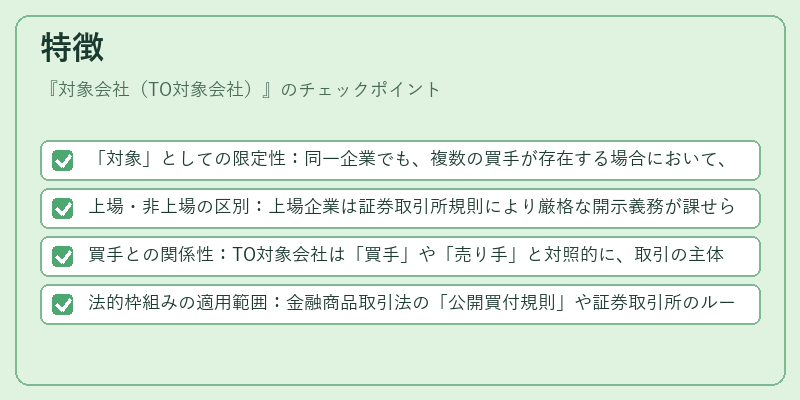
- 「対象」としての限定性:同一企業でも、複数の買手が存在する場合において、各取引ごとにTO対象会社を指定できる。
- 上場・非上場の区別:上場企業は証券取引所規則により厳格な開示義務が課せられる一方、非上場企業は一定の条件下でTO対象として扱われることもある。
- 買手との関係性:TO対象会社は「買手」や「売り手」と対照的に、取引の主体ではなく受動的な立場を取る。
- 法的枠組みの適用範囲:金融商品取引法の「公開買付規則」や証券取引所のルールが直接適用されるため、他の企業分類(例:優先株保有企業)とは別に扱われる。
現在の位置づけ
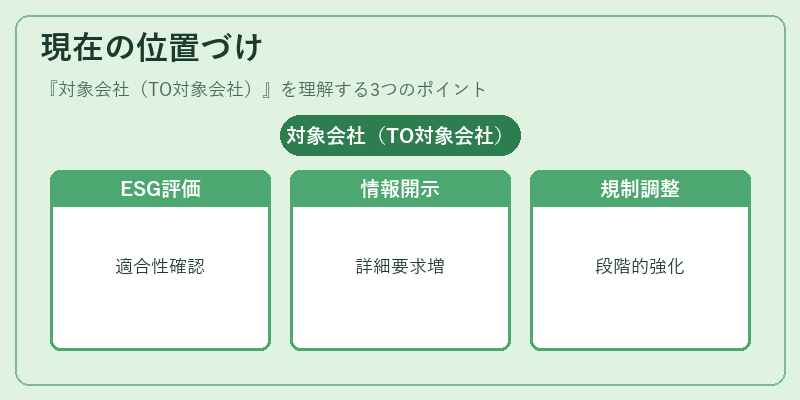
近年、M&A市場の活性化とともにTO対象会社は重要なキーワードとなっている。特に、ESG要件が重視される中で、買手側は環境・社会・ガバナンス面での適合性を評価するために、TO対象会社の情報開示をより詳細に求めるケースが増えている。また、国際取引ではクロスボーダー公開買付においてもTO対象会社の概念が統一的に適用され、規制緩和やルール調整が進行している。金融商品取引法改正によって、TO対象会社への情報開示義務は段階的に強化されており、投資家保護と市場透明性の両立を図る動きが顕著である。
×
続きを読むには確認が必要です