繰上げ返済リスクとは、住宅ローンやカードローンなど借入金を予定より早く完済する際に生じる金銭的・流動性上の不確実性である。
目次
概要
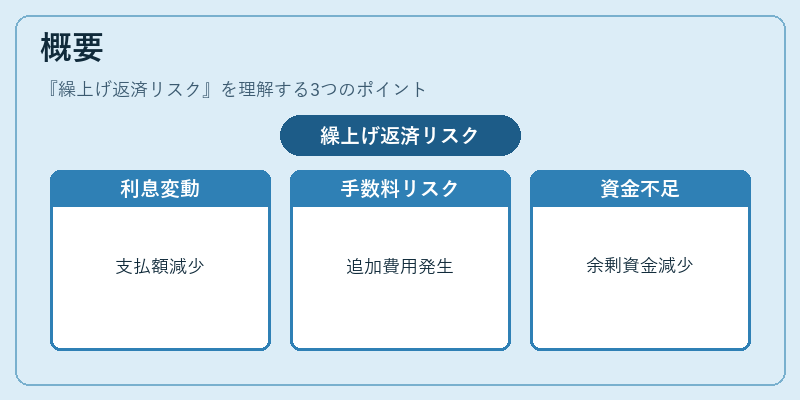
金融商品は元本と利息を一定期間にわたり返済することが前提となっている。借主が繰上げ返済を選択すると、将来予定されていた利息支払額やキャッシュフローの計画が変化し、予期せぬ金銭的負担や余剰資金の不足が生じる可能性がある。住宅ローンにおいては特別手数料や繰上げ返済時の残高調整が関与するため、単なる早期完済以上のリスク要素となる。
役割と機能
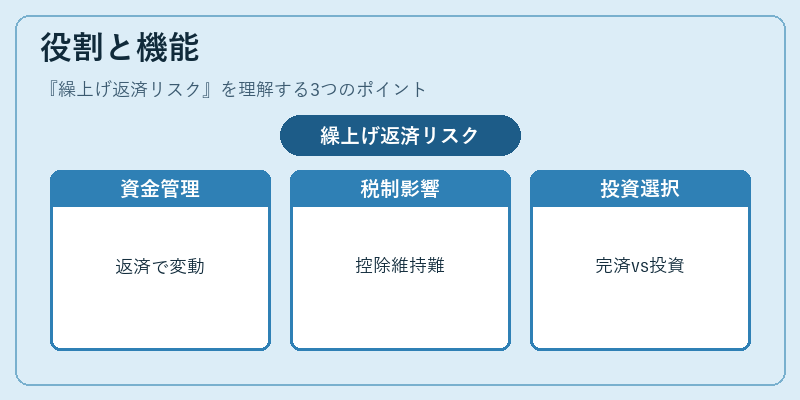
個人ファイナンスでは、家計簿アプリや自動積立サービスを通じてキャッシュフロー管理が行われる。繰上げ返済リスクは、これらツールで設定した「可処分所得」や「流動性比率」に影響を与える。例えば、住宅ローン控除のメリットを維持しつつ早期返済を検討する場合、税金面とキャッシュフローのバランスが重要になる。また、FIRE(Financial Independence, Retire Early)やライフプラン策定においては、早期完済による負債削減効果と、余剰資金を別投資へ回す選択肢とのトレードオフを評価する場面で用いられる。
特徴
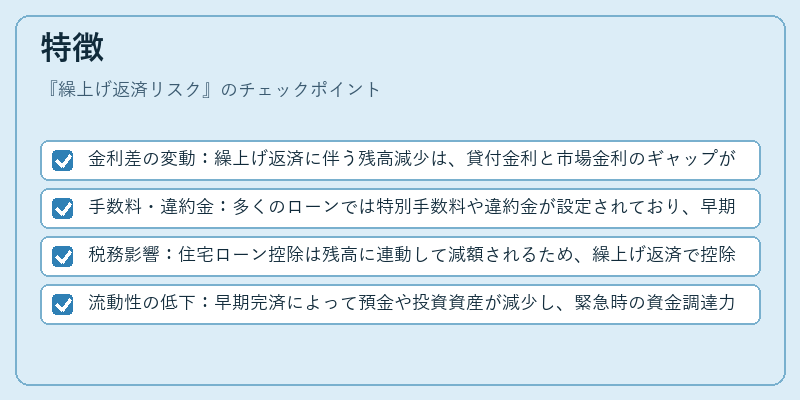
- 金利差の変動:繰上げ返済に伴う残高減少は、貸付金利と市場金利のギャップが影響し、実質的な負担増減を生む。
- 手数料・違約金:多くのローンでは特別手数料や違約金が設定されており、早期完済によるコストが発生する場合がある。
- 税務影響:住宅ローン控除は残高に連動して減額されるため、繰上げ返済で控除額が縮小するリスクが存在する。
- 流動性の低下:早期完済によって預金や投資資産が減少し、緊急時の資金調達力に影響を与える。
現在の位置づけ
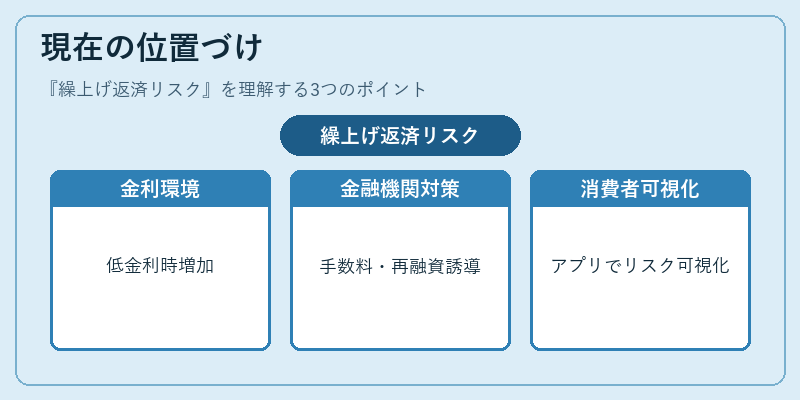
近年は金利環境が変動的であり、低金利期間中に繰上げ返済を行うケースが増加している。金融機関側では、早期完済による収益減少を補うため手数料設定や再融資商品への誘導策が強化されている。一方で、家計管理アプリの普及により、消費者は繰上げ返済リスクを可視化し、最適なタイミングを判断できるようになってきた。金融庁や各種規制機関も、貸付条件の透明性向上を促進しており、借入人にとっては情報格差が縮小されつつある。
×
続きを読むには確認が必要です