US GAAP 842とは、米国会計基準(GAAP)におけるリース取引の認識・測定方法を規定する会計基準である。2016年にASC 840が廃止され、2020年頃から実務適用が始まった。この標準は、不動産投資信託(REIT)を含む企業の財務諸表に大きな影響を与える。
概要
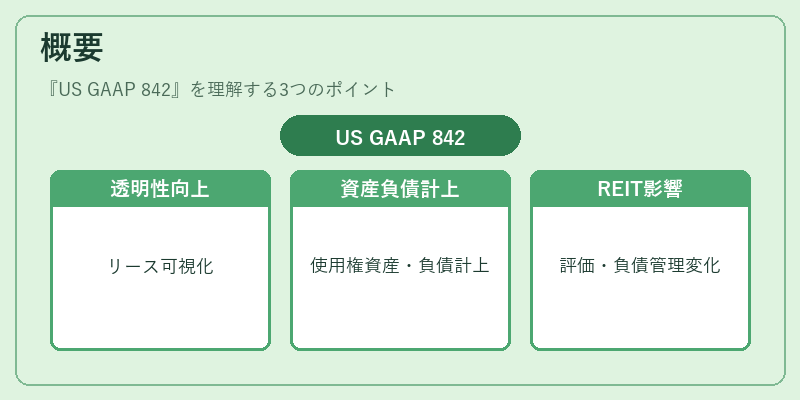
リース取引の透明性向上とバランスシート外資産の可視化が求められた背景で策定された。従来のASC 840では、オペレーティングリースは貸借対照表に計上されず、収益計算にのみ影響したため、実質的な負債規模を把握しにくいという問題があった。US GAAP 842は、全てのリース(オペレーティング・ファイナンス)について「使用権資産」と「リース負債」を計上することで、企業の財務構造をより正確に反映させることを目的としている。REIT業界では、不動産賃貸契約が主要な収益源であるため、リース会計の変更は資産評価や負債管理に直接関係する。
役割と機能
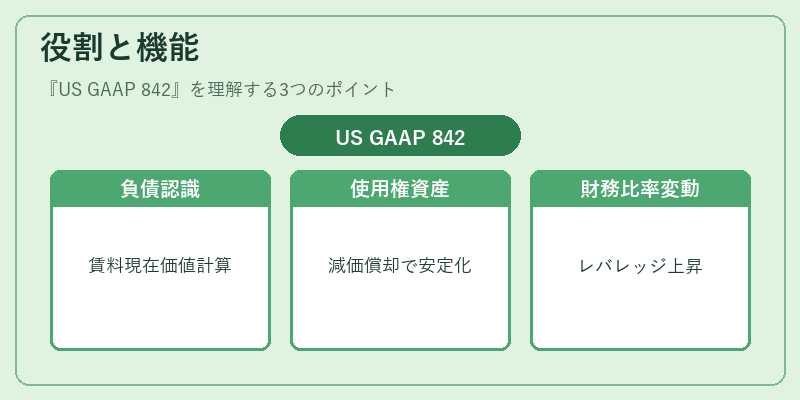
US GAAP 842は、REITの財務諸表作成プロセスにおいて次のような機能を果たす。
1. リース負債の認識:将来支払う賃料の現在価値を負債として計上し、キャッシュフロー予測と資金調達戦略に反映させる。
2. 使用権資産の計上:リース期間中に取得する使用権を資産化し、減価償却費として経費化することで、利益計算の安定性を高める。
3. 収益認識の調整:オペレーティングリースの場合でもリース負債と使用権資産が同時に計上されるため、NOI(Net Operating Income)への影響を明確化できる。
4. 財務比率の変容:負債増加に伴い、レバレッジ比率や流動性指標が変動し、投資家評価や信用格付けに直結する。
実務上は、リース契約ごとに支払う賃料の時価を算定し、金利(割引率)を適用して負債・資産を計上。これにより、REITが保有する不動産ポートフォリオの真の財務影響を把握できる。
特徴
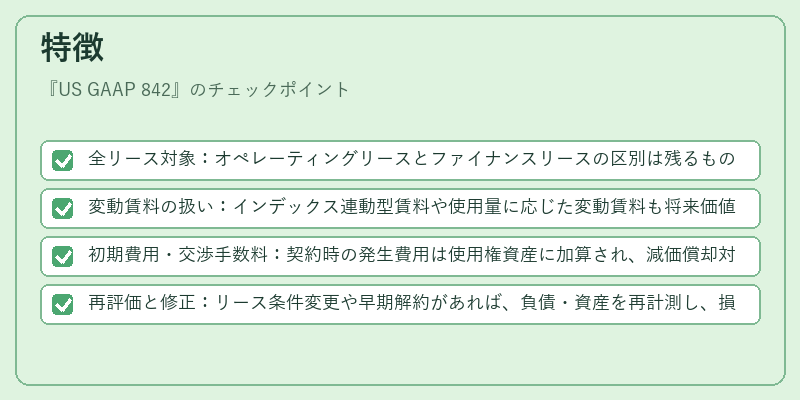
- 全リース対象:オペレーティングリースとファイナンスリースの区別は残るものの、両者とも資産・負債計上が必須。
- 変動賃料の扱い:インデックス連動型賃料や使用量に応じた変動賃料も将来価値で測定し、リース負債に含める。
- 初期費用・交渉手数料:契約時の発生費用は使用権資産に加算され、減価償却対象となる。
- 再評価と修正:リース条件変更や早期解約があれば、負債・資産を再計測し、損益へ認識する。
これらの特徴は、従来のオペレーティングリース会計に比べて、財務諸表の情報量と比較可能性を大幅に向上させる点が際立つ。
現在の位置づけ
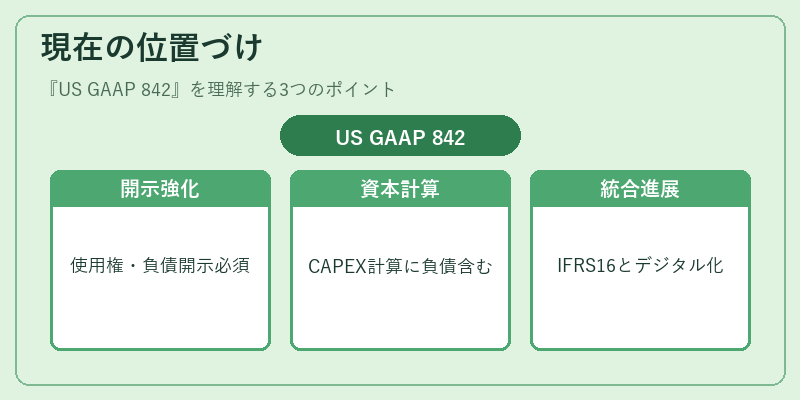
US GAAP 842は、REIT市場全体で標準化されたリース認識基準として定着している。特にプライベート・プレイスメントREIT(私募REIT)では、投資家への透明性が重要視されるため、使用権資産とリース負債の開示は評価指標となっている。また、CAPEX計画やキャップレート算定においても、リース負債を含めた総資本コストを考慮するケースが増えている。近年では、US GAAP 842と国際財務報告基準(IFRS 16)の整合性を図る動きや、デジタル化によるリース管理システムの導入が進展しており、REIT業界における会計処理の効率化が期待されている。
続きを読むには確認が必要です