ドル・オーバーナイトレートとは、米国の金融機関間で1日単位に行われる無担保貸付やリポ取引における金利を指す。
このレートは、連邦準備制度(FRB)が金融政策を実施する際の基盤となり、米ドル建て資産・負債の評価やデリバティブ価格決定の重要な入力として機能する。
概要
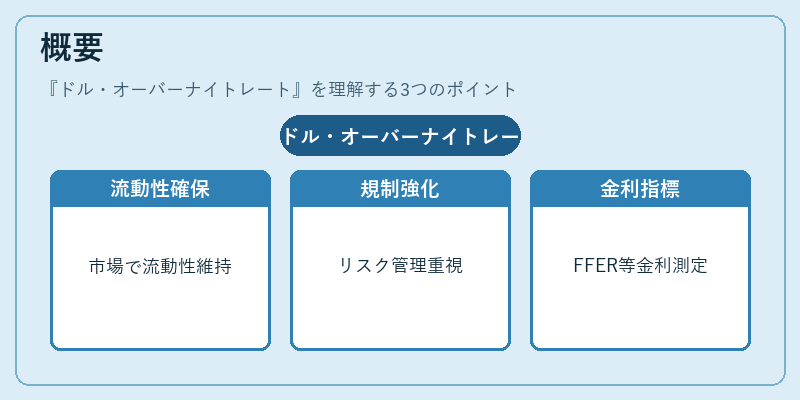
1980年代後半から1990年代初頭にかけて発展した米国オーバーナイト市場は、金融システム全体の流動性を確保し、金利政策の迅速な伝達を可能にするために設計された。2008年の金融危機後、リスク管理と規制強化が進む中で、無担保オーバーナイト貸付(Fed Funds Market)やリポ取引市場はさらに重要性を増し、FRBは政策金利目標(Federal Funds Target Range)の設定に加え、実際の市場金利をモニタリングするために「Effective Fed Funds Rate」(FFER)を公表した。ドル・オーバーナイトレートは、このFFERやリポ金利と同様に、米国金融市場全体の金利水準を示す代表的な指標となっている。
役割と機能
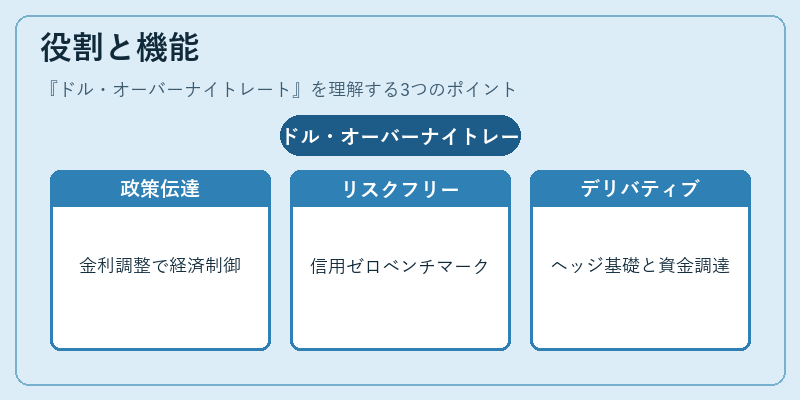
- 政策伝達:FRBが設定した目標金利範囲内で市場金利を調整し、短期金利を通じて経済全体へのインパクトを制御する。
- リスクフリー基準:オーバーナイトレートは信用リスクがほぼゼロに近いため、米ドル建て資産の割引率として広く採用される。
- デリバティブ価格決定:オーバー・ザ・カウンター(OTC)金利スワップや先物取引で使用されるOIS(Overnight Index Swap)のベンチマークとなり、金利リスクヘッジの基礎を提供する。
- 企業財務:米国企業が短期資金調達を行う際の借入コスト指標として機能し、クレジットスプレッドや貸付条件に影響を与える。
- 金融統計:経済学者・政策立案者はこのレートを用いてマクロ経済モデルを構築し、金利動向とインフレーション・成長の関係を分析する。
特徴
| 要素 | 説明 |
|---|---|
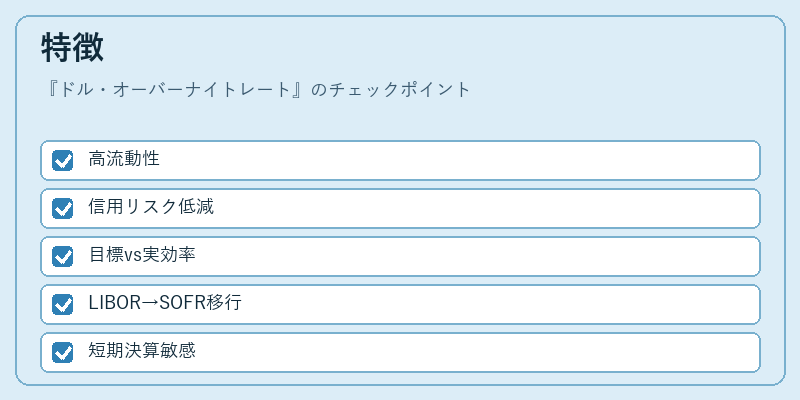
| 高流動性 | 日々数兆ドル規模で取引が行われ、市場参加者に即時の資金供給と調達機会を提供。 |
| 信用リスク低減 | 無担保・短期取引であるため、貸付先のデフォルトリスクは極めて小さい。 |
| ターゲット範囲 vs 実効率 | FRBは目標金利範囲を設定するが、市場では実際に取引されるEffective Fed Funds Rateが観測値となる。 |
| LIBORからSOFRへの移行 | 近年、LIBORの廃止と代替指標としてSOFR(Secured Overnight Financing Rate)が主流化しつつあるため、ドル・オーバーナイトレートはSOFRベースのOIS市場に大きく連動。 |
| 短期性 | 1日単位で決算されるため、金利変動が即時に反映され、政策変更への敏感度が高い。 |
現在の位置づけ
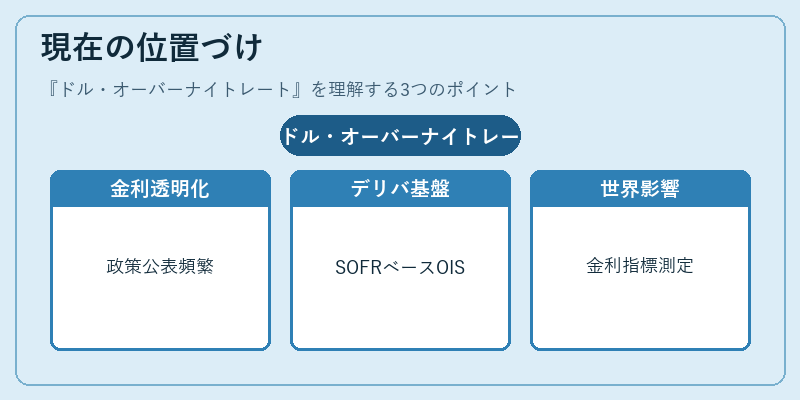
近年、米国金融市場は規制改革と技術革新によって構造的に変化している。FRBはインフレーション目標を維持しつつ、金利政策の透明性を向上させるため、オーバーナイトレートを含む短期金利指標を頻繁に公表・解説している。デリバティブ市場では、SOFRベースのOISが主流となり、ドル・オーバーナイトレートはその基礎として不可欠である。企業や金融機関は、このレートをディスカウント率に採用し、米ドル建て資産評価やキャッシュフロー分析に活用している。
さらに、国際的な金利連動商品(例:インターバンク・オーバー・ザ・クレジット・リスク・スワップ)では、ドル・オーバーナイトレートが基礎指数として設定されることが多く、米国金融政策の変化が世界経済に与える影響を測定する重要指標となっている。将来的には、デジタル通貨やフィンテックの進展により、オーバーナイト市場の構造自体が再編される可能性もあるが、現時点ではドル・オーバーナイトレートは米国金融システムと世界経済における金利ベンチマークとして不可欠な存在である。
続きを読むには確認が必要です