評価ディスカウントとは、スタートアップの初期段階において投資家がリスクプレミアムを反映し、将来の企業価値より低い金額で株式を取得する際に適用される価格調整である。
概要
評価ディスカウントは、シードラウンドやシリーズAなど早期資金調達において、投資家が抱える不確実性と市場の流動性不足を補うために生まれた概念である。スタートアップは事業モデル・顧客基盤・収益構造ともに未成熟であり、将来価値の予測は高いばらつきを伴う。そのため、投資家はリスクを負担した見返りとして、将来の評価額よりも低い価格で株式を取得することで、潜在的な上昇余地に対して安全弁を確保する。
このディスカウントは、企業価値が未確定であることを前提としつつ、投資家の期待リターンとリスク許容度のバランスを取るメカニズムとして機能する。
役割と機能
評価ディスカウントは、以下のような場面で具体的に適用される。
- 株式価格設定 – シードラウンドでは投資家が提示したキャッシュ額を将来の企業価値に対して割引率(例:20%〜30%)で調整し、実際の株式購入価格とする。
- コンバーチブルノート・SAFE – 変換時にディスカウントが適用されることで、将来の評価額よりも低い金額で株式へ転換できる。これにより投資家は早期参加のリスクを補償される。
- キャップテーブルへの影響 – ディスカウント適用後の株価が決まることで、発行済み株式数と持分比率が計算され、将来の資金調達時における希薄化を予測できる。
- 投資家間の交渉 – 競合するベンチャーキャピタルやエンジェル投資家との取引で、ディスカウント率が優位性を示す指標となる。
このように評価ディスカウントは、投資判断と資金調達条件の両面で重要な役割を果たし、スタートアップと投資家間のリスク・リターンバランスを定量化する手段として機能する。
特徴
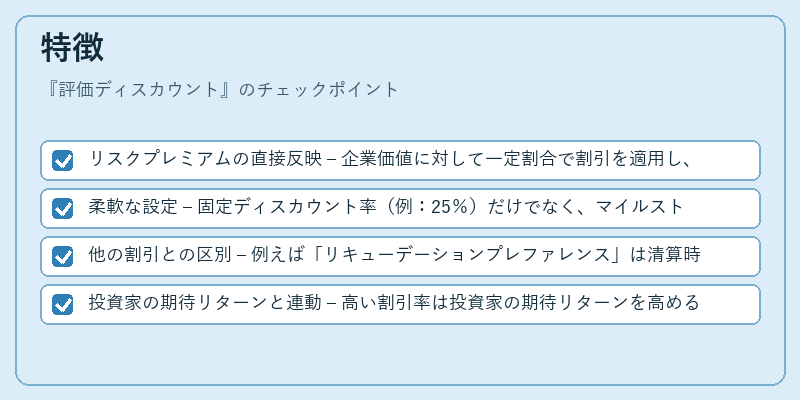
- リスクプレミアムの直接反映 – 企業価値に対して一定割合で割引を適用し、将来不確実性を価格に組み込む。
- 柔軟な設定 – 固定ディスカウント率(例:25%)だけでなく、マイルストーンや資金調達段階ごとに変動させることができる。
- 他の割引との区別 – 例えば「リキューデーションプレファレンス」は清算時に優先配当を受け取る権利であり、評価ディスカウントは株式取得価格そのものに影響する点が異なる。
- 投資家の期待リターンと連動 – 高い割引率は投資家の期待リターンを高める一方、企業側には希薄化リスクを増大させるため、両者の合意が必要となる。
現在の位置づけ
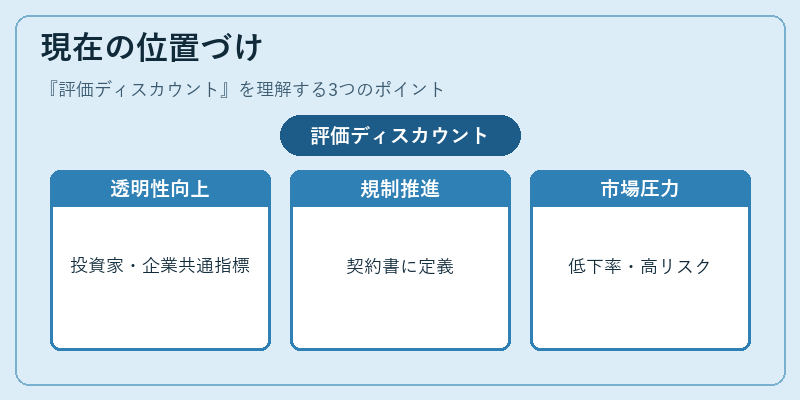
近年、スタートアップエコシステムの成熟に伴い、評価ディスカウントは投資家と企業双方にとって透明性と公平性を高める重要な指標として認識されている。特にSAFEやコンバーチブルノートの普及により、ディスカウント率が標準化された形で提示されるケースが増えている。また、規制面では投資家保護の観点から、ディスカウント適用基準を明示することが推奨されており、投資契約書に定められることが一般的となっている。
一方で、市場競争が激化するとディスカウント率は低下傾向にあり、投資家はより高いリスクプレミアムを求めるようになる。一部のベンチャーキャピタルは、従来の割引率に加えて「パフォーマンスベース」や「市場比較指標」を組み合わせた評価手法を採用し、ディスカウントの合理性を強化している。
評価ディスカウントは、スタートアップが資金調達を行う際に不可欠な価格メカニズムであり、投資家と企業双方のリスク・リターンバランスを定量的に示す指標として、今後も市場の重要な構成要素である。
続きを読むには確認が必要です
関連記事