分配金再投資型ETF(投資信託法上の課税)とは、分配金を受け取ると自動的に同一ファンド内で再投資される構造を持つETFであり、投資信託法上は「分配金」として扱われるため所得税・住民税が課税対象となる。
概要
分配金再投資型ETFは、従来の無分配型ETFと異なり、ファンドが受け取った配当や利息を自動的に同一銘柄で購入する仕組みを備えている。これにより投資家は手間なく複利効果を享受できる。日本の投資信託法では、ETFも投資信託として扱われ、分配金は「配当所得」として課税対象となる。したがって、再投資型であっても分配金は源泉徴収税率(20.315%)で税引き後に自動的に再購入される点が特徴である。
この構造は、長期投資を目的とする個人投資家やiDeCoなどの確定拠出年金制度利用者に適しており、分配金を手元に残す必要がない場合に選択される。
役割と機能
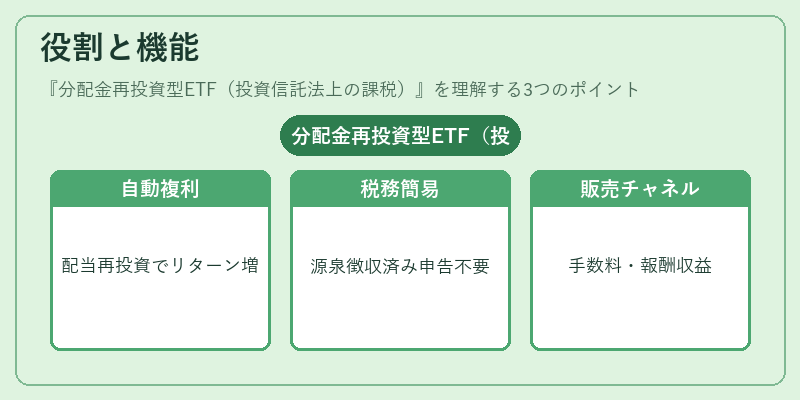
再投資型ETFは、ポートフォリオ全体のリターンを最大化するための自動複利効果を提供する。具体的には、配当金が発生するとファンド管理会社はその金額で同一指数に連動した株式を追加購入し、基準価額(NAV)に反映させる。このプロセスは毎年または四半期ごとに実施されることが多い。
投資家側では分配金の受取・再投資を手動で行う必要がなく、税務申告も源泉徴収済みの状態で完結するため、管理コストが低減される。また、長期的に保有することで市場価格の変動リスクを分散しつつ、配当再投資によって継続的に資産規模を拡大できる。
金融機関や証券会社は、ETFの販売チャネルとしてこの商品を提供し、手数料収入と信託報酬で収益を上げている。
特徴
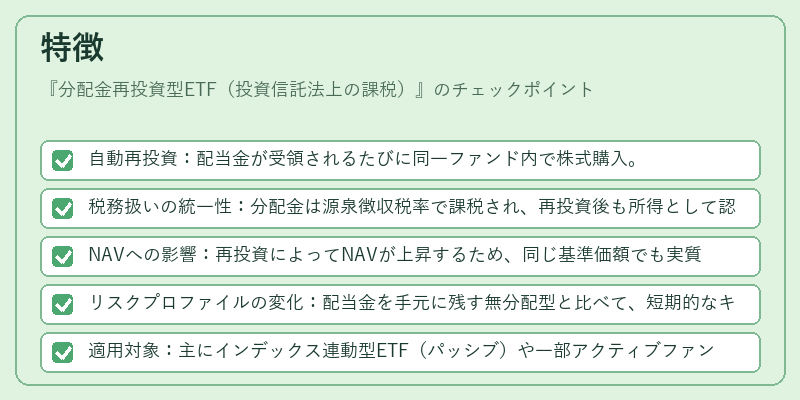
- 自動再投資:配当金が受領されるたびに同一ファンド内で株式購入。
- 税務扱いの統一性:分配金は源泉徴収税率で課税され、再投資後も所得として認識される。
- NAVへの影響:再投資によってNAVが上昇するため、同じ基準価額でも実質保有株数が増加。
- リスクプロファイルの変化:配当金を手元に残す無分配型と比べて、短期的なキャッシュフローは減少し、長期的には複利効果でリターンが拡大する。
- 適用対象:主にインデックス連動型ETF(パッシブ)や一部アクティブファンドで採用される。
再投資型と無分配型の最大の違いは、税金計算時に「受領済みか否か」が関係する点である。再投資型では分配金が自動的に再購入されるため、個別に受取・申告を行う必要がない一方、税務上は同じ扱いとなり、所得税計算の際には分配金額全体が課税対象になる。
現在の位置づけ
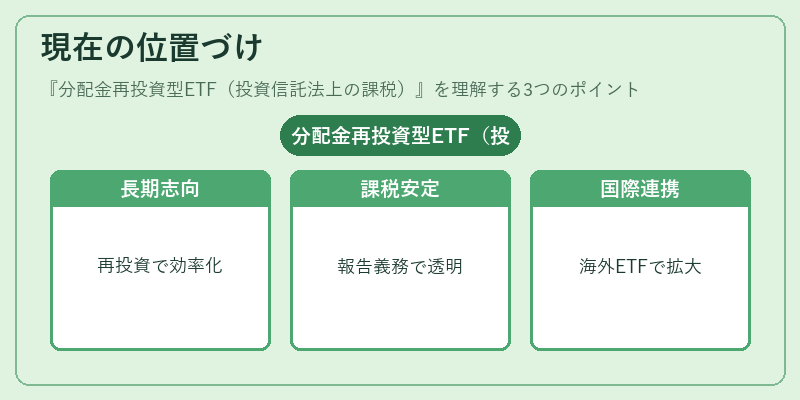
近年、長期投資志向の個人投資家や確定拠出年金制度利用者が増加する中で、再投資型ETFは人気を集めている。特にiDeCoやつみたてNISA口座では、自動積立と自動分配金再投資の組み合わせが投資効率を高めるため推奨されるケースが多い。
規制面では、投資信託法上の課税ルールは大きく変更されておらず、源泉徴収税率も安定している。近年導入された報告義務強化により、ETF運用会社は分配金再投資の詳細を明示する必要があるため、透明性が向上した。
市場動向としては、スマートベータ型ETFやテーマ別ETFの中にも再投資オプションを提供する商品が増えており、投資家は自動複利効果と特定戦略の組み合わせでポートフォリオを最適化できるようになっている。さらに、海外ETFとの連携により分配金再投資型の選択肢が拡大し、国際的な資産形成にも利用されている。
続きを読むには確認が必要です